أعلنت Aya Gold & Silver في 21 أكتوبر 2026 أنها أودعت التقرير الفني المحدّث لدراسة التقييم الاقتصادي الأولي (PEA) لمشروعها متعدد المعادن في مرحلة التطوير بالمغرب. وتقدّر الدراسة عمرًا للمنجم يبلغ 14 عامًا وصافي قيمة حالية بعد الضرائب بنحو 3.5 مليار دولار أمريكي، لكنها تظل أولية وتشمل موارد مستنتجة لم تثبت جدواها الاقتصادية.
أبرز النقاط
- يُضفي الإيداع طابعًا رسميًا على نتائج التقييم التي كُشف عنها أول مرة في 9 سبتمبر 2026؛ ولا يمثل مجموعة جديدة من المؤشرات الاقتصادية للمشروع.
- يقدّر السيناريو الأساسي الإنفاق الرأسمالي الأولي بنحو 463 مليون دولار أمريكي ومعدل عائد داخلي بعد الضرائب قدره 93%.
- تتواصل أعمال دراسة الجدوى، فيما يحين موعد التحديث المالي التالي المقرر من Aya في 12 نوفمبر 2026.
جدول المحتويات
- إيداع دراسة PEA لبومادين يحل محل التقييم السابق
- افتراضات الأسعار الأعلى تدعم مؤشرات اقتصادية نموذجية أقوى
- خطة التعدين تجمع بين الإنتاج من المناجم المكشوفة وتحت الأرض
- استمرار عدم اليقين بشأن الموارد مع مواصلة أعمال دراسة الجدوى
- الخلاصة
إيداع دراسة PEA لبومادين يحل محل التقييم السابق
أُودع التقرير الفني في منصتي SEDAR+ وEDGAR بتاريخ 20 أكتوبر 2026، ويسري اعتبارًا من 9 سبتمبر 2026. وكما ورد في إعلان Aya عن تقييم بومادين المحدّث، يحل التقرير محل دراسة التقييم الاقتصادي الأولي لعام 2025.
أعدّ التقييم خبراء مستقلون مؤهلون من Lycopodium وCCE Mining وشركات أخرى، وفق معايير الإفصاح عن المشروعات المعدنية NI 43-101 في كندا. وأعدّ Guy Dishaw من SRK Consulting UK التقدير المحدّث للموارد المعدنية، الساري اعتبارًا من 28 فبراير 2026.
والتمييز بين تاريخ الإيداع وتاريخ التقييم مهم: إذ يتيح إعلان أكتوبر الاطلاع على التقرير الفني الداعم، ولا يقدم نتائج اقتصادية محسوبة حديثًا.
| البند | التفاصيل |
|---|---|
| المواد ضمن خطة التعدين | 41.2 مليون طن على مدى عمر المنجم وفق النموذج، بزيادة 33% عن التقييم السابق. |
| الموارد المقاسة | 8.6 مليون طن بمتوسط 4.02 غرامات من مكافئ الذهب للطن. |
| الموارد المستنتجة | 45.4 مليون طن بمتوسط 2.92 غرام من مكافئ الذهب للطن. |
| التكاليف النقدية النموذجية | 998 دولارًا أمريكيًا لكل أونصة من مكافئ الذهب خلال السنوات 1–5؛ و1,169 دولارًا أمريكيًا على مدى عمر المنجم. |
| التكاليف الإجمالية المستدامة النموذجية | 1,105 دولارات أمريكية لكل أونصة من مكافئ الذهب خلال السنوات 1–5؛ و1,300 دولار أمريكي على مدى عمر المنجم. ولا يتوافق مقياسا التكلفة مع المعايير الدولية لإعداد التقارير المالية، وقد لا يكونان قابلين للمقارنة بين الجهات المصدرة. |
افتراضات الأسعار الأعلى تدعم مؤشرات اقتصادية نموذجية أقوى
يقدّر السيناريو الأساسي صافي قيمة حالية بعد الضرائب قدره 3.537 مليار دولار أمريكي عند معدل خصم 5%، ومعدل عائد داخلي قدره 93%، وفترة استرداد تبلغ 0.7 سنة. ويفترض سعرًا للذهب يبلغ 3,500 دولار أمريكي للأونصة، وللفضة 50 دولارًا للأونصة، وللزنك 1.37 دولار للرطل، وللرصاص 0.90 دولار للرطل. وجميع المبالغ المالية بالدولار الأمريكي.
عزت Aya تحسن المؤشرات الاقتصادية للمشروع إلى ارتفاع افتراضات أسعار السلع، وتحسن نسب استحقاق قيمة المعادن، وتمديد عمر المنجم من 11 إلى 14 عامًا. وارتفعت نسب استحقاق قيمة الذهب والفضة — أي نسبة المعدن المحتوى التي تُحتسب لها قيمة عند بيع المركزات — إلى 82% و85% على التوالي، بزيادة 12 و8 نقاط مئوية.
يستخدم سيناريو الأسعار الفورية المنفصل في الدراسة أسعار 3 سبتمبر 2026، وليس الأسعار السائدة عند إيداع التقرير في أكتوبر. ويقدّر ذلك السيناريو صافي قيمة حالية بعد الضرائب قدره 5.525 مليار دولار أمريكي ومعدل عائد داخلي قدره 128%. ويبيّن الفرق مدى حساسية المشروع لأسعار المعادن؛ ولا يمثل أي من السيناريوهين أرباحًا محققة أو قيمة Aya السوقية كشركة.
خطة التعدين تجمع بين الإنتاج من المناجم المكشوفة وتحت الأرض
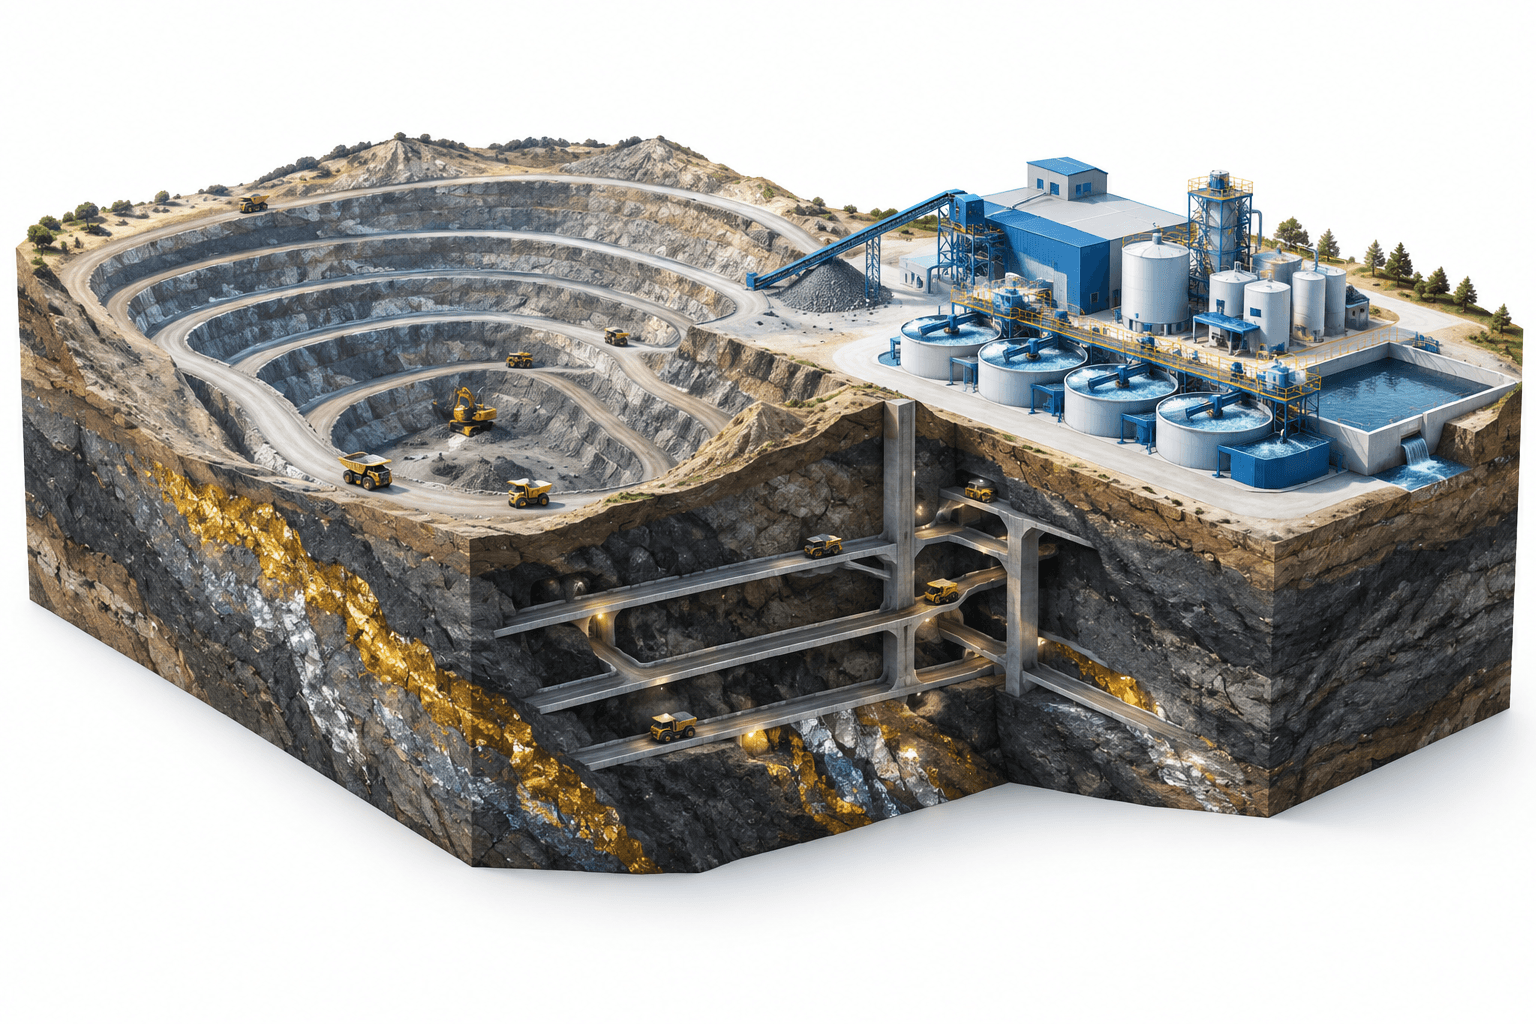
يجمع المشروع المقترح بين التعدين المكشوف والتعدين تحت الأرض، إلى جانب مصنع تعويم تقليدي ينتج مركزات الزنك والرصاص والبيريت. ومن المتوقع أن تمثل المعادن الثمينة معظم الإيرادات.
تقدّر الخطة متوسط الإنتاج السنوي بنحو 348,000 أونصة من مكافئ الذهب خلال السنوات الخمس الأولى، و271,000 أونصة على مدى عمر المنجم. ويجمع إنتاج مكافئ الذهب القيمة النموذجية لمعادن مختلفة في مقياس يُعبّر عنه بأونصات الذهب، استنادًا إلى افتراضات الأسعار الواردة في الدراسة.
ويُقدّر إجمالي الإنتاج على مدى عمر المنجم بنحو 2.3 مليون أونصة من الذهب، و81.2 مليون أونصة من الفضة، و422,000 طن من الزنك، و195,000 طن من الرصاص. ويُقدّر الإنفاق الرأسمالي الأولي بنحو 463 مليون دولار أمريكي، وهو قريب عمومًا من تقدير الدراسة السابقة.
استمرار عدم اليقين بشأن الموارد مع مواصلة أعمال دراسة الجدوى
يتضمن تقدير الموارد المحدّث 1.1 مليون أونصة من مكافئ الذهب ضمن فئة الموارد المقاسة، بزيادة 34% عن التقدير السابق، و4.3 مليون أونصة ضمن فئة الموارد المستنتجة، بزيادة 1%.
الموارد المعدنية ليست احتياطيات معدنية، ولم تثبت جدواها الاقتصادية. وتشمل الدراسة مواد مستنتجة تُعد غير مؤكدة جيولوجيًا بما لا يسمح بتصنيفها احتياطيات، كما حذرت Aya من عدم وجود ضمان بتحقق النتائج المتوقعة.
يحمل مشروع بومادين رخصة تعدين قائمة، وتجري حاليًا أعمال دراسة الجدوى. لكن هذه المحطات لا تحوّل تقديرات التكاليف والإنتاج والعوائد الأولية إلى نتائج تشغيلية مؤكدة.
الخلاصة
يوفر الإيداع الأساس الفني لخطة التطوير المعدّلة لمشروع بومادين، فيما تواصل أعمال دراسة الجدوى اختبار التقديرات الأولية. والتحديث المؤسسي التالي المؤكد من Aya هو إعلان نتائج الربع الثالث في 12 نوفمبر 2026، قبل افتتاح السوق، يعقبه اتصال للإدارة عند الساعة 10 صباحًا بتوقيت شرق الولايات المتحدة.
اقرأ المزيد من الأخبار
إخلاء المسؤولية
تقدم هذه المقالة من FinanceVelix معلومات عامة، ولا تشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية مخصصة. قد تتغير أسعار السوق وأسعار الفائدة والظروف الاقتصادية؛ وتنطوي الاستثمارات على مخاطر الخسارة. وتعكس الحقائق المواد المتاحة وقت النشر وقد تتغير. يُرجى التحقق من المعلومات المهمة بصورة مستقلة واستشارة مختص مؤهل عند الحاجة. ولا يُعد ذكر أي أصل أو شركة أو خدمة تأييدًا لها.