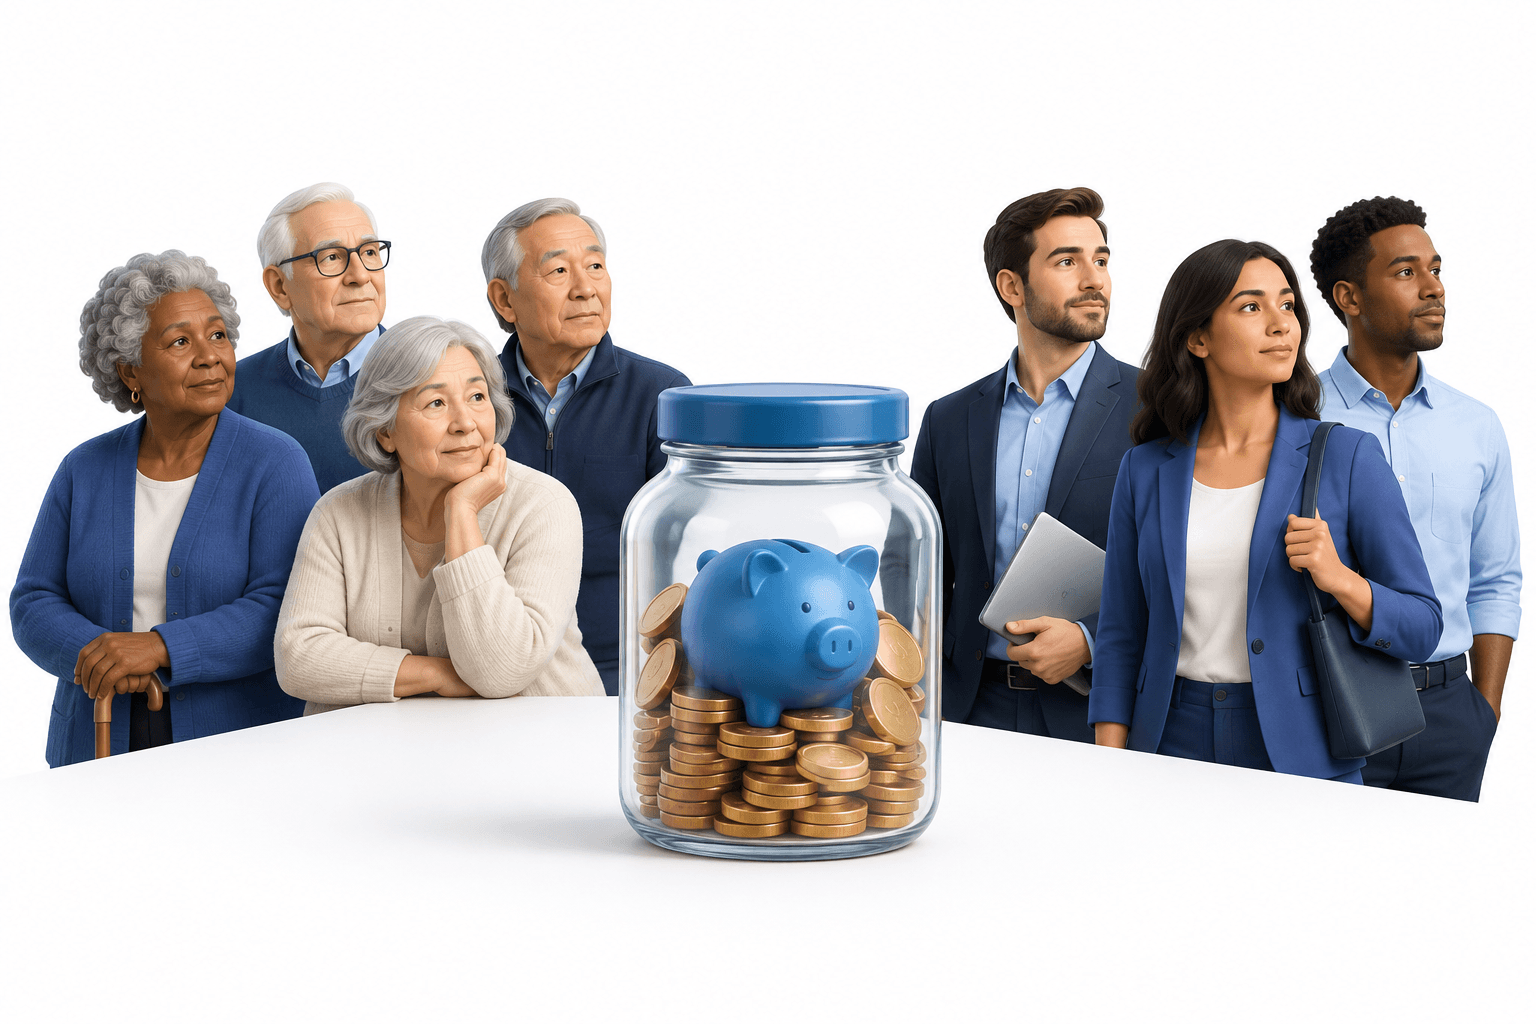
Pensionskasser og pensionssystemer står over for et voksende pres, efterhånden som mennesker lever længere, og fødselstallene falder. Det øger omkostningerne ved ydelserne, samtidig med at antallet af arbejdstagere, der forsørger pensionisterne, bliver mindre.
Vigtigste pointer
- Af de 55 pensionssystemer, der indgår i et indeks fra 2026, har 43 fertilitetsrater under reproduktionsniveauet.
- Løbende finansierede systemer er særligt udsatte, når forholdet mellem arbejdstagere og pensionister falder.
- Nogle fonde tager større investeringsrisici, selv om forvalterne er uenige om, hvor stor betydning aldring bør have for deres porteføljer.
Hvorfor aldring lægger pres på pensionskasser
Marsh CFA Institute Global Pension Index 2026 viste, at 43 af de 55 systemer, det omfattede, havde fertilitetsrater under reproduktionsniveauet på 2,1 børn pr. kvinde. Af disse havde 23 en rate under 1,5.
Den forventede restlevetid ved 65 år i mere udviklede regioner er steget med 50,9 % siden 1950 til omkring 20 ekstra år. Længere pensionisttilværelser kan øge forpligtelserne for ydelsesbaserede pensionsordninger, som lover en på forhånd fastsat indkomst. I bidragsbaserede ordninger, hvor udbetalingerne afhænger af opsparing og investeringsafkast, risikerer medlemmerne at overleve deres opsparing.
Sebastien Betermier, administrerende direktør for International Centre for Pension Management, sagde, at udfordringen med tiden er blevet mere udtalt, fordi fondene skal dække flere år på pension.
Forskellige finansieringsmodeller står over for forskellige risici
Presset er særligt stort for løbende finansierede systemer, hvor bidrag fra nuværende arbejdstagere i vid udstrækning finansierer ydelser til nuværende pensionister. En mindre arbejdsstyrke kan gøre det vanskeligere at opfylde disse forpligtelser.
Fuldt finansierede systemer, såsom Singapores, er mere modstandsdygtige over for demografisk pres, fordi ydelserne finansieres gennem opsparede midler og investeringer, sagde Betermier. De er dog ikke immune: Når medlemmer går på pension, kan udbetalingerne overstige de indgående bidrag, hvilket øger fondenes behov for likvide aktiver og investeringsafkast.
I USA forventes Old-Age and Survivors Insurance Trust Fund at opbruge sine reserver i fjerde kvartal af 2032 ifølge den seneste rapport fra fondens bestyrelse.
Investeringsrisiko og likviditetsbehov
I Australien havde omkring en tredjedel af pensionsfondene negative naturlige pengestrømme fra aktiver over en treårig periode. Det betyder, at udbetalingerne oversteg bidragene, ifølge en rapport fra 2025 fra Australian Prudential Regulation Authority.
Nogle fonde har bevæget sig i retning af investeringer som private equity, infrastruktur og private credit i jagten på højere afkast. Jean-Pierre Aubry fra Boston College’s Center for Retirement Research sagde, at omfanget af denne udvikling varierer betydeligt fra marked til marked.
Ikke alle forvaltere ser aldring som en grund til at tage større investeringsrisici. Hostplus’ administrerende direktør David Elia sagde, at demografiske ændringer var én af flere faktorer i investeringsbeslutningerne, og understregede betydningen af diversificering og af at sikre, at det potentielle afkast står mål med de involverede risici.
Læs flere nyheder
Flere nyheder fra FinanceVelix
Ansvarsfraskrivelse
Denne artikel fra FinanceVelix indeholder generelle oplysninger og udgør ikke personlig finansiel, investeringsmæssig, juridisk eller skattemæssig rådgivning. Markedspriser, renter og økonomiske forhold kan ændre sig; investeringer indebærer risiko for tab. Oplysningerne afspejler det materiale, der var tilgængeligt på udgivelsestidspunktet, og kan ændre sig. Kontrollér vigtige oplysninger uafhængigt, og kontakt en kvalificeret fagperson efter behov. Omtale af et aktiv, en virksomhed eller en tjeneste er ikke en anbefaling.
Kommentarer
Vis respekt. Ingen spam, udgivelse for at være en anden eller deling af private loginoplysninger. Almindelige opslag og kommentarer vises straks; mistænkelige links tilbageholdes til gennemgang.
Vent venligst...