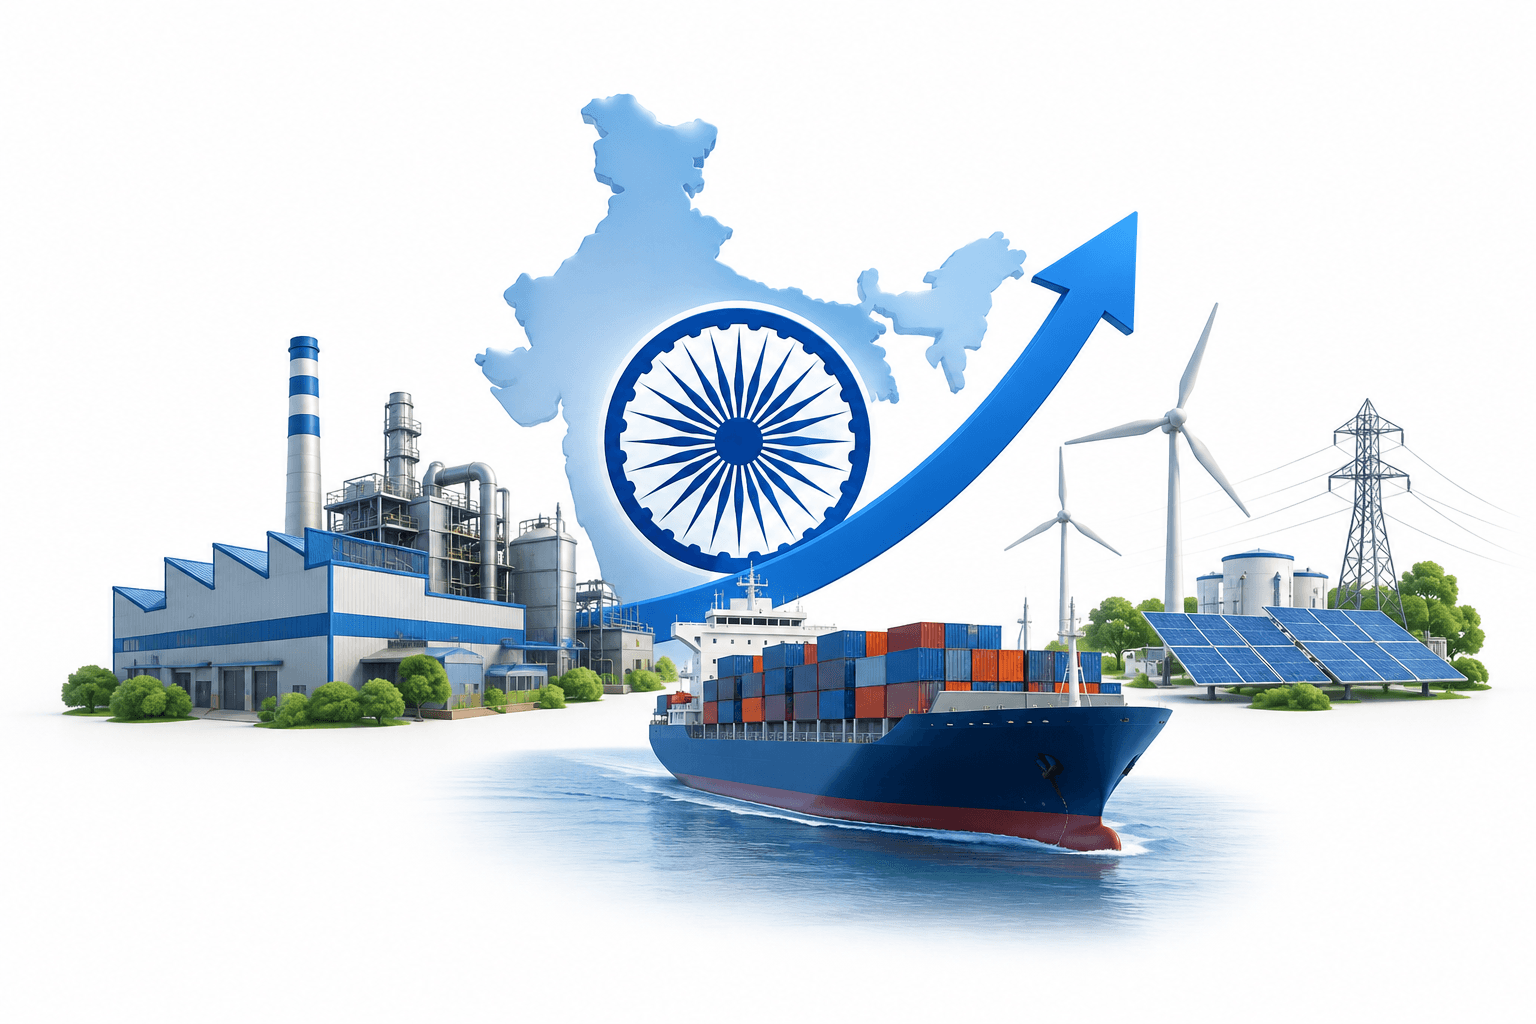
Indiens BNP-vækst blev anslået til 7,35 % i andet kvartal af regnskabsåret 2026–27, oplyste finansministeriet i sin månedlige økonomiske rapport den 29. oktober 2026. Estimatet følger efter en faktisk real BNP-vækst på 7,8 % i første kvartal.
Vigtigste punkter
- Ministeriets nowcasting-model peger på en langsommere realvækst i 2. kvartal end de 7,8 %, der blev registreret i 1. kvartal.
- Ministeriet pegede på oliepriser, fødevareforsyning og forstyrrelser i skibsfarten som inflationsrisici.
- Valutareserverne dækkede 10,3 måneders import, oplyste ministeriet.
Indiens BNP-vækstestimat og prognoser
Finansministeriet begrundede estimatet for 2. kvartal med indikatorer, herunder industriproduktion, energiforbrug, havnetrafik, opkrævning af vare- og tjenesteydelsesskat samt bilsalg. Dets nowcasting-model blev introduceret i Economic Survey 2025–26.
Et nowcast er et estimat og ikke et endeligt BNP-resultat. Den Internationale Valutafond forudser en indisk vækst på 7,0 % for hele regnskabsåret FY27, mens Verdensbanken, OECD og Indiens centralbank hver især forventer 7,1 %. Disse årsprognoser kan ikke sammenlignes direkte med ministeriets kvartalsestimat.
Inflation og eksterne risici
Ministeriet sagde, at den indenlandske fødevareforsyning, den globale volatilitet på energimarkederne og likviditetsforholdene ville forme inflationen på kort sigt. Det pegede på risici fra et tiltagende El Niño under den kommende såsæson for Rabi-afgrøder, festlig efterspørgsel, høje råoliepriser og forstyrrelser i skibsfarten langs ruterne i Vestasien.
Rapporten sagde, at hvor effektiv den nylige renteforhøjelse ville være til at begrænse sekundære inflationsvirkninger, ville afhænge af RBI's likviditetsstyring. RBI's forklaring på, hvordan renter påvirker inflationen beskriver den generelle mekanisme for pengepolitikken; den vurderer ikke den nylige renteforhøjelse.
Ministeriet sagde også, at væksten i vareeksporten og et stabilt overskud på tjenesteydelser havde afbødet virkningen på handelsbalancen, mens kapitalindstrømning, især bankkapital, finansierede det større underskud på betalingsbalancens løbende poster i april–august FY27. Det beskrev reserverne som tilstrækkelige efter standardmål trods det fortsatte pres på rupien.
Læs flere nyheder
Flere nyheder fra FinanceVelix
Ansvarsfraskrivelse
Denne artikel fra FinanceVelix indeholder generel information, ikke personlig finansiel, investeringsmæssig, juridisk eller skattemæssig rådgivning. Markedspriser, renter og økonomiske forhold kan ændre sig; investeringer indebærer risiko for tab. Oplysningerne afspejler det materiale, der var tilgængeligt ved offentliggørelsen, og kan ændre sig. Kontrollér vigtige oplysninger uafhængigt, og rådfør dig om nødvendigt med en kvalificeret fagperson. Omtale af et aktiv, en virksomhed eller en tjeneste er ikke en anbefaling.
Kommentarer
Vis respekt. Ingen spam, udgivelse for at være en anden eller deling af private loginoplysninger. Almindelige opslag og kommentarer vises straks; mistænkelige links tilbageholdes til gennemgang.
Vent venligst...