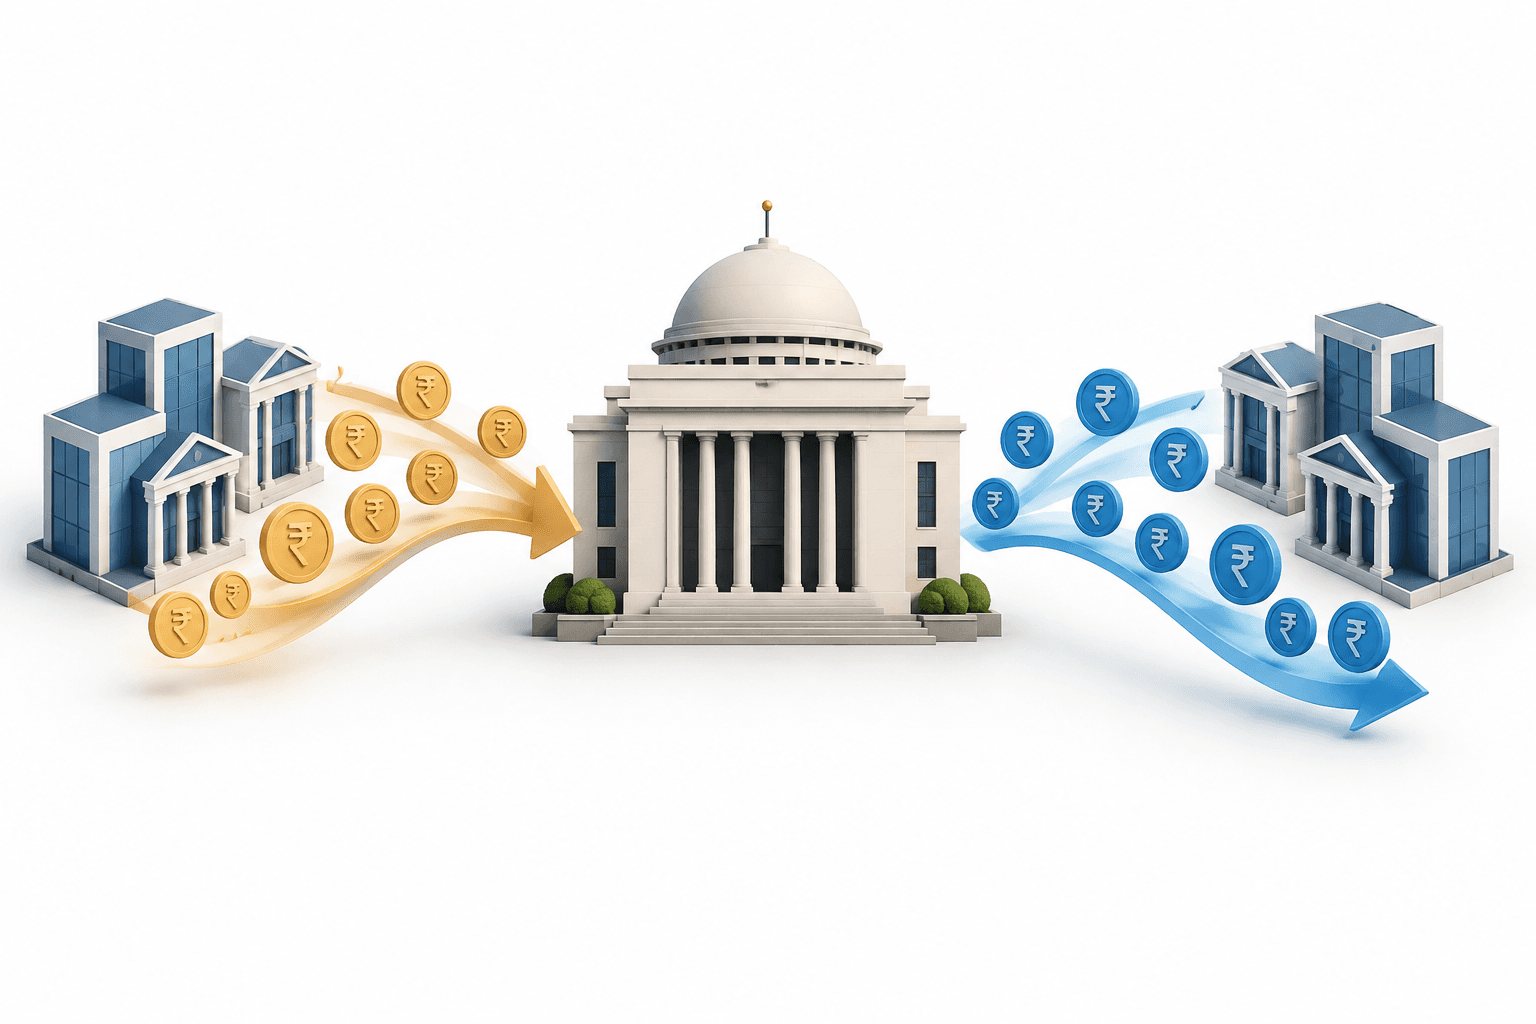
RBI's likviditetsoperationer er gået fra at opsuge et stort overskud i banksystemet til at tilføre midlertidige midler, efterhånden som de korte låneomkostninger steg over styringsrenten. I de seks uger frem til den 22. oktober 2026 faldt overskudslikviditeten fra et toppunkt på omkring ₹11 lakh crore til ₹48,303 crore. De efterfølgende kontantindsprøjtninger havde til formål at begrænse en for kraftig stigning i de korte renter, ikke at annoncere en kursændring i pengepolitikken.
Vigtigste punkter
- Indstrømning af indlån i fremmed valuta og swaps med RBI havde øget bankernes likviditet i rupees kraftigt.
- Likviditetsopsugning bidrog til, at de korte lånerenter steg fra under styringsrenten til over den.
- Midlertidige repo-tilførsler imødegik højere finansieringsomkostninger, mens RBI fastholdt sin stramningskurs.
Indholdsfortegnelse
- RBI's likviditetsoperationer har til formål at styre de korte låneomkostninger
- Indlån i fremmed valuta skabte det oprindelige overskud
- Hvorfor midlertidige kontantindsprøjtninger fulgte
- Konklusion
RBI's likviditetsoperationer har til formål at styre de korte låneomkostninger
Nøglen til at forstå de tilsyneladende modsatrettede operationer er den vægtede gennemsnitlige callrente, eller WACR: den korte lånerente, som RBI søger at holde tæt på sin styringsrente, reporenten.
Når bankerne har rigeligt med overskydende kontanter, kan de korte renter falde til under styringsrenten, hvilket svækker transmissionen af den pengepolitiske stramning. Hvis likviditeten bliver for stram, kan renterne i stedet stige over styringsrenten. At opsuge midler og senere tilføre midlertidige kontanter kan derfor tjene samme operationelle formål.
RBI's forklaring af transmissionen af pengepolitikken beskriver, hvordan ændringer i de korte renter slår igennem på andre låneomkostninger og påvirker forbrug og inflation. Denne generelle mekanisme forklarer, hvorfor forholdene på pengemarkedet er vigtige; publikationen er baggrundsmateriale og bekræfter ikke operationerne i oktober 2026.
| Element | Detaljer |
|---|---|
| Variable-rate reverse repo-auktioner | Anvendt til midlertidigt at opsuge overskydende likviditet i banksystemet. |
| Sell-buy-swaps i september | Gennemført for mindst $10 billioner for at dræne overskydende likviditet i rupees. |
| Dagligt minimumskrav til reserveopfyldelse | Hævet fra 90% til 99% af de krævede kontantreserver. |
| Variabel-rate repo-auktion mandag | Operation på ₹1 lakh crore for at tilføre midlertidige midler. |
| Variabel-rate repo-operation fredag | Operation på ₹50,000 crore for at tilføre midlertidige midler. |
Indlån i fremmed valuta skabte det oprindelige overskud
Bankerne tiltrak $133 billioner fra indere bosat i udlandet gennem indlån i fremmed valuta i banker for ikke-residenter, kendt som FCNR(B). De vekslede dollarbeløbet med RBI via en swapfacilitet og modtog rupees til gengæld.
Overskudslikviditeten i banksystemet steg derfor fra omkring ₹3.5 lakh crore i august til mere end ₹11 lakh crore i september. WACR faldt helt ned til 4.93% midt i september.
Stigende råoliepriser nærede også forventninger om en renteforhøjelse for at dæmpe inflationspresset. Disse forventninger var ikke en annonceret beslutning fra RBI, men det store kontantoverskud risikerede at holde markedsrenterne under det niveau, der var foreneligt med centralbankens stramningskurs.
RBI anvendte midlertidige reverse repo-auktioner med variabel rente, valutaswaps og et højere dagligt minimumskrav til reserveopfyldelse for at opsuge kontanter eller begrænse bankernes mulighed for at anvende dem.
Hvorfor midlertidige kontantindsprøjtninger fulgte
Efter likviditetsdrænet steg WACR til 5.75% den 16. oktober, 25 basispoint over reporenten på 5.50%. Den lå fortsat højt på omkring 5.65% den 21. oktober.
RBI tilførte derefter midlertidige midler gennem repo-auktioner med variabel rente for at forhindre, at de korte renter steg for kraftigt. I modsætning til reverse repo-operationer, der opsuger kontanter, tilfører repo-operationer midler til bankerne.
Ændringen i reserveopfyldelsen kræver også en præcis fortolkning: Forhøjelsen fra 90% til 99% vedrørte den daglige minimumsandel af de krævede kontantreserver, som bankerne skal opretholde. Det betød ikke, at bankerne skulle holde 99% af deres indlån som reserver.
Konklusion
Den praktiske prøve på RBI's likviditetsstyring er, om de korte låneomkostninger stabiliserer sig tættere på styringsreporenten på 5.50%. WACR og balancen mellem operationer, der opsuger kontanter, og operationer, der tilfører kontanter, er de næste indikatorer, der bør følges; midlertidige tilførsler alene er ikke tegn på en ændring i den pengepolitiske kurs.
Læs flere nyheder
Flere nyheder fra FinanceVelix
Ansvarsfraskrivelse
Denne FinanceVelix-artikel indeholder generel information og udgør ikke personlig finansiel, investeringsmæssig, juridisk eller skattemæssig rådgivning. Markedspriser, renter og økonomiske forhold kan ændre sig; investeringer indebærer risiko for tab. Oplysningerne afspejler det tilgængelige materiale på udgivelsestidspunktet og kan ændre sig. Kontrollér vigtige oplysninger uafhængigt, og rådfør dig med en kvalificeret fagperson efter behov. Omtale af et aktiv, en virksomhed eller en tjeneste er ikke en anbefaling.