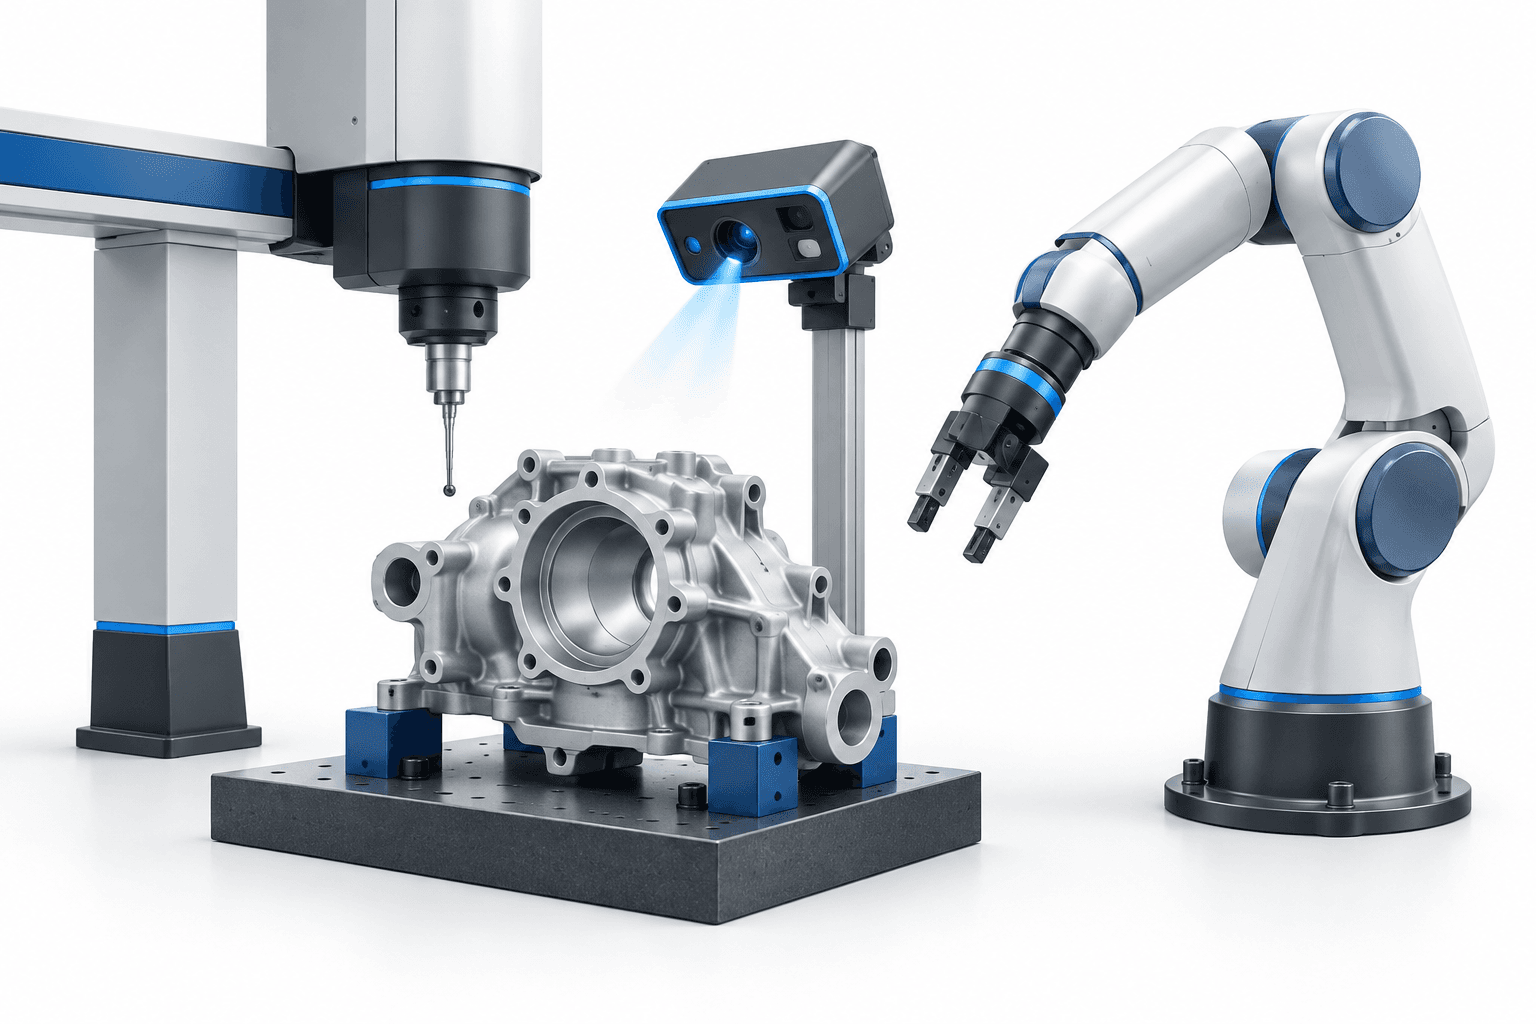
Die Hexagon-Ergebnisse für das dritte Quartal 2026 zeigten, dass sich das organische Wachstum auf 13 % beschleunigte und damit den höchsten Stand seit fünf Jahren erreichte, während alle Geschäftsbereiche zulegten. In der Ergebnisbesprechung am 23. Oktober meldete das Messtechnologieunternehmen einen Nettoumsatz von 1,05 Mrd. € und eine höhere EBIT-AC-Marge ohne Robotik. Zugleich verwies es auf Übernahmen als Ursache für Margendruck und auf steigende Investitionen in humanoide Roboter.
Die wichtigsten Punkte
- Das organische Wachstum erreichte 13 %, angeführt von Autonomous Solutions und Manufacturing Intelligence.
- Die EBIT-AC-Marge ohne Robotik stieg auf 25,3 %, während die Nettoverschuldung im Quartal zurückging.
- Die noch ausstehenden Übernahmen würden die Verschuldung erhöhen, und das Management rechnet damit, dass die Ausgaben für Robotik 2027 weiter steigen.
Inhaltsverzeichnis
- Hexagon-Ergebnisse verbinden schnelleres Wachstum mit höheren Margen
- Nachfrage aus Verteidigung und Fertigung treibt uneinheitliche Erholung
- Ausstehende Übernahmen würden Umsatz und Verschuldung erhöhen
- Die Kommerzialisierung von AEON geht mit höheren Investitionszusagen einher
- Fazit
Hexagon-Ergebnisse verbinden schnelleres Wachstum mit höheren Margen
Der Nettoumsatz stieg gegenüber dem Vorjahreszeitraum um 73 Mio. €. Der Sensorenumsatz wuchs um 20 %, während die Bruttomarge mit rund 62 % weitgehend unverändert gegenüber dem dritten Quartal 2025 blieb.
Das EBIT AC ohne Robotik erreichte 265 Mio. €, die Marge stieg von 23,1 % auf 25,3 %. Auf vergleichbarer Basis ohne Einmaleffekte bezifferte das Unternehmen die Margenverbesserung auf 450 Basispunkte. Das Kostensenkungsprogramm trug im Quartal 18,5 Mio. € bei.
Die Ausgaben für Robotik dämpften die Verbesserung teilweise. Die EBITDA-C-Marge einschließlich Robotik stieg trotz eines Anstiegs der vierteljährlichen Investitionen in Robotik von 6 Mio. € im Vorjahreszeitraum auf 13 Mio. € auf 24 % gegenüber 22,5 %.
Die Cash Conversion lag bei 82 %. Der operative Cashflow betrug vor Steuern 208 Mio. € und nach Steuern, Zinsen und nicht wiederkehrenden Posten 119 Mio. €. Die Nettoverschuldung sank im Quartal von 532 Mio. € auf 489 Mio. €.
| Posten | Details |
|---|---|
| Organisches Wachstum in EMEA | 17 % im Q3 2026 |
| Organisches Wachstum in China | 15 % im Q3 2026 |
| Organisches Wachstum im übrigen Asien | 14 % im Q3 2026 |
| Organisches Wachstum in Amerika | 6 % im Q3 2026 |
Nachfrage aus Verteidigung und Fertigung treibt uneinheitliche Erholung
Autonomous Solutions erzielte ein organisches Wachstum von 23 % – das stärkste Quartal aller Zeiten – bei einer EBITDA-C-Marge von 31,5 %. Vorstandsvorsitzender Anders Svensson führte einen Großteil des Wachstums auf die Nachfrage nach störungssicheren Antennen zurück, insbesondere in Europa, sowie auf Anwendungen in den Bereichen Verteidigung, Luftfahrt und Schifffahrt.
Manufacturing Intelligence wuchs organisch um 16 %, gestützt durch die allgemeine Fertigung, die Luft- und Raumfahrt sowie die Elektronikbranche. Infrastructure & Geospatial legte um 4 % zu, verglichen mit 1 % im Vorjahreszeitraum.
Svensson sagte, der Auftragseingang von Manufacturing Intelligence habe in etwa dem Umsatz entsprochen, während die Auftragseingänge in den beiden anderen Geschäftsbereichen den Umsatz übertroffen hätten. In stärkeren Endmärkten sah er eine stabile Nachfrage mit Blick auf 2027, erwartete jedoch keine kurzfristige Erholung in der Landwirtschaft, der Automobilindustrie oder dem Baugewerbe.
Das Wachstum war in allen Regionen der Gruppe positiv. Der Vorjahresvergleich in Amerika wurde durch einen großen Verteidigungsauftrag im Vorjahresquartal belastet; das Management erklärte, es habe keine Abschwächung der Nachfrage in Nordamerika beobachtet.
Ausstehende Übernahmen würden Umsatz und Verschuldung erhöhen
Hexagon erwartete, dass die Übernahmen von Waygate, Guidance Marine und Rock Science im vierten Quartal 2026 abgeschlossen würden. Waygate, gemessen am ausgewiesenen Umsatz das größte der drei Unternehmen, erzielte 2025 einen Umsatz von rund 631 Mio. € bei einer EBIT-Marge von etwa 10 %.
Das Management erwartet, dass Waygate die EBIT-AC-Marge der Gruppe zunächst um rund 150 Basispunkte und die Marge von Manufacturing Intelligence um etwa 300 Basispunkte verwässern wird. Svensson sagte, es gebe einen Verbesserungsplan, Hexagon werde jedoch keinen Zeitplan bekannt geben, bevor es diesen mit dem übernommenen Unternehmen abgestimmt habe.
Auf Pro-forma-Basis für die letzten zwölf Monate einschließlich der Übernahmen würde der Umsatz von 4,0 Mrd. € auf rund 4,7 Mrd. € steigen und das EBITDA-C von 0,9 Mrd. € auf etwa 1 Mrd. €. Das Verhältnis von Nettoverschuldung zu EBITDA würde von 0,3 auf rund das 1,4-Fache steigen und damit unter dem vom Unternehmen genannten Schwellenwert von 2,5 liegen. Diese Zahlen beschreiben die kombinierten Unternehmen und nicht abgeschlossene Quartalsergebnisse.
Die Kommerzialisierung von AEON geht mit höheren Investitionszusagen einher
Hexagons Einführung seines humanoiden Industrieroboters im Juni 2025 stellte AEON für Anwendungen wie Manipulation, Inspektion und Reality Capture vor; Schaeffler und Pilatus wurden als Pilotpartner genannt. Diese frühere Ankündigung umriss den industriellen Anwendungsbereich des Projekts, nicht dessen aktuellen Finanzausblick.
In der Ergebnisbesprechung im Oktober 2026 sagte Svensson, die jährlichen Investitionen würden sich 2026 auf 45 Mio. bis 50 Mio. US-Dollar belaufen und 2027 voraussichtlich auf 70 Mio. bis 80 Mio. US-Dollar steigen, wobei der letztgenannte Betrag noch nicht bestätigt sei.
Das Management erwartet, dass 2027 erste Umsätze mit Robotern und Robot-as-a-Service-Modellen erzielt werden. Svensson veranschlagte den erwarteten Break-even auf etwa 2031. Damit ist Robotik ein längerfristiges Kommerzialisierungsvorhaben und kein kurzfristiger Gewinnbeitrag.
Fazit
Die nächsten Meilensteine sind der erwartete Abschluss der Übernahmen im vierten Quartal und die geplante Kommerzialisierung von AEON Anfang 2027. Beide werden Hexagons Fähigkeit auf die Probe stellen, die verbesserte operative Profitabilität zu sichern und zugleich das Geschäftsportfolio sowie die Investitionen in Robotik auszubauen.
Weitere Nachrichten lesen
Weitere Nachrichten von FinanceVelix
Haftungsausschluss
Dieser Artikel von FinanceVelix dient der allgemeinen Information und stellt keine individuelle Finanz-, Anlage-, Rechts- oder Steuerberatung dar. Marktpreise, Zinssätze und wirtschaftliche Rahmenbedingungen können sich ändern; Anlagen sind mit Verlustrisiken verbunden. Die Angaben geben den zum Veröffentlichungszeitpunkt verfügbaren Informationsstand wieder und können sich ändern. Prüfen Sie wichtige Informationen eigenständig und ziehen Sie bei Bedarf qualifizierte Fachleute hinzu. Die Erwähnung eines Vermögenswerts, eines Unternehmens oder einer Dienstleistung stellt keine Empfehlung dar.
Kommentare
Seien Sie respektvoll. Kein Spam, kein Auftreten unter fremder Identität und keine privaten Zugangsdaten. Gewöhnliche Beiträge und Kommentare erscheinen sofort; verdächtige Links werden zur Überprüfung zurückgehalten.
Bitte warten Sie...