EAAA:n listautumisannin on määrä alkaa 26. lokakuuta 2026. Annissa tarjotaan nykyisiä osakkeita 1 200 crore rupian arvosta hintaan 1 585–1 665 rupiaa osakkeelta. Vaihtoehtoisten sijoitusten varainhoitoyhtiö ei saa uutta pääomaa. Ylimmällä tarjoushinnalla EAAA India Alternativesin implisiittinen markkina-arvo olisi 10 765 crore rupiaa, mikä vastaa 37,1-kertaista arvostusta suhteessa sen viimeisten 12 kuukauden 290,23 crore rupian tulokseen.
Keskeiset huomiot
- 26.–28. lokakuuta järjestettävä anti koostuu kokonaan pääomistaja Edelweiss Securities and Investmentsin osakemyynnistä.
- Hallinnointipalkkiot kasvavat, mutta tulosidonnaiset tuotot ja sijoitustuotot muodostavat lähes kaksi viidesosaa tilikauden 2026 tuotoista.
- Jakelukulut, epätasainen liiketoiminnan rahavirta ja keskeneräiset viranomaissovittelut ovat edelleen tärkeitä huomioon otettavia seikkoja.
Sisällysluettelo
- EAAA:n listautumisannin ehdot eivät tuo yhtiölle uutta pääomaa
- Palkkiota tuottavat varat ovat nimellisiä sitoumuksia pienemmät
- Tuottojen kasvuun liittyy tulosrakenteen muutos
- Jakelukulut ja rahaksi muutettavuus vaativat erillistä tarkastelua
- Yhteenveto
EAAA:n listautumisannin ehdot eivät tuo yhtiölle uutta pääomaa
Merkintäaika päättyy 28. lokakuuta 2026. Annin jälkeen omistajaryhmän omistusosuuden odotetaan laskevan 95,03 prosentista 83,88 prosenttiin. Koska anti koostuu kokonaan nykyisistä osakkeista, myyntitulot menevät myyvälle osakkeenomistajalle eivätkä rahoita EAAA:n toimintaa tai sijoituksia.
Ylin tarjoushinta, 1 665 rupiaa, on 25,9 % korkeampi kuin hinta, jonka ulkopuoliset sijoittajat maksoivat maaliskuussa 2026 eli 1 322 rupiaa. Se tarjoaa tuoreen vertailukohdan, vaikka noteeraamattomien osakkeiden ostoon ja yleisölle suunnattuun osakeantiin liittyy erilaisia likviditeettiolosuhteita.
Annin 37,1-kertaisen arvostuskertoimen laskennassa käytetty viimeisten 12 kuukauden tulos eroaa EAAA:n tilikauden 2026 tuloksesta, joka oli 265 crore rupiaa. Ajanjaksojen pitäminen erillään on tärkeää, kun tarjoushintaa verrataan tilikauden taloudellisiin tuloksiin.
| Erä | Tiedot |
|---|---|
| Kokonaistuotot | 584 crore rupiaa tilikaudella 2024; 964 crore rupiaa tilikaudella 2026. |
| Tilikauden voitto verojen jälkeen | 175 crore rupiaa tilikaudella 2024; 265 crore rupiaa tilikaudella 2026. |
| Palkkiota tuottavat hallinnoitavat varat tilikauden lopussa | 30 398 crore rupiaa tilikaudella 2024; 44 710 crore rupiaa tilikaudella 2026. |
| Ennen listautumisantia maksetut voitonjaot | Tilikaudella 2026 maksetut osingot 205,7 crore rupiaa; lisäksi heinäkuussa 2026 ilmoitettiin 61,1 crore rupian osingosta. |
Palkkiota tuottavat varat ovat nimellisiä sitoumuksia pienemmät
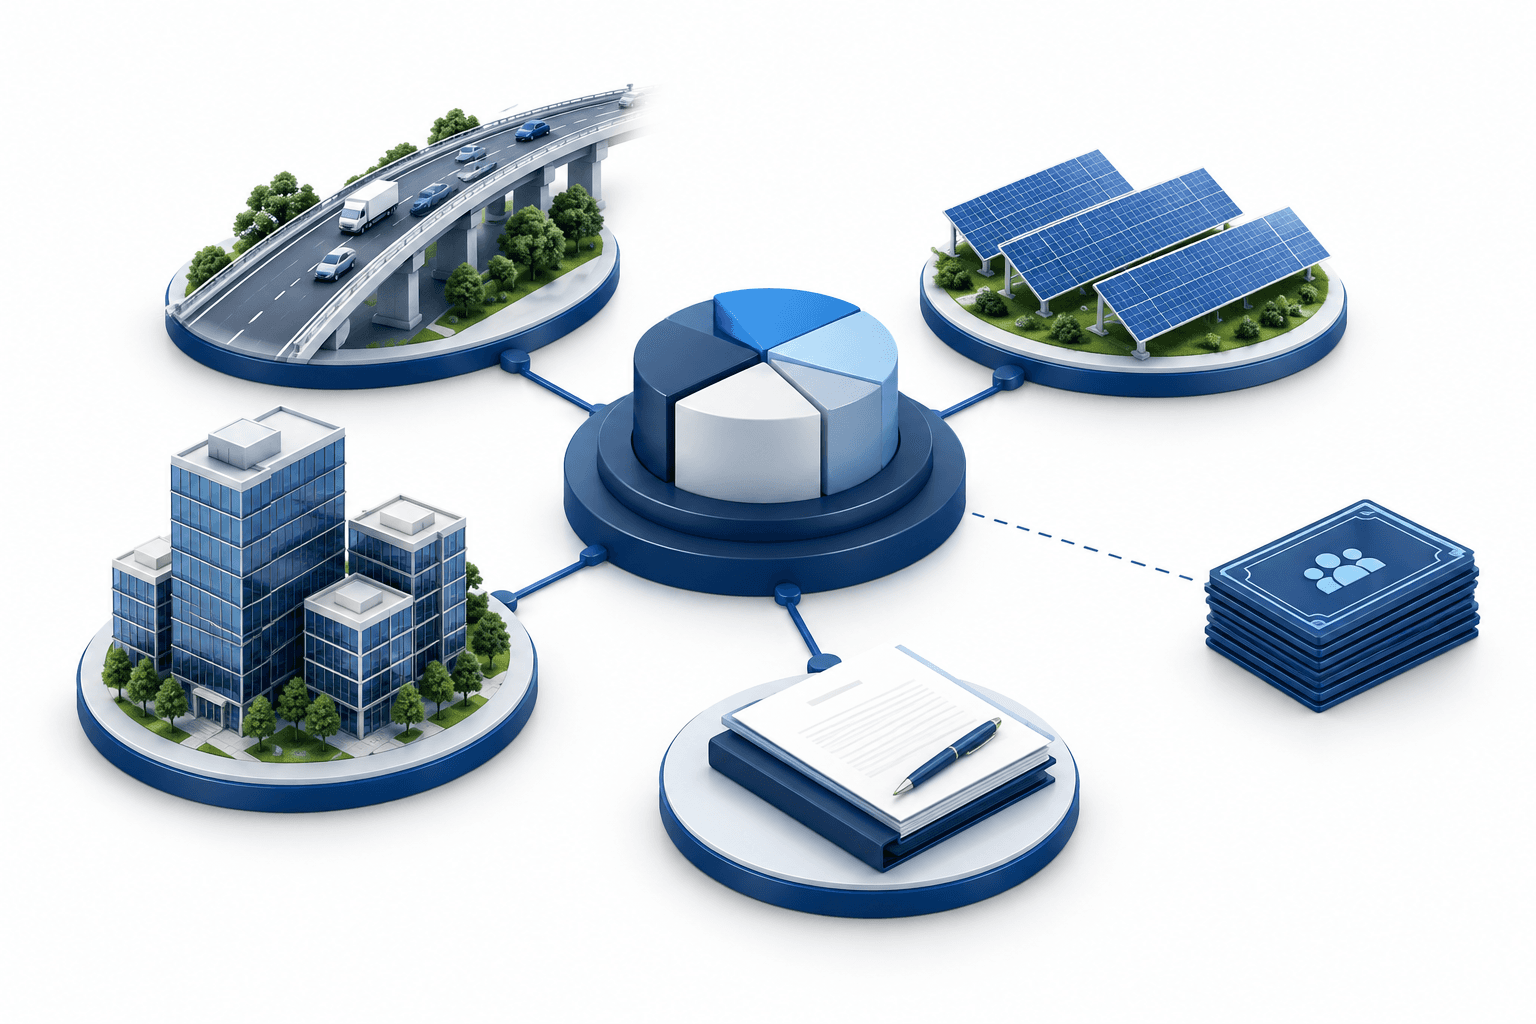
Vuonna 2008 perustettu EAAA sijoittaa eläkerahastojen, vakuutusyhtiöiden, varakkaiden sijoittajien ja perhetoimistojen puolesta pääasiassa yksityiseen luotonantoon ja reaalivaroihin, kuten teihin, aurinkovoimahankkeisiin ja liikekiinteistöihin. Sijoitukset toteutetaan pääosin monivuotisten vaihtoehtoisten sijoitusrahastojen ja offshore-rahastojen kautta.
Intian talouspalvelun selvityksessä vaihtoehtoisista sijoitusrahastoista ne kuvataan yksityisesti kootuiksi sijoitusvälineiksi, jotka eroavat sijoitusrahastoista. Selvityksessä mainitaan katettuihin rahastotyyppeihin kuuluviksi muun muassa velka- ja infrastruktuurirahastot. Tämä rakenne auttaa selittämään, miksi EAAA:n liiketoiminta eroaa perinteisen sijoitusrahastoyhtiön toiminnasta.
Kesäkuussa 2026 EAAA:n hallinnoitavat varat olivat aktiivisten rahastojen sitoumusten perusteella mitattuna 95 345 crore rupiaa, mutta niistä vain 48 623 crore rupiaa tuotti palkkioita. Vanhemmissa rahastoissa, joiden sijoitukset on realisoitu, sitoumuksia voi olla edelleen voimassa, vaikka palkkioita kertyy pienemmästä varallisuuspohjasta. Siksi AUM:n kokonaismäärä ei vastaa tuottoja tuottavaa varallisuuspohjaa.
Reaalivarat muodostivat 57,7 % palkkiota tuottavista hallinnoitavista varoista ja yksityinen luotonanto 39,6 %. EAAA:lla oli 11 009 asiakassuhdetta, ja nykyisten asiakkaiden osuus AUM-sitoumuksista oli noin 77 %.
Tuottojen kasvuun liittyy tulosrakenteen muutos
EAAA:n tuotot ja voitto kasvoivat tilikausien 2024 ja 2026 välillä samalla, kun palkkiota tuottavat varat lisääntyivät. Hallinnointipalkkiot olivat tilikaudella 2026 yhteensä 579 crore rupiaa, ja kesäkuussa 2026 päättyneellä vuosineljänneksellä ne kasvoivat lähes 26 % vuodentakaisesta 167 crore rupiaan.
Hallinnointipalkkioiden osuus kokonaistuotoista kuitenkin laski tilikauden 2024 68 prosentista tilikauden 2026 60 prosenttiin. Muuttuva lisätuotto eli VAR kasvoi 95 crore rupiasta 290 crore rupiaan ja muodosti 30 % tilikauden 2026 tuotoista. VAR riippuu siitä, saavuttavatko rahastot määritetyt tuottotavoitteet, ja se voidaan kirjata tuotoksi ennen käteismaksun saamista. Siihen liittyvät henkilöstöbonukset pienentävät lisäksi osakkeenomistajille jäävää osuutta.
General Partner -tuotot olivat tilikaudella 2026 vielä 80 crore rupiaa. Niihin sisältyy korkotuottoja sekä EAAA:n omien sijoitusten arvonnousuja tai -laskuja, mikä tuo palkkioliiketoimintaan pääomavaatimuksia ja sijoitustuottojen vaihtelua.
Raportoitu nettovoittomarginaali laski tilikauden 2024 30 prosentista tilikauden 2026 27,5 prosenttiin ja kesäkuun vuosineljänneksen 24 prosenttiin. Tuottojen kasvu ei siis ole johtanut vakaaseen voittomarginaaliin.
Jakelukulut ja rahaksi muutettavuus vaativat erillistä tarkastelua
EAAA maksaa jakelijoille ennakko- ja jatkuvia palkkioita ja jaksottaa osan kuluista rahastojen toimikaudelle sen sijaan, että kirjaisi ne heti. Ennakkomaksut olivat yhteensä noin 668 crore rupiaa kesäkuussa 2026, mukaan lukien jaksottamattomat jakelukulut. Tulevat jatkuvat palkkiot, joita ei ollut vielä kirjattu kuluksi tai jotka eivät olleet erääntyneet maksettaviksi, olivat lisäksi yhteensä 444 crore rupiaa.
Liiketoiminnan rahavirta oli 13 crore rupiaa negatiivinen tilikaudella 2024 ja 120 crore rupiaa negatiivinen tilikaudella 2025, mutta 235 crore rupiaa positiivinen tilikaudella 2026. Tilikauden 2026 rahavirtalaskelmaan sisältyi myös noin 431 crore rupian VAR-tuottojen realisointiin liittyvä erä, joten tulosperusteisten tuottojen kassaanmaksun ajoitus on tärkeä rahavirran muodostumisen ymmärtämiseksi.
SEBI:n maaliskuussa 2025 tekemässä temaattisessa tarkastuksessa havaittiin erikseen puutteita eturistiriitoja koskevissa ilmoituksissa ja vaatimustenmukaisuusraportoinnissa. SEBI antoi hallinnolliset varoitukset heinäkuussa 2026, ja sovitteluhakemukset olivat edelleen vireillä 24. lokakuuta.
Yhteenveto
EAAA:n listautumisannissa yhdistyvät kasvava palkkiota tuottavien varojen pohja sekä tulos, joka riippuu myös sijoitusten tuotosta ja käteiseksi realisoinnista. Seuraava vahvistettu virstanpylväs on merkintäajan alkaminen 26. lokakuuta ja sen jälkeen päättyminen 28. lokakuuta; anti itsessään ei tuo liiketoimintaan uutta pääomaa.
Lue lisää uutisia
Vastuuvapauslauseke
Tämä FinanceVelix-artikkeli sisältää yleistä tietoa, eikä se ole henkilökohtaista rahoitus-, sijoitus-, oikeudellista tai veroneuvontaa. Markkinahinnat, korot ja talousolosuhteet voivat muuttua; sijoituksiin liittyy tappioriski. Tiedot perustuvat julkaisuhetkellä saatavilla olleeseen aineistoon, ja ne voivat muuttua. Tarkista olennaiset tiedot itsenäisesti ja pyydä tarvittaessa neuvoa pätevältä ammattilaiselta. Omaisuuserän, yhtiön tai palvelun mainitseminen ei tarkoita sen suosittelemista.