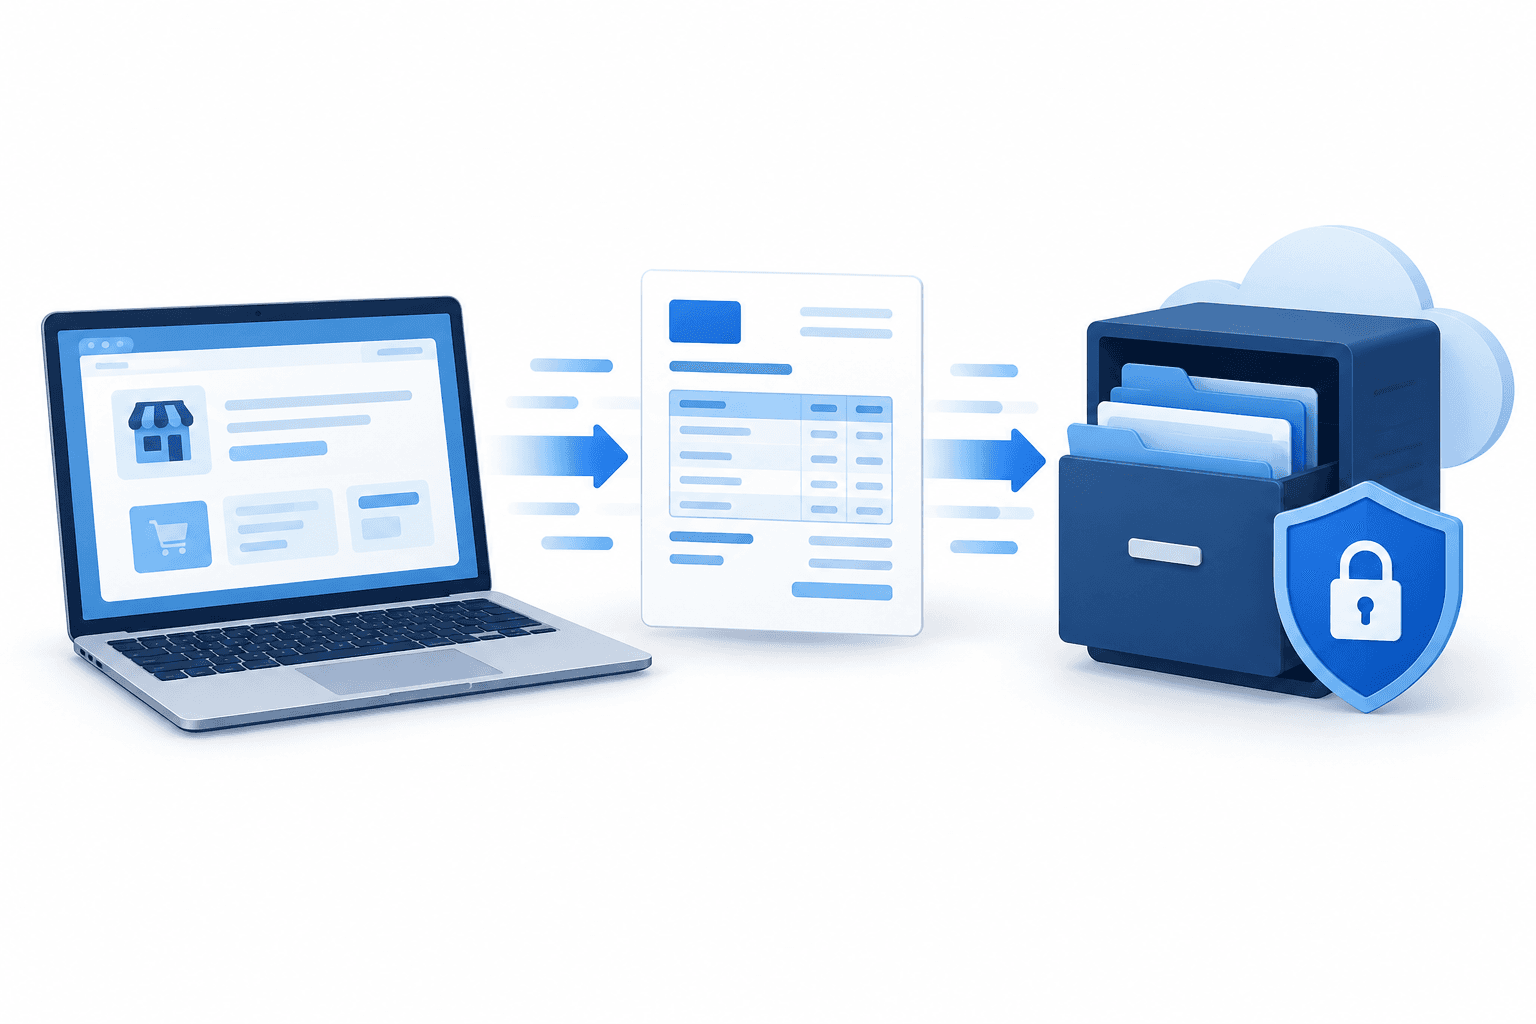
A Fülöp-szigeteki e-számlázási szabályok 2026. december 31-ig adnak időt az érintett vállalkozásoknak az elektronikus számlakibocsátási követelmények teljesítésére. A határidő meghatározott online vállalkozásokra, nagy adózói számlákra, valamint bizonyos számítógépes számlázási rendszerek felhasználóira vonatkozik, az e-kereskedelemmel foglalkozó mikroadózók azonban mentesülnek.
Legfontosabb tudnivalók
- Az érintettség az adózói besorolástól, illetve bizonyos esetekben a vállalkozás által használt számlázási rendszerektől függ.
- Egy beszkennelt számla vagy egy tetszetős digitális dokumentum nem feltétlenül felel meg az elektronikus számla fogalmának.
- Az adóhatóság közlése szerint nem akkreditálja az elektronikus számlázórendszerek szoftverszolgáltatóit.
Kikre vonatkozik a Fülöp-szigeteki e-számlázási határidő
A 26-2025. számú bevételi rendelet év végi megfelelési határidőt ír elő az e-kereskedelmet vagy internetes tranzakciókat folytató kis-, közép- és nagy adózók számára. A szabály a Large Taxpayer Service ügyfeleire, valamint bizonyos számítógépes könyvelési vagy számlázási rendszereket használó vállalkozásokra is kiterjed.
A vállalkozások adózói besorolása az éves bruttó árbevételen alapul. A vállalkozás ezekkel a küszöbértékekkel ellenőrizheti, melyik kategóriába tartozik, miközben azt is megvizsgálja, hogy a meglévő számlázási rendszere az előírás hatálya alá vonja-e.
| Tétel | Részletek |
|---|---|
| Mikroadózó | Éves bruttó árbevétel: P3 millió alatt |
| Kis adózó | Éves bruttó árbevétel: P3 milliótól P20 millió alatt |
| Közepes adózó | Éves bruttó árbevétel: P20 milliótól P1 milliárd alatt |
| Nagy adózó | Éves bruttó árbevétel: legalább P1 milliárd |
Mi minősül elektronikus számlának
A 11-2025. számú bevételi rendelet értelmében a megfelelő elektronikus számlát rendszernek kell előállítania, és strukturált adatokat kell tartalmaznia, amelyek elektronikusan kinyerhetők, majd értékesítési adatszolgáltatás céljából továbbíthatók a Bureau of Internal Revenue (BIR) részére.
A beszkennelt papírszámla nem felel meg a követelményeknek. A szoftverrel előállított számla sem feltétlenül megfelelő, ha a rendszer nem képes az adatait elektronikusan jelenteni. A szoftvert vizsgáló vállalkozások ellenőrizhetik, hogyan tárolja és nyeri ki a rendszer a számlainformációkat, illetve hogyan készíti elő azokat a továbbításra.
Tanúsítás és szolgáltatói állítások
A BIR egy 2025. szeptemberi tájékoztatójában közölte, hogy nem akkreditálja az elektronikus számlázórendszerek szoftverszolgáltatóit. Azt is jelezte, hogy az előírások hatálya alá tartozó vagy értesített adózóknak kell kérelmezniük az EIS-tanúsítványt és az értékesítési adatok továbbítására vonatkozó engedélyt.
További hírek
Jogi nyilatkozat
Ez a FinanceVelix-cikk általános tájékoztatást nyújt, nem minősül személyre szabott pénzügyi, befektetési, jogi vagy adótanácsadásnak. A piaci árak, a kamatlábak és a gazdasági körülmények változhatnak; a befektetések veszteség kockázatával járnak. A tények a közzétételkor rendelkezésre álló információkat tükrözik, és változhatnak. A fontos információkat önállóan is ellenőrizze, és szükség esetén forduljon képzett szakemberhez. Egy eszköz, vállalat vagy szolgáltatás említése nem jelent ajánlást.



Hozzászólások
Légy tisztelettudó. Tilos a spam, más személynek kiadni magad és bizalmas hozzáférési adatokat közzétenni. A szokásos bejegyzések és hozzászólások azonnal megjelennek; a gyanús linkeket tartalmazókat ellenőrzésig visszatartjuk.
Kérlek, várj...