A Castrol India nyeresége 22,6%-kal, 176,37 crore rúpiára csökkent 2026 július–szeptemberében, annak ellenére, hogy a bevétel 27,3%-kal nőtt, mivel a jelentősen emelkedő anyagköltségek és a kedvezőtlen devizamozgások szűkítették az eredményt. Az október 24-én bejelentett eredményekre azelőtt került sor, hogy változhatna a kenőanyaggyártó végső tulajdonosa.
Főbb tudnivalók
- A nyers- és csomagolóanyagok felhasználása 70,8%-kal nőtt, jóval gyorsabban, mint a bevétel.
- Az EBITDA-marzs az egy évvel korábbi 23,7%-ról 15,1%-ra szűkült.
- A BP globális Castrolban lévő irányító részesedésének tervezett eladása továbbra is jóváhagyásokhoz kötött; a tranzakció lezárását 2026 végére tervezik.
Tartalomjegyzék
- A Castrol India nyeresége csökken, mert a költségek gyorsabban nőnek az értékesítésnél
- A kilenchavi növekedés ellentétben áll a negyedéves visszaeséssel
- A tervezett tulajdonosváltás nyilvános vételi ajánlati eljárást von maga után
- Összegzés
A Castrol India nyeresége csökken, mert a költségek gyorsabban nőnek az értékesítésnél
Az üzemi tevékenységből származó bevétel 1 734,72 crore rúpiát ért el, szemben a 2025. július–szeptemberi 1 362,75 crore rúpiával. A nettó nyereség ezzel ellentétesen alakult: az egy évvel korábbi 227,80 crore rúpiáról csökkent, míg a kamatok, adózás, értékcsökkenés és amortizáció előtti eredmény (EBITDA) 18,8%-kal, 262,04 crore rúpiára esett vissza.
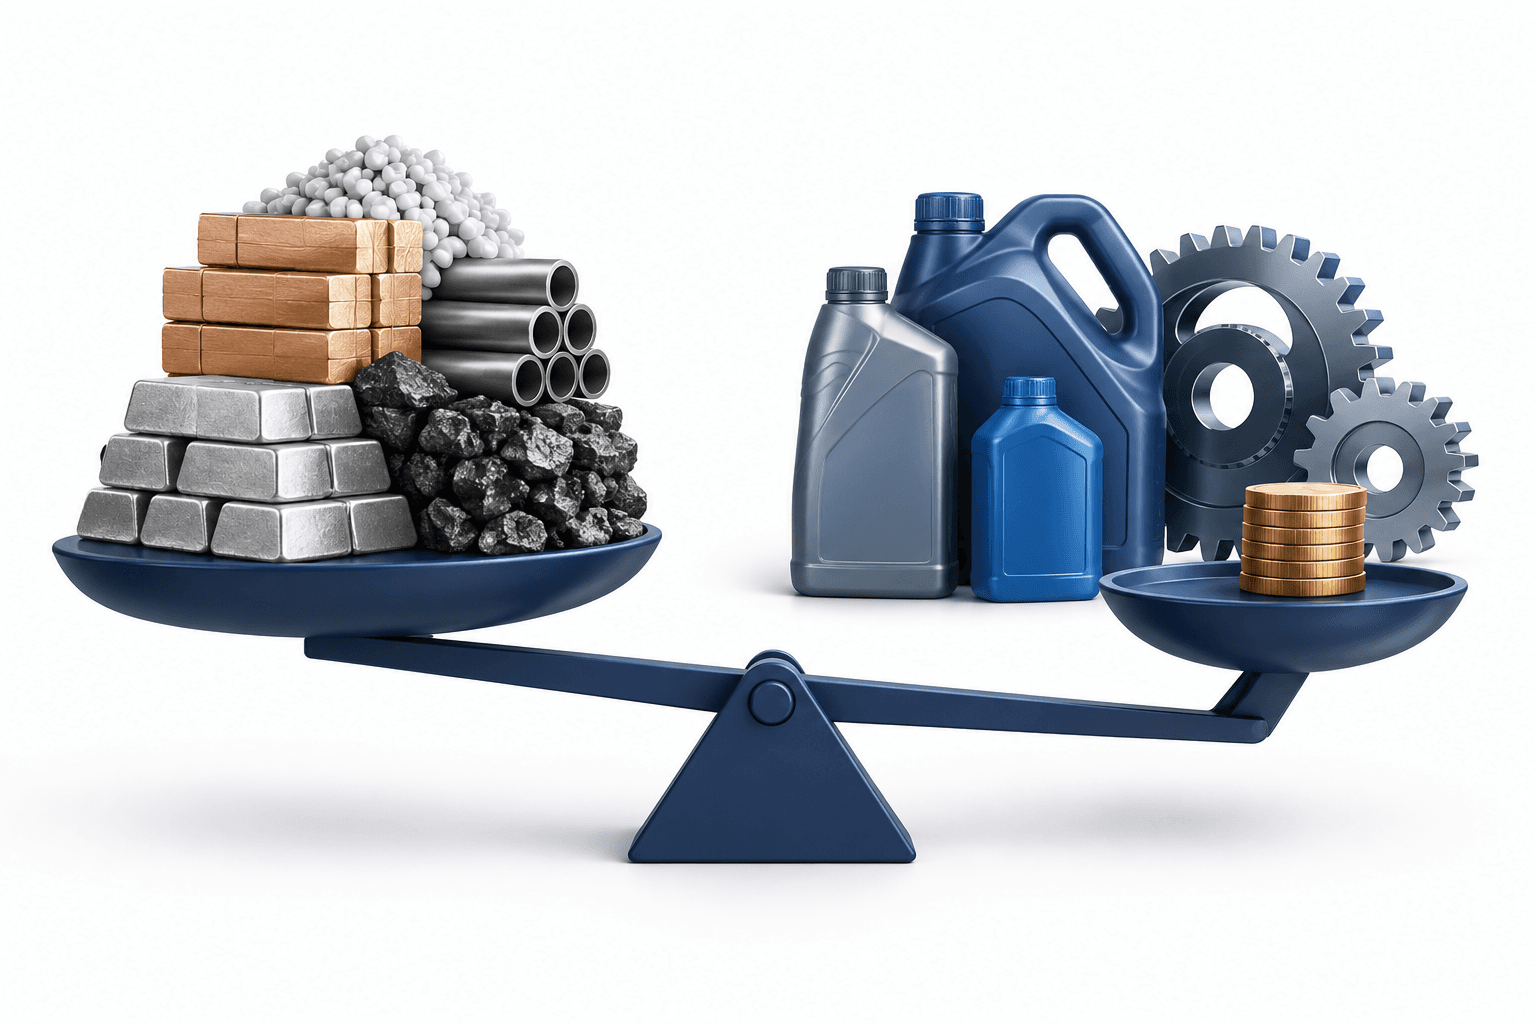
A nyers- és csomagolóanyagok felhasználása az egy évvel korábbi 635,79 crore rúpiáról 1 085,86 crore rúpiára emelkedett. Ezek a költségek a bevétel 62,6%-át tették ki, szemben az egy évvel korábbi 46,7%-kal, így lényegesen kevesebb bevétel maradt az egyéb kiadások fedezésére és nyereség elérésére.
Az összes kiadás 41%-kal, 1 504,74 crore rúpiára nőtt, meghaladva az értékesítés bővülését. Az EBITDA-marzs megközelítőleg 860 bázisponttal szűkült.
Saugata Basuray ügyvezető igazgató elmondta, hogy az év elején végrehajtott árváltoztatások mérsékelték a marzsokra nehezedő hatást. A vezetőség az augusztusi eredménybeszámoló során arra figyelmeztetett, hogy az alacsonyabb költségű készletek korábban tompították a nyereségességre gyakorolt hatást, és hogy szeptemberben már láthatóbbá válik a nyersanyag-infláció.
Mrinalini Srinivasan pénzügyi igazgató szerint az üzleti környezet várhatóan továbbra is ingadozó és inflációs marad. Hozzátette, hogy a vállalat árazási és költségintézkedésekkel kezeli majd a marzsokra nehezedő nyomást, miközben továbbra is a piaci részesedés növelésére törekszik.
| Tétel | Részletek |
|---|---|
| Január–szeptemberi bevétel | 5 151,43 crore rúpia, 20,3%-kal több az egy évvel korábbi 4 281,58 crore rúpiánál. |
| Január–szeptemberi nettó nyereség | 766,25 crore rúpia, 8,6%-kal több a 705,26 crore rúpiánál. |
| Január–szeptemberi EBITDA | 1 086 crore rúpia, 11%-os éves növekedéssel. |
| Április–júniusi nettó nyereség | 347,70 crore rúpia, szemben a július–szeptemberi 176,37 crore rúpiával. |
| Április–júniusi bevétel | 1 871,47 crore rúpia, szemben a július–szeptemberi 1 734,72 crore rúpiával. |
A kilenchavi növekedés ellentétben áll a negyedéves visszaeséssel
A Castrol pénzügyi éve januártól decemberig tart. A harmadik negyedévi visszaesés ellenére a bevétel, a nettó nyereség és az EBITDA 2026 január–szeptemberében is meghaladta az egy évvel korábbi szintet. A legutóbbi negyedév az április–júniusi időszaknál is gyengébb volt: a nettó nyereség 49,3%-kal, a bevétel pedig 7,3%-kal csökkent az előző negyedévhez képest.
A működés bővítése a nyereségre nehezedő nyomás mellett is folytatódott. Az ipari üzletág kétszámjegyű volumenbővülést ért el, és 700 új ügyfelet szerzett az autóiparban és a gépgyártásban, a fémiparban, a repülőgépiparban és a cukoriparban.
Az értékesítési hálózat mintegy 167 000 értékesítési pontra bővült, köztük 46 000 vidéki értékesítési pontra. Az autóápolási termékek körülbelül 50 000 fizikai üzletben voltak elérhetők, a szervizhálózat pedig több mint 870 Castrol Auto Service központot és több mint 1 000 Rural Service Express helyszínt foglalt magában.
A tervezett tulajdonosváltás nyilvános vételi ajánlati eljárást von maga után
Az eredményektől különálló fejleményként a Castrol a BP tervezett, 65%-os részesedésének Stonepeak részére történő eladásáról szóló bejelentése szerint a tranzakció lezárása 2026 végére várható, a szükséges jóváhagyások függvényében. A globális ügylet a Castrol üzletág értékét hozzávetőleg 10 milliárd dollárra teszi.
Az ügylet révén a Stonepeak közvetett irányítást szerezne a Castrol India felett, amelyben az Egyesült Királyságban bejegyzett Castrol Limited 51%-os részesedéssel rendelkezik. A tervezett irányítóváltás kötelező nyilvános vételi ajánlati eljárást indított az indiai részvényesek számára.
A Stonepeak és partnerei a Castrol India legfeljebb 26%-ának megvásárlását javasolták, kezdetben részvényenként 194,04 rúpiás áron, ami hozzávetőleg 4 990 crore rúpia kiadást jelenthet. Ezek a tervezett ajánlat feltételei, nem pedig egy már lezárult felvásárlásé.
A Castrol India továbbra is tőzsdén jegyzett vállalat marad, kivéve, ha külön kivezetési eljárást indítanak. A tervezett tulajdonosváltás nem módosítja automatikusan a vállalat meglévő működését.
Összegzés
A Castrol India harmadik negyedéve megmutatta, hogy az erőteljes értékesítési növekedés nem tudta ellensúlyozni az anyagköltségek emelkedését. A következő bejelentett tranzakciós mérföldkő a globális Castrol-részesedés eladásának 2026 végéig történő lezárása, a jóváhagyások függvényében; az indiai nyilvános vételi ajánlati eljárás különálló a vállalat működési teljesítményétől.
További hírek
Jogi nyilatkozat
Ez a FinanceVelix-cikk általános tájékoztatást nyújt, nem minősül személyre szabott pénzügyi, befektetési, jogi vagy adótanácsadásnak. A piaci árak, kamatlábak és gazdasági körülmények változhatnak; a befektetések veszteség kockázatával járnak. A tények a közzétételkor rendelkezésre álló információkat tükrözik, és változhatnak. A fontos információkat ellenőrizze önállóan, szükség esetén pedig forduljon képzett szakemberhez. Egy eszköz, vállalat vagy szolgáltatás említése nem jelent ajánlást.