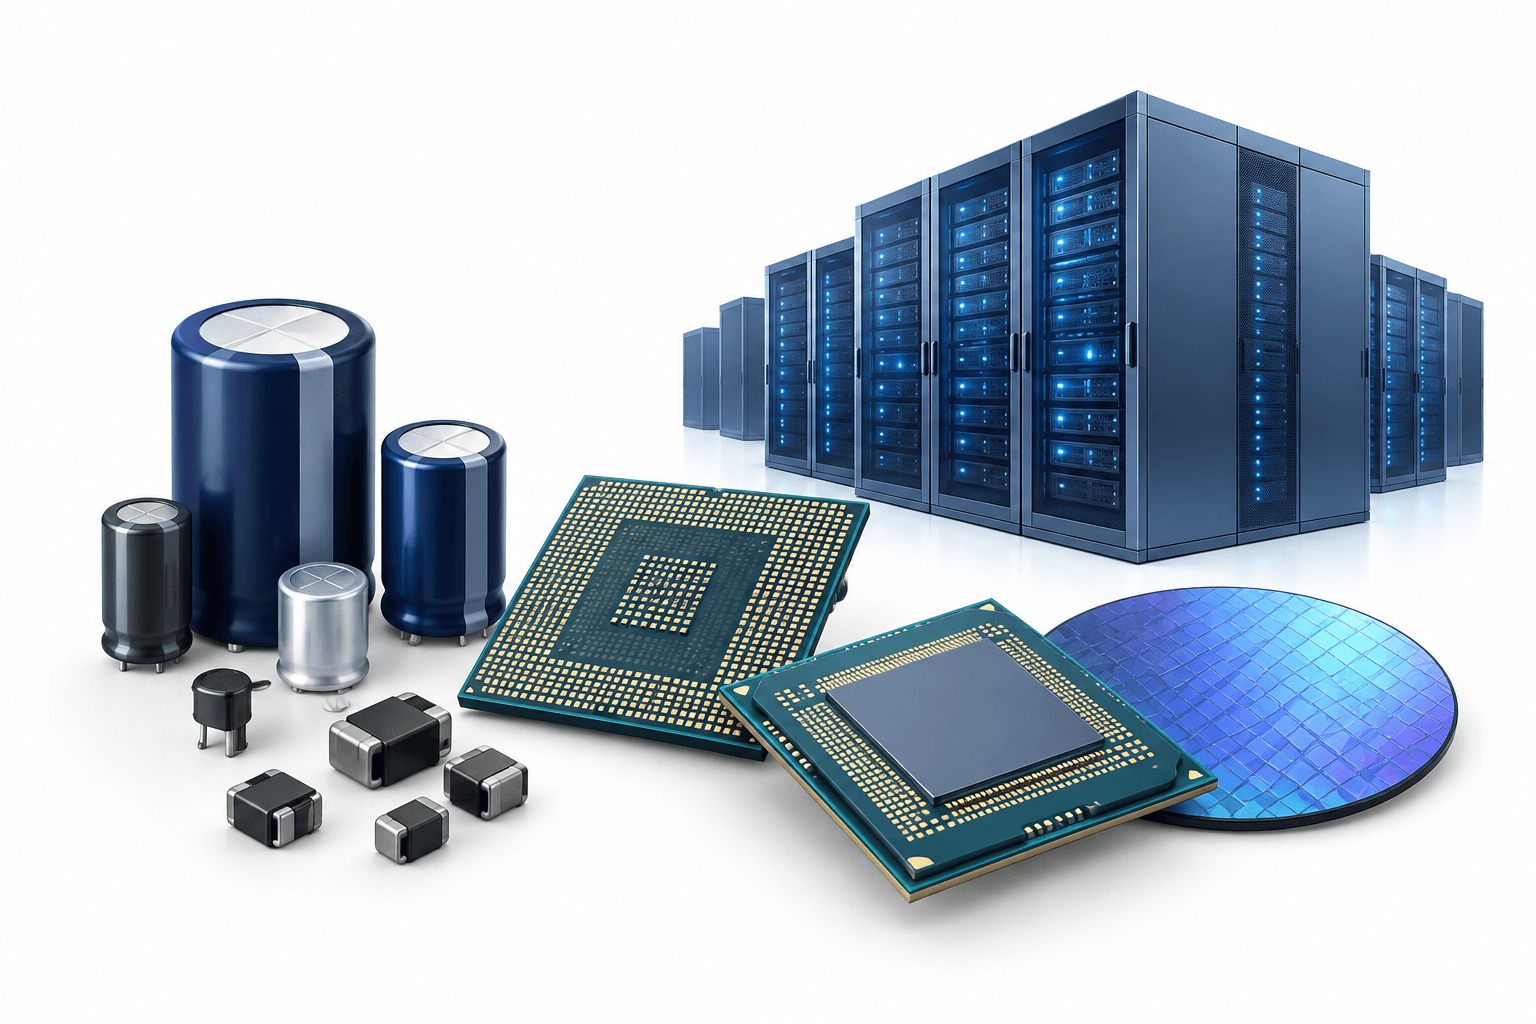
삼성전기는 2026년 3분기에 분기 기준 사상 최대 실적을 기록했으며, 영업이익은 전년 동기 대비 165% 증가한 6,910억 원을 기록했다. 매출은 AI 데이터센터용 부품 수요에 힘입어 30% 증가한 3조 7,633억 원을 기록했다.
핵심 요약
- 영업이익은 전분기 대비로도 57% 증가했으며, 매출은 9% 늘었다.
- 패키지솔루션 매출은 전년 동기 대비 58% 증가한 반면, 광학솔루션 매출은 전분기보다 감소했다.
- 회사는 4분기에도 AI 부품 수요가 견조하게 이어질 것으로 예상하며, 추가적인 생산능력 투자를 계획하고 있다.
삼성전기 실적과 AI 수요
삼성전기는 3분기 경영실적에서 매출과 영업이익 모두 분기 기준 사상 최대치를 기록했다고 밝혔다. 회사는 AI 제품이 이끈 컴포넌트 사업부 매출 확대, AI 데이터센터와 자동차용 패키지 기판 매출 증가, 전기차 고객사 대상 카메라 모듈 공급 확대를 실적 개선 요인으로 꼽았다.
컴포넌트솔루션 사업부는 적층세라믹커패시터(MLCC) 등을 생산한다. 회사는 서버, 네트워크, 전력 등 AI 데이터센터 관련 용도를 중심으로 전 응용 분야에서 매출이 증가했다고 밝혔다.
| 항목 | 세부 내용 |
|---|---|
| 컴포넌트솔루션 3분기 매출 | 1조 8,830억 원; 전년 동기 대비 36%, 전분기 대비 14% 증가 |
| 패키지솔루션 3분기 매출 | 9,390억 원; 전년 동기 대비 58%, 전분기 대비 22% 증가 |
| 광학솔루션 3분기 매출 | 9,413억 원; 전년 동기 대비 3% 증가, 전분기 대비 9% 감소 |
카메라 매출 둔화 속 패키지 기판 성장
패키지솔루션의 성장은 서버 프로세서, AI 가속기, 네트워크 및 자동차용 고부가가치 기판 공급 증가를 반영했다. 반면 해외 고객사의 IT 카메라 모듈 수요가 둔화하면서 광학솔루션 매출은 2분기보다 감소했다.
그럼에도 광학 사업은 전년 동기 대비 성장했다. 삼성전기는 신규 카메라 모듈, 폴더블폰용 공급, 자동차용 공급 확대 등을 증가 요인으로 들었다.
4분기 전망 및 생산능력 계획
삼성전기는 4분기에도 고사양 AI 데이터센터 부품에 대한 수요가 견조하게 이어질 것으로 예상한다. 회사 관계자는 자동차 및 AI 서버 수요에 힘입어 통상적인 계절성에도 MLCC 매출이 크게 증가할 것이라고 말했다. 이는 경영진의 전망이며, 발표된 실적이 아니다.
회사는 약 50개 고객사와 MLCC 장기 공급 계약을 체결했거나 체결 절차를 진행 중이며, 내년 MLCC 매출의 절반 이상이 이러한 계약에서 발생할 것으로 예상한다고 밝혔다. 또한 임베딩 및 멀티코어 기술을 활용한 서버 CPU 기판의 4분기 공급량을 두 배로 늘릴 계획이다.
필리핀 신공장은 2027년 고사양 MLCC 양산을 시작할 예정이다. 회사는 AI 데이터센터 수요 대응을 위해 6조 8,000억 원을 투자해 패키지 기판을 생산할 계획이며, 2027년부터 단계적으로 생산을 시작하고 2028년부터 의미 있는 매출 기여가 있을 것으로 예상한다고 밝혔다. 자본 지출은 당초 예상치를 웃돌 것으로 전망된다.
다음 주요 일정
다음으로 확정된 주요 일정은 2027년 필리핀 신설 MLCC 공장의 양산 시작 계획이다.
더 많은 뉴스 읽기
면책 조항
이 FinanceVelix 기사는 일반 정보 제공을 위한 것이며, 개인별 금융·투자·법률·세무 자문이 아닙니다. 시장 가격, 금리 및 경제 여건은 변할 수 있으며 투자에는 손실 위험이 따릅니다. 사실관계는 발행 당시 이용 가능한 자료를 반영하며 변경될 수 있습니다. 중요한 정보는 독립적으로 확인하고 필요할 경우 자격을 갖춘 전문가와 상담하십시오. 특정 자산, 회사 또는 서비스를 언급하는 것은 이를 보증한다는 뜻이 아닙니다.
댓글
서로 존중해 주세요. 도배·사칭·개인 인증정보 게시를 금지합니다. 일반 글과 댓글은 즉시 공개되며, 의심스러운 링크는 검토를 위해 보류됩니다.
처리 중…