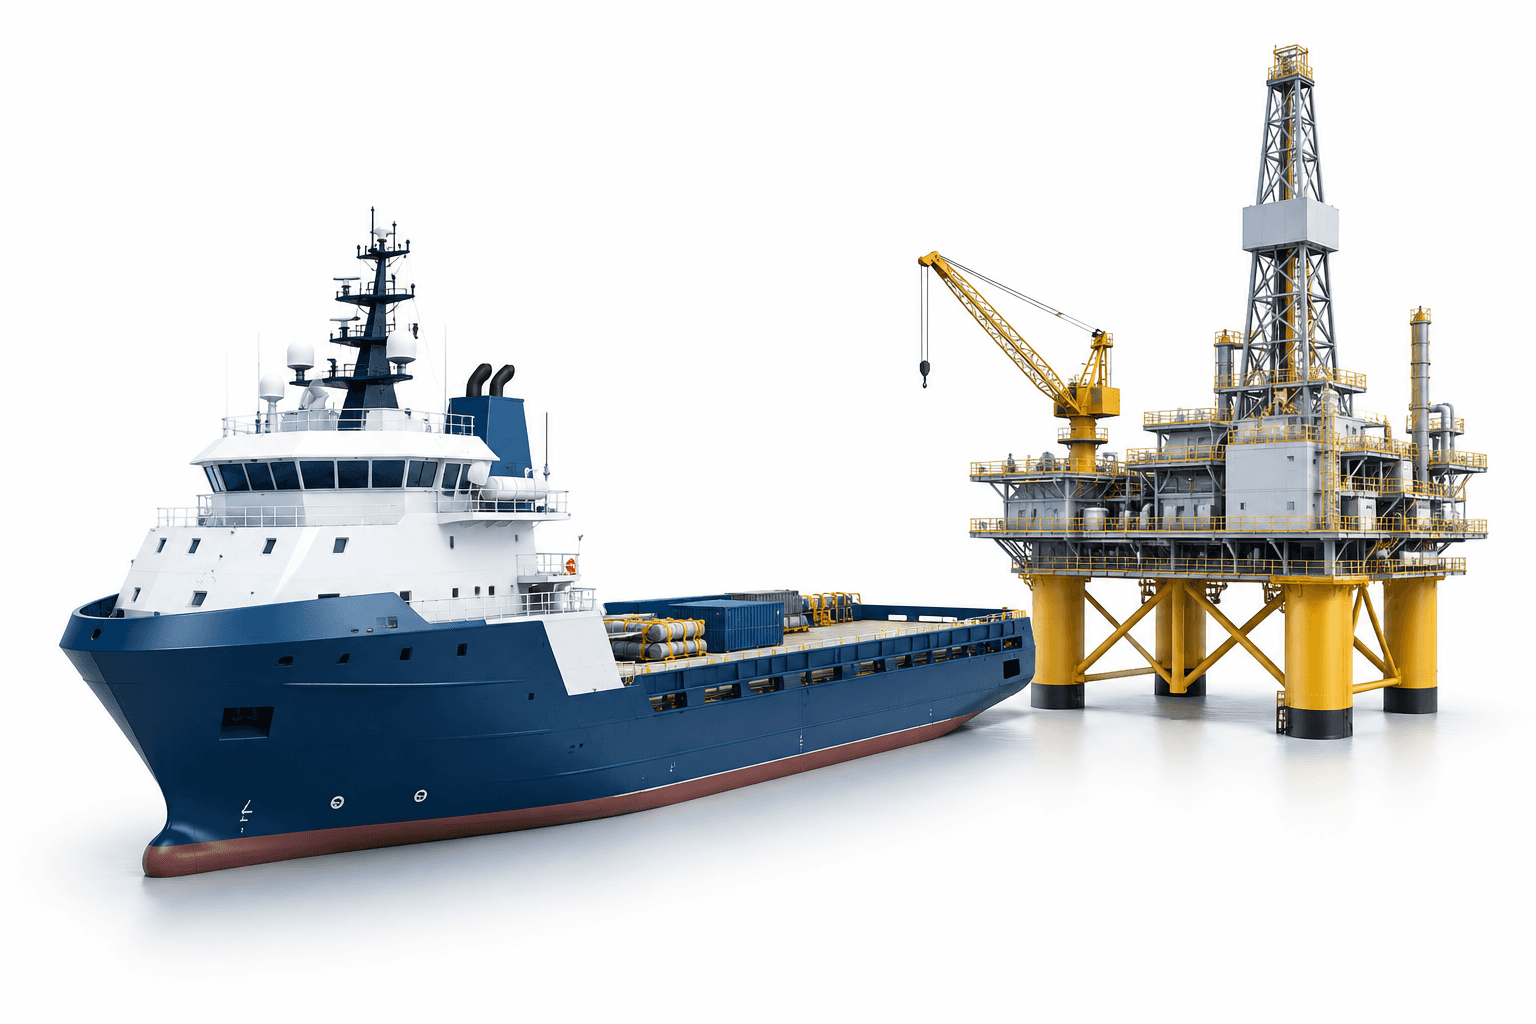
SEACOR Marine은 선박 가동률과 일일 용선료 상승으로 직접 선박 이익이 늘었지만, 2026년 3분기 순손실 950만 달러를 기록해 전년 동기 900만 달러 순이익에서 적자로 전환했다.
핵심 요약
- 매출은 전년 동기 5,920만 달러에서 5,730만 달러로 감소했다.
- 직접 선박 이익은 1,150만 달러에서 1,890만 달러로 증가했다.
- 회사의 전략적 검토는 계속 진행 중이며, 완료 일정은 정해지지 않았다.
SEACOR Marine의 실적과 선박 운영 성과
해양 지원 선박 회사인 SEACOR Marine은 9월 30일로 끝난 분기에 기본주당 및 희석주당 0.36달러의 손실을 보고했다. 전년 동기에는 주당 0.35달러의 이익을 기록했다. 매출은 전년 동기 대비 3.3% 감소했으나, 2026년 2분기 대비로는 4.8% 증가했다.
평균 일일 용선료는 전년 동기 19,490달러에서 21,100달러로 상승했고, 선대 가동률은 66%에서 71%로 올랐다. 직접 선박 이익률은 19.4%에서 33.1%로 상승했다.
직접 선박 이익은 영업수익에서 영업원가와 비용을 뺀 금액이다. 회사는 이 지표가 선대 보유 및 운영에 드는 모든 비용을 반영하지 않으며, 일반적으로 인정되는 회계원칙에 따라 보고된 실적을 대체할 수 없다고 주의를 당부했다.
SEACOR는 전년 동기 영업이익 1,810만 달러와 비교해 영업손실 140만 달러를 기록했다. 전년 동기에는 자산 처분 및 손상차손과 관련해 3,020만 달러의 순이익이 포함됐으며, 최근 분기에는 해당 항목에서 소폭의 순손실이 발생했다.
선대 및 중동 시장 여건
존 겔러트 최고경영자는 플랫폼 공급선 선대가 가동률, 일일 용선료 및 마진 개선을 주도했다고 밝혔다. 그는 프리미엄 리프트보트 2척의 지속적인 정비와 특히 중동 지역 고속 지원선의 가동률 하락이 이러한 개선을 일부 상쇄했다고 말했다.
겔러트는 현재의 운영 여건 속에서 건설 및 시추 프로젝트가 지연된 것이 중동 시장의 약세에 주된 원인이라고 설명했다. 회사는 향후 몇 달 내 신조 플랫폼 공급선 2척을 인도받을 예정이며, 해당 선박의 용선 전망에 자신감을 유지하고 있다고 밝혔다.
전략적 검토 지속
이사회는 7월에 발표한 전략적 대안 검토를 계속 진행하고 있다. 회사는 7월 검토 발표에서 가능한 대안으로 회사 매각, 합병, 자산 매각 또는 기타 거래를 포함할 수 있다고 밝혔다.
10월 실적 발표 기준으로 회사는 검토 완료 일정을 정하지 않았으며, 검토가 거래나 다른 전략적 결과로 이어지지 않을 수도 있다고 주의를 당부했다.
더 많은 뉴스 읽기
면책 조항
이 FinanceVelix 기사는 일반 정보를 제공하며, 개인별 금융·투자·법률·세무 자문이 아닙니다. 시장 가격, 금리 및 경제 여건은 변할 수 있으며 투자에는 손실 위험이 따릅니다. 사실은 게시 당시 이용 가능한 자료를 반영하며 이후 변경될 수 있습니다. 중요한 정보는 독립적으로 확인하고 필요한 경우 자격을 갖춘 전문가와 상담하십시오. 특정 자산, 회사 또는 서비스를 언급했다고 해서 이를 보증하는 것은 아닙니다.
댓글
서로 존중해 주세요. 도배·사칭·개인 인증정보 게시를 금지합니다. 일반 글과 댓글은 즉시 공개되며, 의심스러운 링크는 검토를 위해 보류됩니다.
처리 중…