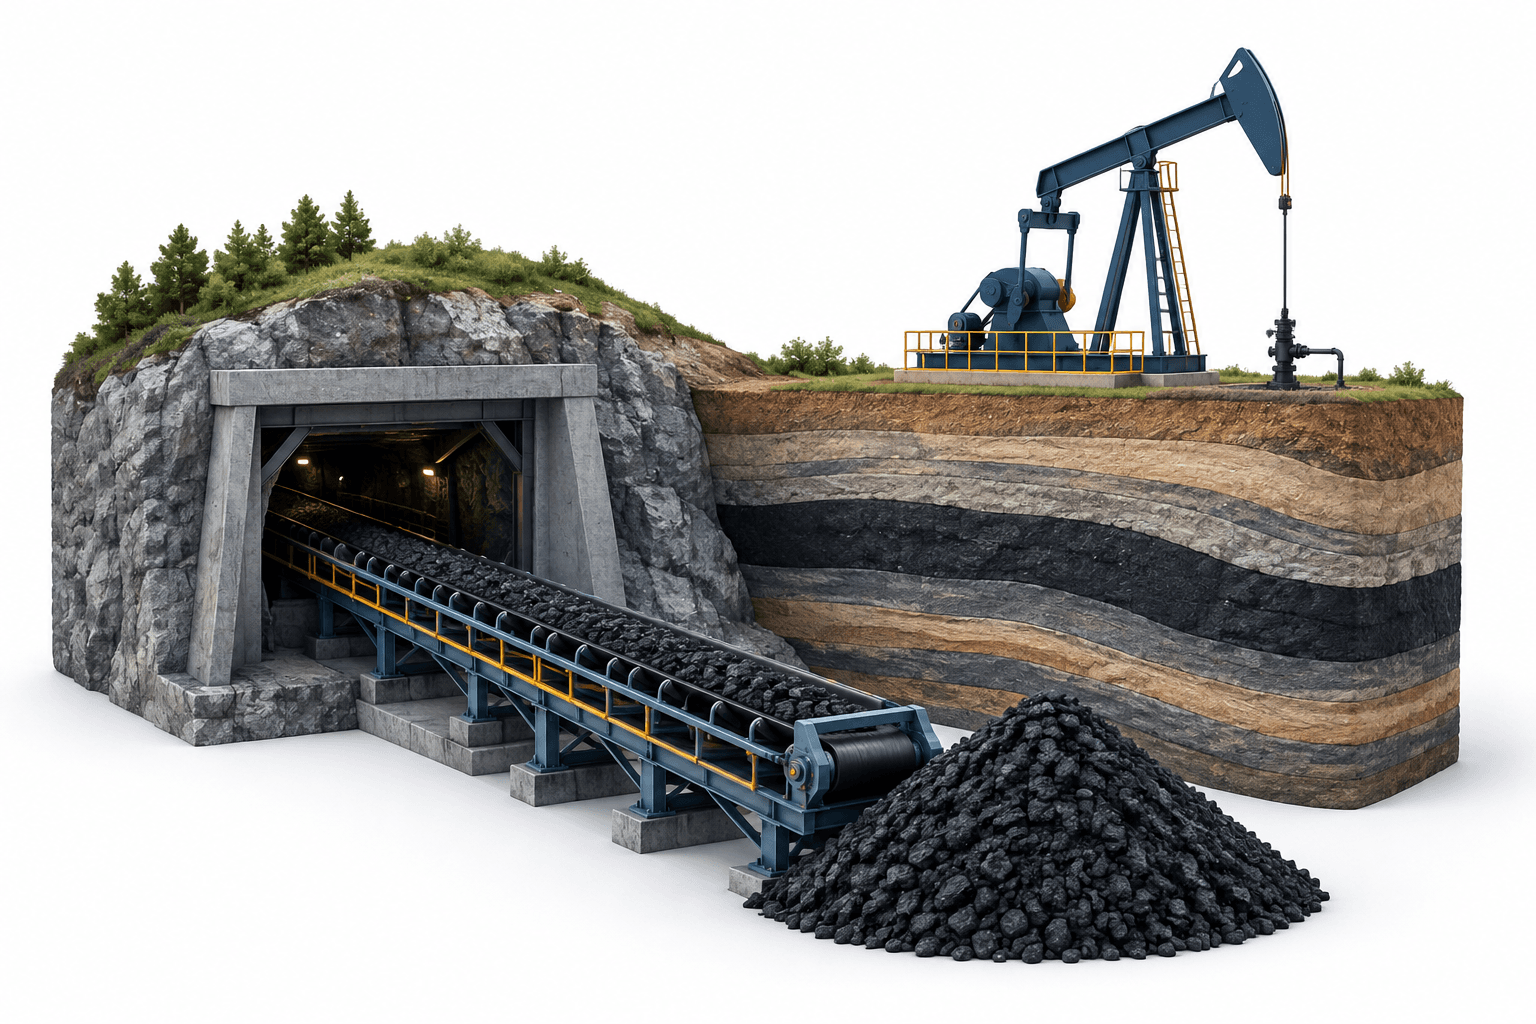
De nettowinst van ARLP over het derde kwartaal van 2026 steeg met 46,8% op jaarbasis tot $139,6 miljoen. Hogere kolenvolumes, lagere bedrijfskosten per ton en recordomzet uit olie- en gasroyalty’s ondersteunden de resultaten. Alliance Resource Partners rapporteerde op 26 oktober een omzet van $603 miljoen, een stijging van 5,5%, en lichtte plannen toe om de productie in de heropende Mettiki-mijn in 2027 te verhogen.
Belangrijkste punten
- De kolenvolumes namen toe ondanks lagere verkoopprijzen, terwijl de kosten per ton sterker daalden dan de prijzen.
- De omzet uit olie- en gasroyalty’s bereikte een record na de overname van AllDale III en IV.
- Het management schetste een hogere productie bij Mettiki in 2027, maar bleef voorzichtig over het verhogen van uitkeringen.
ARLP profiteert van lagere kolenkosten
De nettowinst toerekenbaar aan Alliance Resource Partners bedroeg $1,08 per gewoon en verwaterd limited-partneraandeel. De aangepaste EBITDA toerekenbaar aan ARLP steeg met 26,3% op jaarbasis tot $233,9 miljoen. De gerapporteerde nettowinst profiteerde ook van een stijging van $16,5 miljoen in de reële waarde van digitale activa; deze winst staat los van de operationele prestaties.
De kolenverkopen stegen met 7,4% tot 9,3 miljoen ton. De gemiddelde verkoopprijs daalde met 8,3% tot $53,93 per ton, maar de aangepaste EBITDA-kosten per ton in het kolensegment daalden met 13,1% tot $35,64. Daardoor steeg de aangepaste EBITDA van het kolensegment met 18,6% tot $186,8 miljoen.
Het management schreef dit toe aan de terugkeer van Hamilton naar de longwallproductie na een langdurige verplaatsing, samen met solide prestaties bij Tunnel Ridge en het Riverview-complex. De lagere gemiddelde verkoopprijs werd volgens het management voornamelijk veroorzaakt door een groter aandeel goedkopere volumes van Tunnel Ridge.
| Onderdeel | Gegevens |
|---|---|
| Richtlijn voor kolenverkoopvolume in 2026 | 34,5 miljoen tot 35,5 miljoen ton |
| Richtlijn voor de verkoopprijs van kolen in 2026 | $54,25 tot $54,75 per ton |
| Richtlijn voor aangepaste EBITDA-kosten van het kolensegment in 2026 | $37,50 tot $38,50 per ton |
Recordroyalty’s gaan samen met een hogere nettoschuld
De omzet uit olie- en gasroyalty’s bereikte een record van $59,8 miljoen, bij productievolumes van 1,45 miljoen vaten olie-equivalent, een stijging van 61,3% op jaarbasis. Volgens het management was de volumegroei te danken aan de overname van AllDale III en IV. De totale royalty-inkomsten, inclusief kolenroyalty’s, stegen met 52,5% tot $87,5 miljoen.
De overname omvatte ook derivaten die in het kwartaal een verlies van $7,3 miljoen opleverden, waarvan $6,7 miljoen ongerealiseerd was.
De vrije kasstroom bedroeg $198,6 miljoen en de uitkeerbare kasstroom kwam uit op $136,8 miljoen, wat een dekkingsgraad van de uitkering van 1,76 keer opleverde. De nettoschuld steeg desondanks van $479 miljoen op 30 juni 2026 naar $595 miljoen op 30 september. De totale liquiditeit bedroeg $430,8 miljoen.
Financieel directeur Cary Marshall zei dat ongeveer driekwart van de AllDale-transactie werd gefinancierd via bestaande doorlopende kredietfaciliteiten, naast een nieuwe faciliteit van $150 miljoen met een looptijd van 18 maanden bij het mineralenbedrijf. De kasstroom uit mineralen is bedoeld om deze kortlopende faciliteit af te lossen.
Leveringsovereenkomst voor Mettiki ondersteunt geplande uitbreiding in 2027
Topman Joseph Craft zei dat een nieuwe meerjarige leveringsovereenkomst Mettiki en bijna 150 mijnwerkers in staat stelde de productie te hervatten. Het management verwacht dat de productie van de mijn in 2027 ongeveer 550.000 ton hoger zal liggen dan in 2026.
Het nieuwe contract betreft 700.000 ton voor volgend jaar. Craft zei dat mogelijk nog eens 150.000 tot 200.000 ton kan worden verkocht op de exportmarkt voor metallurgische kolen, als de omstandigheden dat toelaten. De mogelijkheden van Mettiki op het gebied van thermische en metallurgische kolen stellen de mijn in staat zowel de elektriciteitsopwekking als de staalproductie te bedienen; deze operationele flexibiliteit staat los van het zojuist aangekondigde contract.
Volgens planning zal de mijn tegen het einde van het eerste kwartaal van 2027 overstappen op twee room-and-pillar-secties die dagelijks in twee ploegen werken. De bredere exportmogelijkheden blijven afhankelijk van de omstandigheden: het management noemde een beperkte binnenvaartcapaciteit en hogere vrachtkosten als factoren die de marges onder druk zetten.
Jaarprognose staat los van uitbreidingsplannen
De kolenprognose van Alliance voor 2026 omvat jaarbandbreedtes voor verkoopvolumes, verkoopprijzen en segmentkosten. Dit zijn doelstellingen van het management, geen definitieve resultaten.
Craft zei dat de kostenprestaties in het Illinois Basin in het vierde kwartaal vergelijkbaar zouden moeten zijn met die in het derde kwartaal. Ook gaf hij aan dat een verhoging van de uitkering geen onmiddellijke prioriteit was: het management overweegt overnames van mineralenactiva en streeft naar een dekkingsgraad van ten minste 1,5 keer, gemeten over meer dan één kwartaal.
Volgende mijlpaal
Het management zei dat er onderzoeken naar olie- en gasreserves gaande zijn en dat de prognose in februari 2027 wordt verwacht. De geplande operationele omschakeling bij Mettiki moet tegen het einde van dat eerste kwartaal zijn afgerond.
Lees meer nieuws
Disclaimer
Dit artikel van FinanceVelix biedt algemene informatie en geen persoonlijk financieel, beleggings-, juridisch of fiscaal advies. Marktprijzen, rentetarieven en economische omstandigheden kunnen veranderen; aan beleggen is het risico op verlies verbonden. De feiten geven de informatie weer die op het moment van publicatie beschikbaar was en kunnen veranderen. Controleer belangrijke informatie zelfstandig en raadpleeg zo nodig een gekwalificeerde deskundige. De vermelding van een actief, bedrijf of dienst vormt geen aanbeveling.


Reacties
Wees respectvol. Geen spam, identiteitsmisbruik of vertrouwelijke inloggegevens. Gewone berichten en reacties verschijnen direct; verdachte links worden vastgehouden ter beoordeling.
Wacht alstublieft...