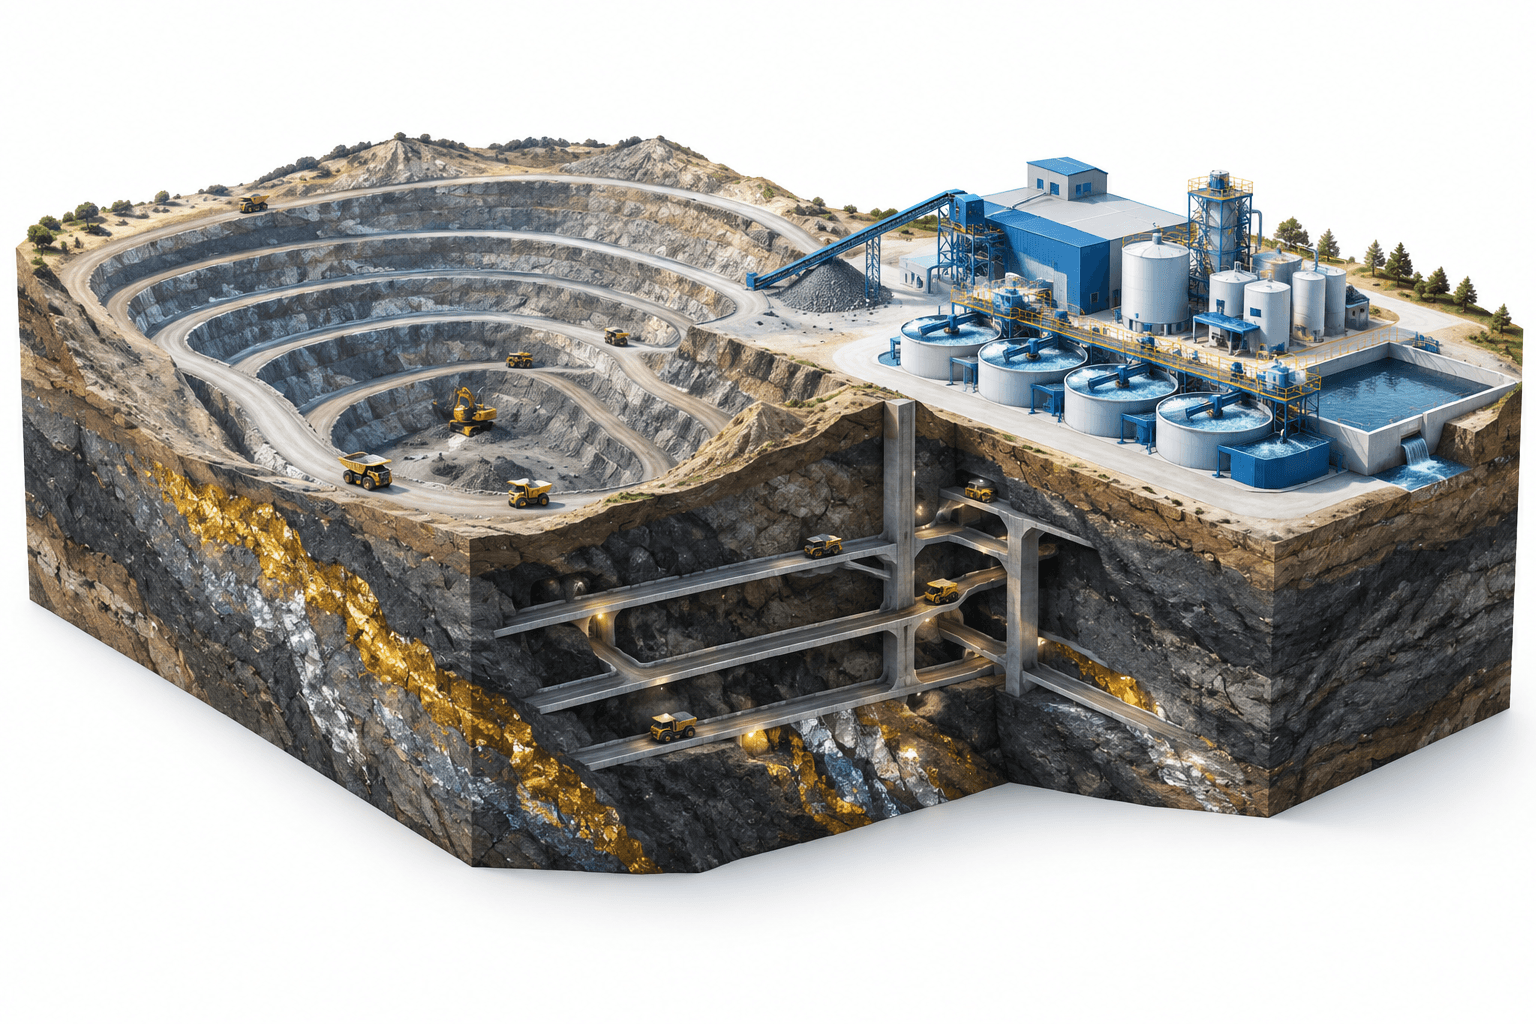
Aya Gold & Silver kunngjorde 21. oktober 2026 at selskapet hadde levert den oppdaterte tekniske PEA-rapporten for Boumadine, et polymetallisk prosjekt i utviklingsfasen i Marokko. Analysen legger til grunn en gruvelevetid på 14 år og en netto nåverdi etter skatt på om lag 3,5 milliarder US-dollar, men er fortsatt foreløpig og omfatter antatte ressurser som ikke har dokumentert økonomisk drivverdighet.
Viktige punkter
- Innleveringen formaliserer analyseresultater som først ble offentliggjort 9. september 2026; den innebærer ikke et nytt sett med prosjektøkonomiske beregninger.
- Basisscenarioet anslår innledende kapitalutgifter på 463 millioner US-dollar og en internrente etter skatt på 93 %.
- Arbeidet med mulighetsstudien pågår, mens Ayas neste planlagte finansielle oppdatering er 12. november 2026.
Innholdsfortegnelse
- Innleveringen av Boumadine-PEA-en erstatter den forrige analysen
- Høyere prisforutsetninger støtter sterkere modellerte prosjektøkonomiske resultater
- Gruveplanen kombinerer dagbrudds- og underjordsproduksjon
- Usikkerhet knyttet til ressursene består mens arbeidet med mulighetsstudien fortsetter
- Konklusjon
Innleveringen av Boumadine-PEA-en erstatter den forrige analysen
Den tekniske rapporten ble levert til SEDAR+ og EDGAR 20. oktober 2026, med virkningsdato 9. september 2026. Som beskrevet i Ayas kunngjøring om den oppdaterte Boumadine-analysen erstatter den den foreløpige økonomiske vurderingen fra 2025.
Uavhengige kvalifiserte fagpersoner fra Lycopodium, CCE Mining og andre selskaper utarbeidet analysen i samsvar med Canadas opplysningsstandarder for mineralprosjekter, NI 43-101. Guy Dishaw fra SRK Consulting UK utarbeidet det oppdaterte mineralressursestimatet, med virkningsdato 28. februar 2026.
Det er viktig å skille mellom innleveringsdatoen og datoen for analysen: Kunngjøringen i oktober gjør den underliggende tekniske rapporten tilgjengelig, men introduserer ikke nyberegnede økonomiske resultater.
| Post | Detaljer |
|---|---|
| Materiale i gruveplanen | 41,2 millioner tonn i løpet av den modellerte gruvelevetiden, en økning på 33 % fra den forrige analysen. |
| Indikerte ressurser | 8,6 millioner tonn med et gjennomsnitt på 4,02 gram gull-ekvivalent per tonn. |
| Antatte ressurser | 45,4 millioner tonn med et gjennomsnitt på 2,92 gram gull-ekvivalent per tonn. |
| Modellerte kontantkostnader | 998 US-dollar per unse gull-ekvivalent i år 1–5; 1 169 US-dollar i løpet av gruvelevetiden. |
| Modellerte totale opprettholdende kostnader | 1 105 US-dollar per unse gull-ekvivalent i år 1–5; 1 300 US-dollar i løpet av gruvelevetiden. Begge kostnadsmålene er ikke-IFRS-mål og er kanskje ikke sammenlignbare mellom utstedere. |
Høyere prisforutsetninger støtter sterkere modellerte prosjektøkonomiske resultater
Basisscenarioet anslår en netto nåverdi etter skatt på 3,537 milliarder US-dollar ved en diskonteringsrente på 5 %, en internrente på 93 % og en tilbakebetalingstid på 0,7 år. Det forutsetter en gullpris på 3 500 US-dollar per unse, en sølvpris på 50 US-dollar per unse, en sinkpris på 1,37 US-dollar per pund og en blypris på 0,90 US-dollar per pund. Alle beløp er oppgitt i amerikanske dollar.
Aya knyttet den forbedrede økonomiske profilen til høyere råvareprisforutsetninger, bedre metallbetaling og en forlenget gruvelevetid fra 11 til 14 år. Betalingsgraden for gull og sølv – andelen av metallinnholdet som betales ved salg av konsentrat – økte til henholdsvis 82 % og 85 %, en oppgang på 12 og åtte prosentpoeng.
Analysens separate scenario basert på spotpriser bruker priser fra 3. september 2026, ikke priser på innleveringsdatoen i oktober. Dette scenarioet anslår en netto nåverdi etter skatt på 5,525 milliarder US-dollar og en internrente på 128 %. Forskjellen illustrerer prosjektets følsomhet for metallpriser; ingen av scenarioene representerer realiserte inntekter eller Ayas markedsverdi som selskap.
Gruveplanen kombinerer dagbrudds- og underjordsproduksjon
Den foreslåtte driften kombinerer dagbrudds- og underjordsdrift med et konvensjonelt flotasjonsanlegg som skal produsere sink-, bly- og pyrittkonsentrater. Edelmetallene ventes å stå for størstedelen av inntektene.
Planen anslår en gjennomsnittlig årsproduksjon på 348 000 unser gull-ekvivalent i løpet av de første fem årene og 271 000 unser gjennom gruvens levetid. Gull-ekvivalent produksjon samler den modellerte verdien av ulike metaller i et mål uttrykt som gull-unser, basert på prisforutsetningene i analysen.
Den anslåtte produksjonen gjennom gruvens levetid omfatter 2,3 millioner unser gull, 81,2 millioner unser sølv, 422 000 tonn sink og 195 000 tonn bly. De innledende kapitalutgiftene anslås til 463 millioner US-dollar, omtrent på linje med den forrige analysen.
Usikkerhet knyttet til ressursene består mens arbeidet med mulighetsstudien fortsetter
Det oppdaterte ressursestimatet omfatter 1,1 millioner unser gull-ekvivalent i kategorien indikerte ressurser, en økning på 34 % fra det forrige estimatet, og 4,3 millioner unser i kategorien antatte ressurser, en økning på 1 %.
Mineralressurser er ikke mineralreserver og har ikke dokumentert økonomisk drivverdighet. Analysen omfatter antatt materiale som anses for geologisk spekulativt til å kunne klassifiseres som reserver, og Aya advarte om at det ikke er noen sikkerhet for at de forventede resultatene vil bli oppnådd.
Boumadine har en eksisterende gruvetillatelse, og arbeidet med mulighetsstudien pågår. Disse milepælene gjør ikke de foreløpige estimatene for kostnader, produksjon og avkastning til bekreftede driftsresultater.
Konklusjon
Innleveringen gir det tekniske grunnlaget for Boumadines reviderte utviklingsplan, mens arbeidet med mulighetsstudien fortsetter å prøve de foreløpige estimatene. Ayas neste bekreftede selskapsoppdatering er offentliggjøringen av resultatene for tredje kvartal 12. november 2026 før børsåpning, etterfulgt av en samtale med ledelsen kl. 10.00 ET.
Les flere nyheter
Flere nyheter fra FinanceVelix
Ansvarsfraskrivelse
Denne FinanceVelix-artikkelen gir generell informasjon, ikke personlig tilpasset finansiell, investeringsmessig, juridisk eller skattemessig rådgivning. Markedspriser, renter og økonomiske forhold kan endre seg; investeringer innebærer risiko for tap. Fakta gjenspeiler materialet som var tilgjengelig ved publisering, og kan endre seg. Kontroller viktig informasjon uavhengig, og rådfør deg med en kvalifisert fagperson ved behov. Omtale av en eiendel, et selskap eller en tjeneste er ikke en anbefaling.