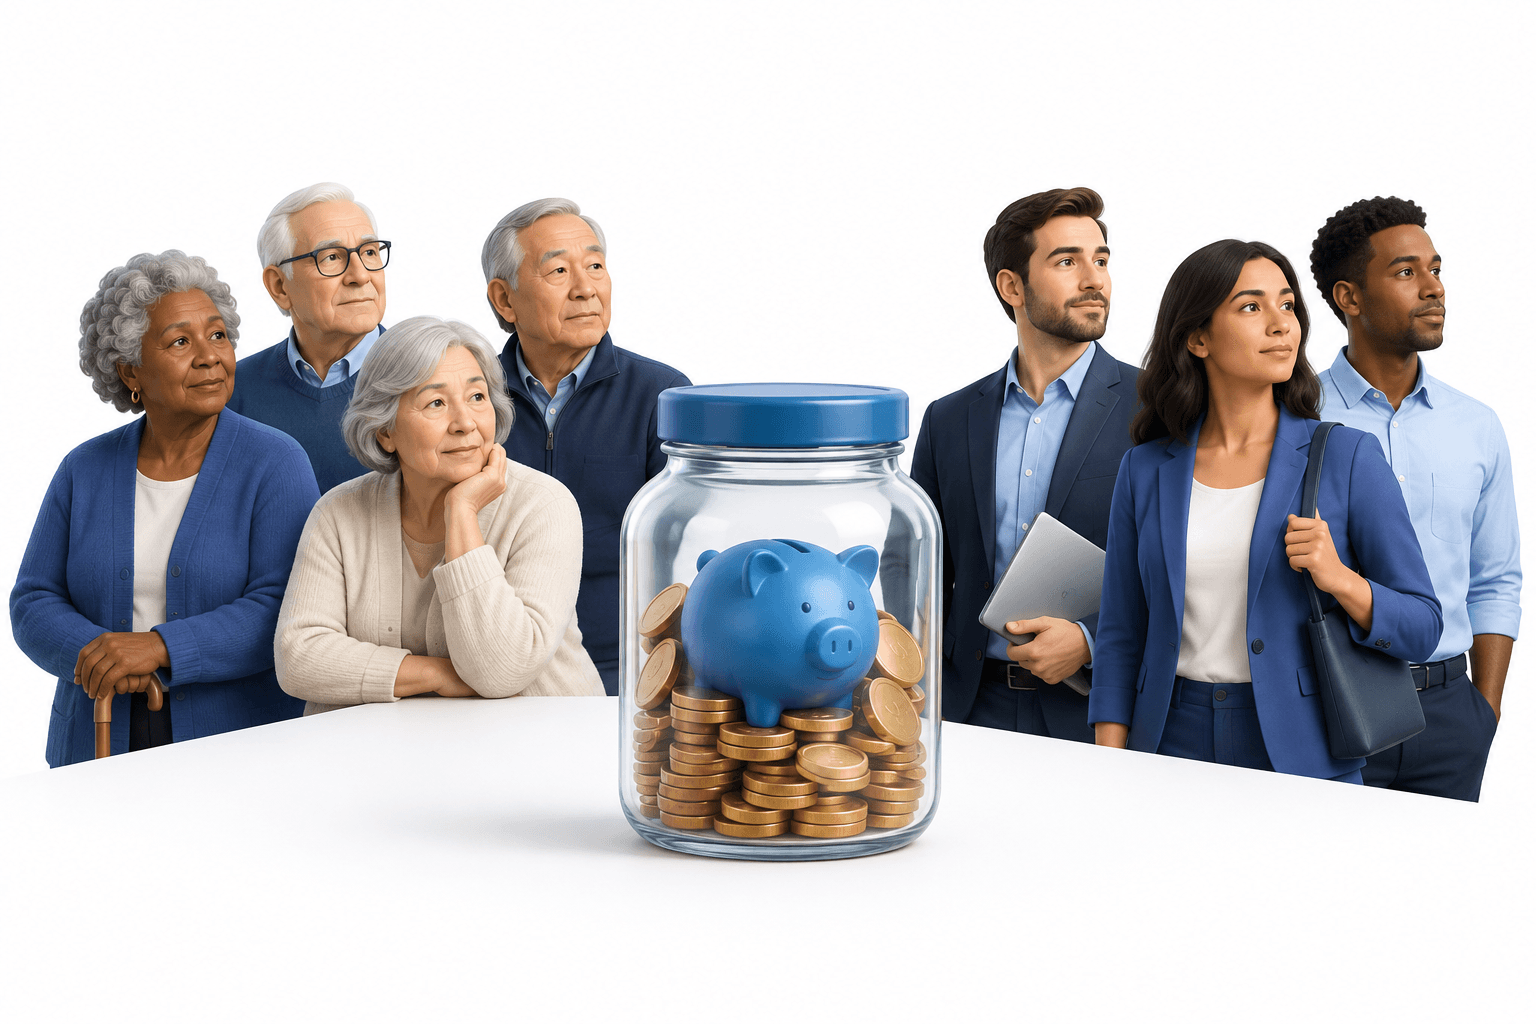
Pensionsfonder och pensionssystem utsätts för ett allt större tryck när människor lever längre och födelsetalen sjunker. Det ökar kostnaderna för pensionsförmåner samtidigt som antalet arbetstagare som försörjer pensionärerna minskar.
Viktiga slutsatser
- Av de 55 pensionssystem som omfattades av ett index för 2026 har 43 fertilitetstal under ersättningsnivån.
- Fördelningssystem, där dagens avgifter finansierar dagens pensioner, är särskilt utsatta när förhållandet mellan arbetstagare och pensionärer försämras.
- Vissa fonder tar större investeringsrisker, även om förvaltarna har olika uppfattningar om hur mycket åldrandet bör påverka deras portföljer.
Varför en åldrande befolkning sätter pensionsfonder under press
I Marsh CFA Institute Global Pension Index 2026 konstaterades att 43 av de 55 system som omfattades hade fertilitetstal under ersättningsnivån på 2,1 barn per kvinna. Av dessa hade 23 ett fertilitetstal under 1,5.
Den förväntade återstående livslängden vid 65 års ålder i mer utvecklade regioner har ökat med 50,9 % sedan 1950, till omkring 20 ytterligare år. Längre pensioneringar kan öka skulderna för förmånsbestämda pensionsplaner, som utlovar en förutbestämd inkomst. I premiebestämda pensionsplaner, där utbetalningarna beror på sparande och investeringsavkastning, riskerar medlemmarna att leva längre än deras besparingar räcker.
Sebastien Betermier, verkställande direktör för International Centre for Pension Management, sade att utmaningen har blivit tydligare med tiden, eftersom fonderna måste finansiera fler pensionsår.
Olika finansieringsmodeller står inför olika risker
Trycket är särskilt påtagligt för fördelningssystem, där avgifter från dagens arbetstagare till stor del finansierar förmåner till dagens pensionärer. En krympande arbetsstyrka kan göra dessa åtaganden svårare att finansiera.
Fullt fonderade system, såsom Singapores, är mer motståndskraftiga mot demografisk press eftersom förmånerna finansieras med ackumulerat sparande och investeringar, sade Betermier. De är dock inte immuna: när medlemmarna går i pension kan utbetalningarna överstiga inkommande avgifter, vilket ökar fondernas behov av likvida tillgångar och avkastning på investeringar.
I USA beräknas Old-Age and Survivors Insurance Trust Fund förbruka sina reserver under fjärde kvartalet 2032, enligt den senaste rapporten från dess förvaltare.
Investeringsrisker och kassaflödesbehov
I Australien hade omkring en tredjedel av superannuation-fonderna negativa naturliga kassaflöden från tillgångar under en treårsperiod. Det innebär att utbetalningarna översteg avgifterna, enligt en rapport från Australian Prudential Regulation Authority från 2025.
Vissa fonder har gått över till investeringar som private equity, infrastruktur och privata krediter i jakten på högre avkastning. Jean-Pierre Aubry vid Center for Retirement Research på Boston College sade att omfattningen av denna förändring varierar betydligt mellan marknader.
Alla förvaltare ser inte åldrande som ett skäl att ta större investeringsrisker. Hostplus vd David Elia sade att demografiska förändringar var en av flera faktorer i investeringsbesluten och betonade vikten av diversifiering och av att säkerställa att den potentiella avkastningen motsvarar de risker som tas.
Läs fler nyheter
Fler nyheter från FinanceVelix
Ansvarsfriskrivning
Den här artikeln från FinanceVelix innehåller allmän information, inte personlig finansiell rådgivning, investeringsrådgivning, juridisk rådgivning eller skatterådgivning. Marknadspriser, räntor och ekonomiska förhållanden kan förändras; investeringar innebär risk för förlust. Uppgifterna återspeglar det underlag som fanns tillgängligt vid publicering och kan förändras. Kontrollera viktig information självständigt och rådfråga vid behov en kvalificerad expert. Att en tillgång, ett företag eller en tjänst nämns innebär inte att den rekommenderas.
Kommentarer
Var respektfull. Ingen spam, inget utgivande för att vara någon annan och inga privata inloggningsuppgifter. Vanliga inlägg och kommentarer visas omedelbart; misstänkta länkar hålls inne för granskning.
Vänta…