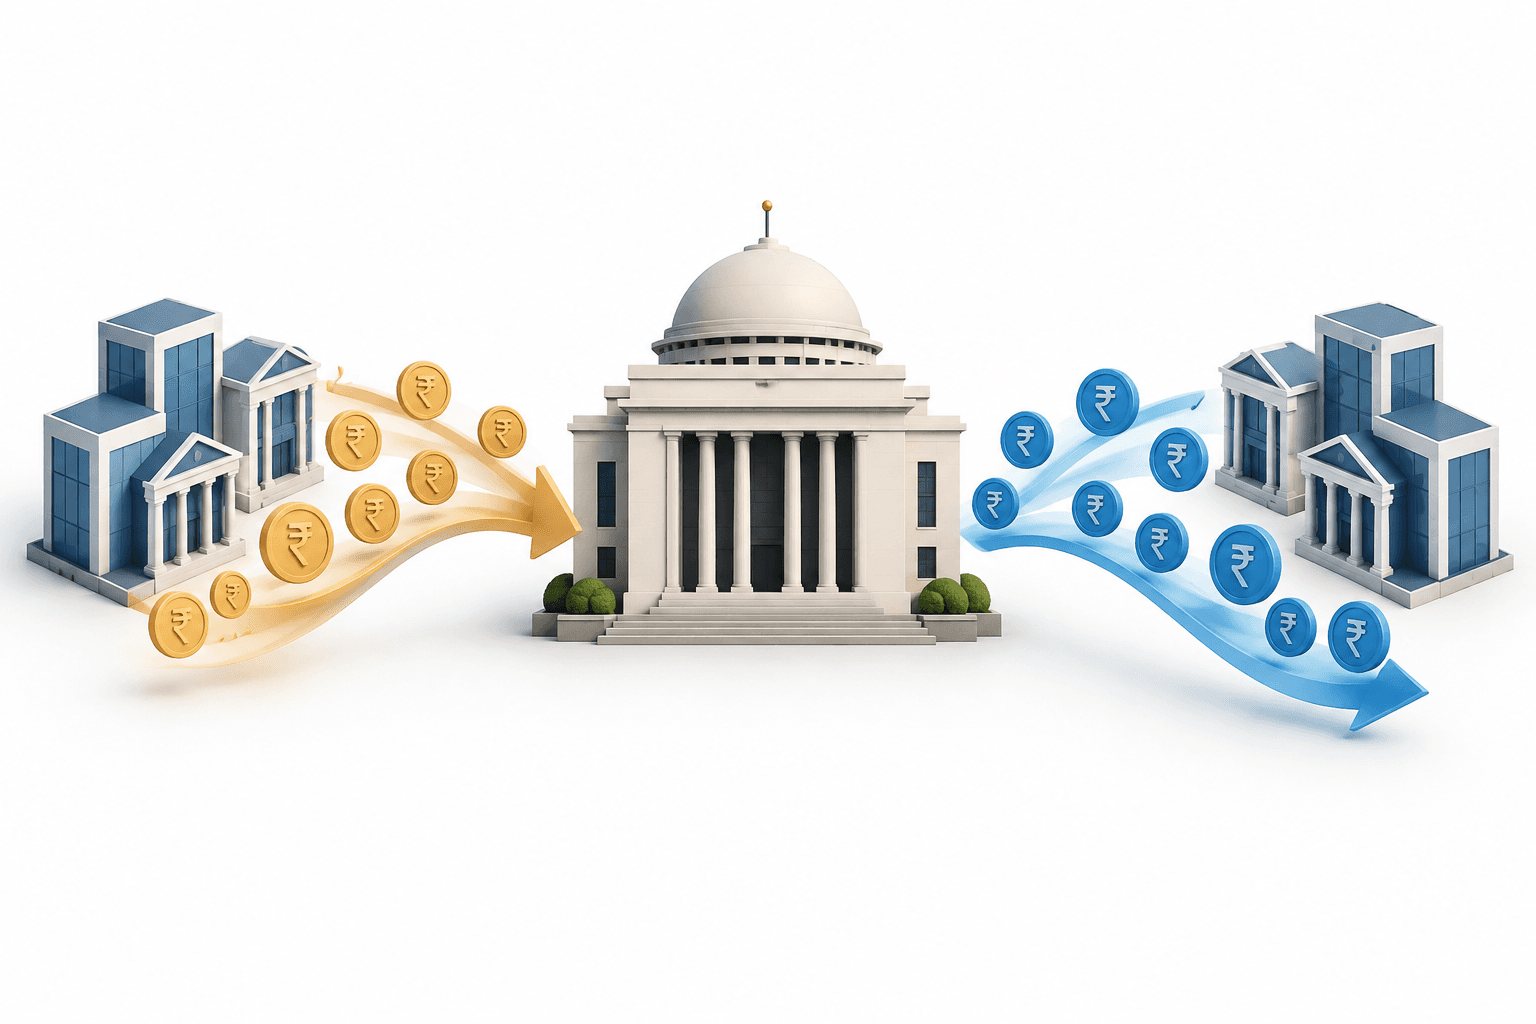
RBI:s likviditetsoperationer har gått från att absorbera ett stort överskott i banksystemet till att tillföra tillfälliga medel när kostnaderna för lån över natten steg över styrräntan. Under de sex veckorna fram till den 22 oktober 2026 sjönk överskottslikviditeten från en topp på omkring ₹11 lakh crore till ₹48,303 crore. De efterföljande kontantinjektionerna syftade till att begränsa en alltför kraftig uppgång i dagslåneräntorna, inte till att signalera en kursändring i penningpolitiken.
Viktigaste punkterna
- Inflöden från valutainlåning och swappar med RBI hade kraftigt ökat bankernas likviditet i rupier.
- Absorberingen av likviditet bidrog till att dagslåneräntorna steg från under styrräntan till över den.
- Tillfälliga repoinjektioner hanterade högre finansieringskostnader samtidigt som RBI behöll sin åtstramande hållning.
Innehållsförteckning
- RBI:s likviditetsoperationer syftar till att påverka kostnaderna för lån över natten
- Valutainlåning skapade det ursprungliga överskottet
- Varför tillfälliga kontantinjektioner följde
- Slutsats
RBI:s likviditetsoperationer syftar till att påverka kostnaderna för lån över natten
Nyckeln till att förstå de till synes motstridiga operationerna är den viktade genomsnittliga dagslåneräntan, eller WACR: den ränta för lån över natten som RBI strävar efter att hålla nära sin styrränta, reporäntan.
När bankerna har gott om överskottsmedel kan dagslåneräntorna falla under styrräntan, vilket försvagar genomslaget av penningpolitisk åtstramning. Om likviditeten blir alltför knapp kan räntorna i stället stiga över riktmärket. Att först absorbera medel och senare tillföra tillfälliga medel kan därför tjäna samma operativa syfte.
RBI:s beskrivning av den penningpolitiska transmissionen redogör för hur förändringar i korta räntor påverkar andra lånekostnader och inverkar på konsumtion och inflation. Den allmänna mekanismen förklarar varför förhållandena på penningmarknaden är viktiga; publikationen är bakgrundsmaterial och bekräftar inte operationerna i oktober 2026.
| Post | Detaljer |
|---|---|
| Rörliga omvända reporäntauktioner | Användes tillfälligt för att absorbera överskottslikviditet i banksystemet. |
| Sell-buy-swappar i september | Minst $10 billion genomfördes för att dränera överskott av kontanter i rupier. |
| Daglig miniminivå för reservhållning | Höjdes från 90% till 99% av de kassareserver som krävs. |
| Rörlig reporäntauktion på måndagen | Operation på ₹1 lakh crore för att tillföra tillfälliga medel. |
| Rörlig repoperation på fredagen | Operation på ₹50,000 crore för att tillföra tillfälliga medel. |
Valutainlåning skapade det ursprungliga överskottet
Bankerna tog in $133 billion från indier bosatta utomlands genom bankinlåning i utländsk valuta för icke-bosatta, så kallade FCNR(B). De växlade dollarbeloppen med RBI via en swapfacilitet och fick rupiemedel i gengäld.
Överskottslikviditeten i banksystemet ökade därmed från omkring ₹3.5 lakh crore i augusti till mer än ₹11 lakh crore i september. WACR sjönk som lägst till 4.93% i mitten av september.
Stigande råoljepriser bidrog också till förväntningar om en räntehöjning för att dämpa inflationstrycket. Dessa förväntningar var inte ett aviserat beslut från RBI, men det stora kontantöverskottet riskerade att hålla marknadens lånekostnader under den nivå som var förenlig med centralbankens åtstramande hållning.
RBI använde tillfälliga auktioner med rörlig omvänd reporänta, valutaparkeringar och ett högre krav på daglig minsta reservhållning för att absorbera kontanter eller minska bankernas möjligheter att använda dem.
Varför tillfälliga kontantinjektioner följde
Efter likviditetsindragningen steg WACR till 5.75% den 16 oktober, 25 baspunkter över reporäntan på 5.50%. Den låg fortfarande på en förhöjd nivå, omkring 5.65%, den 21 oktober.
RBI tillförde därefter tillfälliga medel genom auktioner med rörlig reporänta för att förhindra att dagslåneräntorna steg alltför kraftigt. Till skillnad från omvända repotransaktioner, som absorberar kontanter, tillför repotransaktioner medel till bankerna.
Ändringen av reservhållningskravet måste också tolkas noggrant: höjningen från 90% till 99% gällde den dagliga minimiandelen av de kassareserver som krävs och som bankerna måste hålla. Det innebar inte att bankerna var tvungna att hålla 99% av sina inlåningsmedel som reserver.
Slutsats
Det praktiska testet för RBI:s likviditetshantering är om kostnaderna för lån över natten stabiliseras närmare styrräntan på 5.50%. WACR och balansen mellan operationer som absorberar respektive tillför kontanter är de nästa indikatorerna att följa; tillfälliga injektioner i sig visar inte att den penningpolitiska hållningen har ändrats.
Läs fler nyheter
Fler nyheter från FinanceVelix
Ansvarsfriskrivning
Denna artikel från FinanceVelix tillhandahåller allmän information och utgör inte personlig finansiell, investeringsrelaterad, juridisk eller skattemässig rådgivning. Marknadspriser, räntor och ekonomiska förhållanden kan förändras; investeringar innebär risk för förlust. Fakta återspeglar det material som fanns tillgängligt vid publiceringstillfället och kan ändras. Kontrollera viktig information självständigt och rådgör vid behov med en kvalificerad expert. Att en tillgång, ett företag eller en tjänst nämns innebär inte att FinanceVelix rekommenderar den.