Aya Gold & Silver, 21 Ekim 2026'da Fas'taki geliştirme aşamasındaki polimetalik projesi için güncellenmiş Boumadine PEA teknik raporunu sunduğunu açıkladı. Değerlendirmede 14 yıllık bir maden ömrü ve vergi sonrası yaklaşık 3,5 milyar ABD doları net bugünkü değer modelleniyor; ancak çalışma ön değerlendirme niteliğinde ve ekonomik uygulanabilirliği kanıtlanmamış çıkarımsal kaynakları içeriyor.
Öne Çıkanlar
- Başvuru, ilk olarak 9 Eylül 2026'da açıklanan değerlendirme sonuçlarını resmileştiriyor; yeni bir proje ekonomisi çalışması değil.
- Baz senaryoda 463 milyon ABD doları başlangıç sermaye harcaması ve vergi sonrası %93 iç verim oranı öngörülüyor.
- Fizibilite çalışmaları sürerken, Aya'nın bir sonraki planlı finansal güncellemesi 12 Kasım 2026'da yapılacak.
İçindekiler
- Boumadine PEA başvurusu önceki değerlendirmeyi yeniliyor
- Daha yüksek fiyat varsayımları modellenen ekonomiyi güçlendiriyor
- Maden planı açık ocak ve yeraltı üretimini bir araya getiriyor
- Fizibilite çalışmaları sürerken kaynak belirsizliği devam ediyor
- Sonuç
Boumadine PEA başvurusu önceki değerlendirmeyi yeniliyor
Teknik rapor, yürürlük tarihi 9 Eylül 2026 olmak üzere 20 Ekim 2026'da SEDAR+ ve EDGAR'a sunuldu. Aya'nın güncellenmiş Boumadine değerlendirmesine ilişkin duyurusunda belirtildiği üzere rapor, 2025 tarihli ön ekonomik değerlendirmesinin yerini alıyor.
Değerlendirme, Kanada'nın NI 43-101 maden projesi açıklama standartları uyarınca Lycopodium, CCE Mining ve diğer şirketlerden bağımsız yetkin uzmanlarca hazırlandı. SRK Consulting UK'den Guy Dishaw, yürürlük tarihi 28 Şubat 2026 olan güncellenmiş maden kaynak tahminini hazırladı.
Başvuru tarihi ile değerlendirme tarihi arasındaki ayrım önemli: Ekim ayındaki duyuru, yeni hesaplanmış ekonomik sonuçları sunmak yerine, dayanak oluşturan teknik raporu erişime açıyor.
| Kalem | Detaylar |
|---|---|
| Maden planındaki malzeme | Modellenen maden ömrü boyunca 41,2 milyon ton; önceki değerlendirmeye göre %33 artış. |
| Gösterilmiş kaynak | Ton başına ortalama 4,02 gram altın eşdeğeri içeren 8,6 milyon ton. |
| Çıkarımsal kaynak | Ton başına ortalama 2,92 gram altın eşdeğeri içeren 45,4 milyon ton. |
| Modellenen nakit maliyetler | İlk 1–5 yılda altın eşdeğeri ons başına 998 ABD doları; maden ömrü boyunca 1.169 ABD doları. |
| Modellenen tüm sürdürülebilir işletme maliyetleri | İlk 1–5 yılda altın eşdeğeri ons başına 1.105 ABD doları; maden ömrü boyunca 1.300 ABD doları. Her iki maliyet ölçütü de IFRS dışıdır ve şirketler arasında karşılaştırılabilir olmayabilir. |
Daha yüksek fiyat varsayımları modellenen ekonomiyi güçlendiriyor
Baz senaryoda, %5 iskonto oranıyla vergi sonrası 3,537 milyar ABD doları net bugünkü değer, %93 iç verim oranı ve 0,7 yıllık geri ödeme süresi tahmin ediliyor. Varsayımlar, ons başına 3.500 ABD doları altın, ons başına 50 ABD doları gümüş, libre başına 1,37 ABD doları çinko ve libre başına 0,90 ABD doları kurşun fiyatlarını içeriyor. Tüm finansal tutarlar ABD doları cinsindendir.
Aya, ekonomik görünümdeki iyileşmeyi daha yüksek emtia fiyatı varsayımlarına, metallerin daha yüksek ödeme oranlarına ve maden ömrünün 11 yıldan 14 yıla uzatılmasına bağladı. Konsantre satışlarında ödenebilir metal oranını ifade eden altın ve gümüş ödeme oranları sırasıyla %82 ve %85'e yükseldi; bu, 12 ve 8 yüzde puanlık artışlara karşılık geliyor.
Değerlendirmenin ayrı spot fiyat senaryosu, Ekim ayındaki başvuru tarihindeki fiyatları değil, 3 Eylül 2026 fiyatlarını kullanıyor. Bu senaryoda vergi sonrası 5,525 milyar ABD doları net bugünkü değer ve %128 iç verim oranı tahmin ediliyor. Aradaki fark, projenin metal fiyatlarına duyarlılığını gösteriyor; iki senaryonun hiçbiri gerçekleşmiş kazançları ya da Aya'nın şirket piyasa değerini temsil etmiyor.
Maden planı açık ocak ve yeraltı üretimini bir araya getiriyor
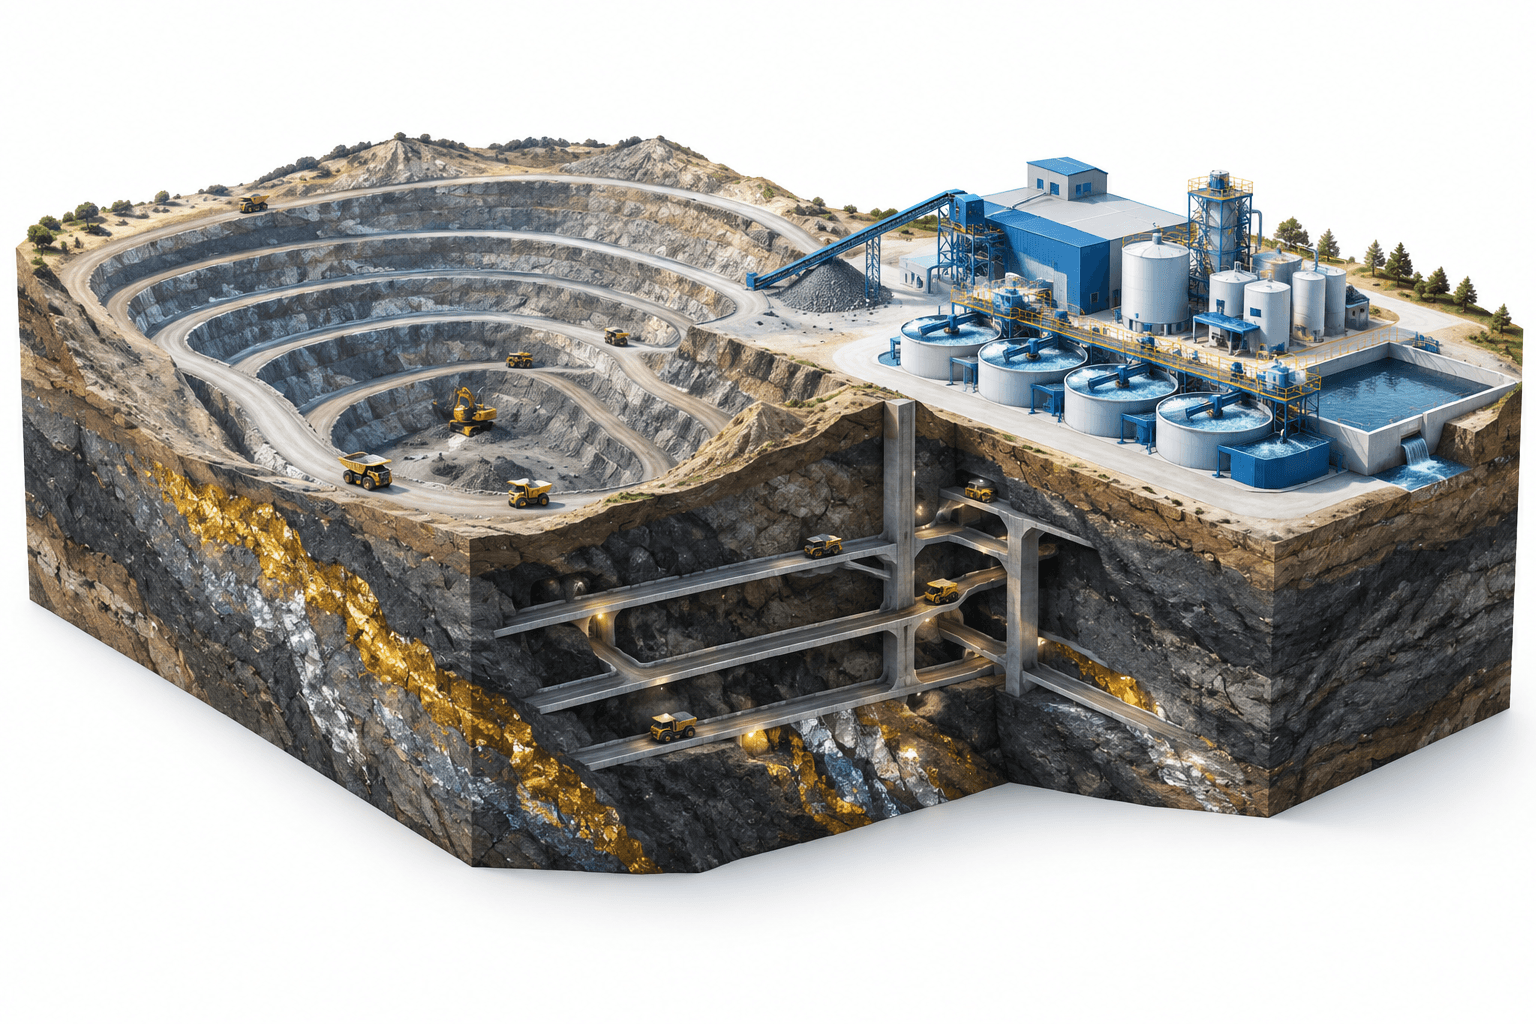
Önerilen işletme, çinko, kurşun ve pirit konsantreleri üretecek geleneksel bir flotasyon tesisiyle birlikte açık ocak ve yeraltı madenciliğini kapsıyor. Gelirlerin büyük bölümünün değerli metallerden elde edilmesi bekleniyor.
Plana göre ilk beş yılda yıllık ortalama 348.000 altın eşdeğeri ons, maden ömrü boyunca ise 271.000 ons üretim öngörülüyor. Altın eşdeğeri üretim, değerlendirmedeki fiyat varsayımlarına göre farklı metallerin modellenen değerini altın onsu cinsinden bir ölçüde birleştiriyor.
Tahmini toplam üretim 2,3 milyon ons altın, 81,2 milyon ons gümüş, 422.000 ton çinko ve 195.000 ton kurşundan oluşuyor. Başlangıç sermaye harcamasının 463 milyon ABD doları olması tahmin ediliyor; bu tutar önceki değerlendirmeyle genel olarak uyumlu.
Fizibilite çalışmaları sürerken kaynak belirsizliği devam ediyor
Güncellenmiş kaynak tahmini, gösterilmiş kategoride önceki tahmine göre %34 artışla 1,1 milyon altın eşdeğeri ons ve çıkarımsal kategoride %1 artışla 4,3 milyon ons içeriyor.
Maden kaynakları maden rezervi değildir ve ekonomik uygulanabilirlikleri kanıtlanmış değildir. Değerlendirme, rezerv sayılabilecek nitelikte olmayan, jeolojik açıdan fazla spekülatif kabul edilen çıkarımsal malzemeyi içeriyor; Aya, öngörülen sonuçların elde edileceğine dair kesinlik bulunmadığı uyarısında bulundu.
Boumadine'in mevcut bir maden ruhsatı bulunuyor ve fizibilite çalışmaları sürüyor. Bu aşamalar, ön maliyet, üretim ve getiri tahminlerini doğrulanmış işletme sonuçlarına dönüştürmüyor.
Sonuç
Başvuru, fizibilite çalışmaları ön tahminleri sınamayı sürdürürken Boumadine'in gözden geçirilmiş geliştirme planının teknik dayanağını sunuyor. Aya'nın bir sonraki teyit edilmiş kurumsal güncellemesi, 12 Kasım 2026'da piyasa açılmadan önce yayımlanacak üçüncü çeyrek sonuçları olacak; ardından saat 10.00 ET'de yönetim görüşmesi yapılacak.
Daha Fazla Haber Okuyun
FinanceVelix'ten daha fazla haber
Sorumluluk Reddi
Bu FinanceVelix makalesi genel bilgilendirme amaçlıdır; kişiye özel finansal, yatırım, hukuki veya vergi danışmanlığı değildir. Piyasa fiyatları, faiz oranları ve ekonomik koşullar değişebilir; yatırımlar zarar riski taşır. Bilgiler yayımlandığı sırada mevcut olan materyali yansıtır ve değişebilir. Önemli bilgileri bağımsız olarak doğrulayın ve gerektiğinde yetkin bir uzmana danışın. Bir varlıktan, şirketten veya hizmetten söz edilmesi onay anlamına gelmez.