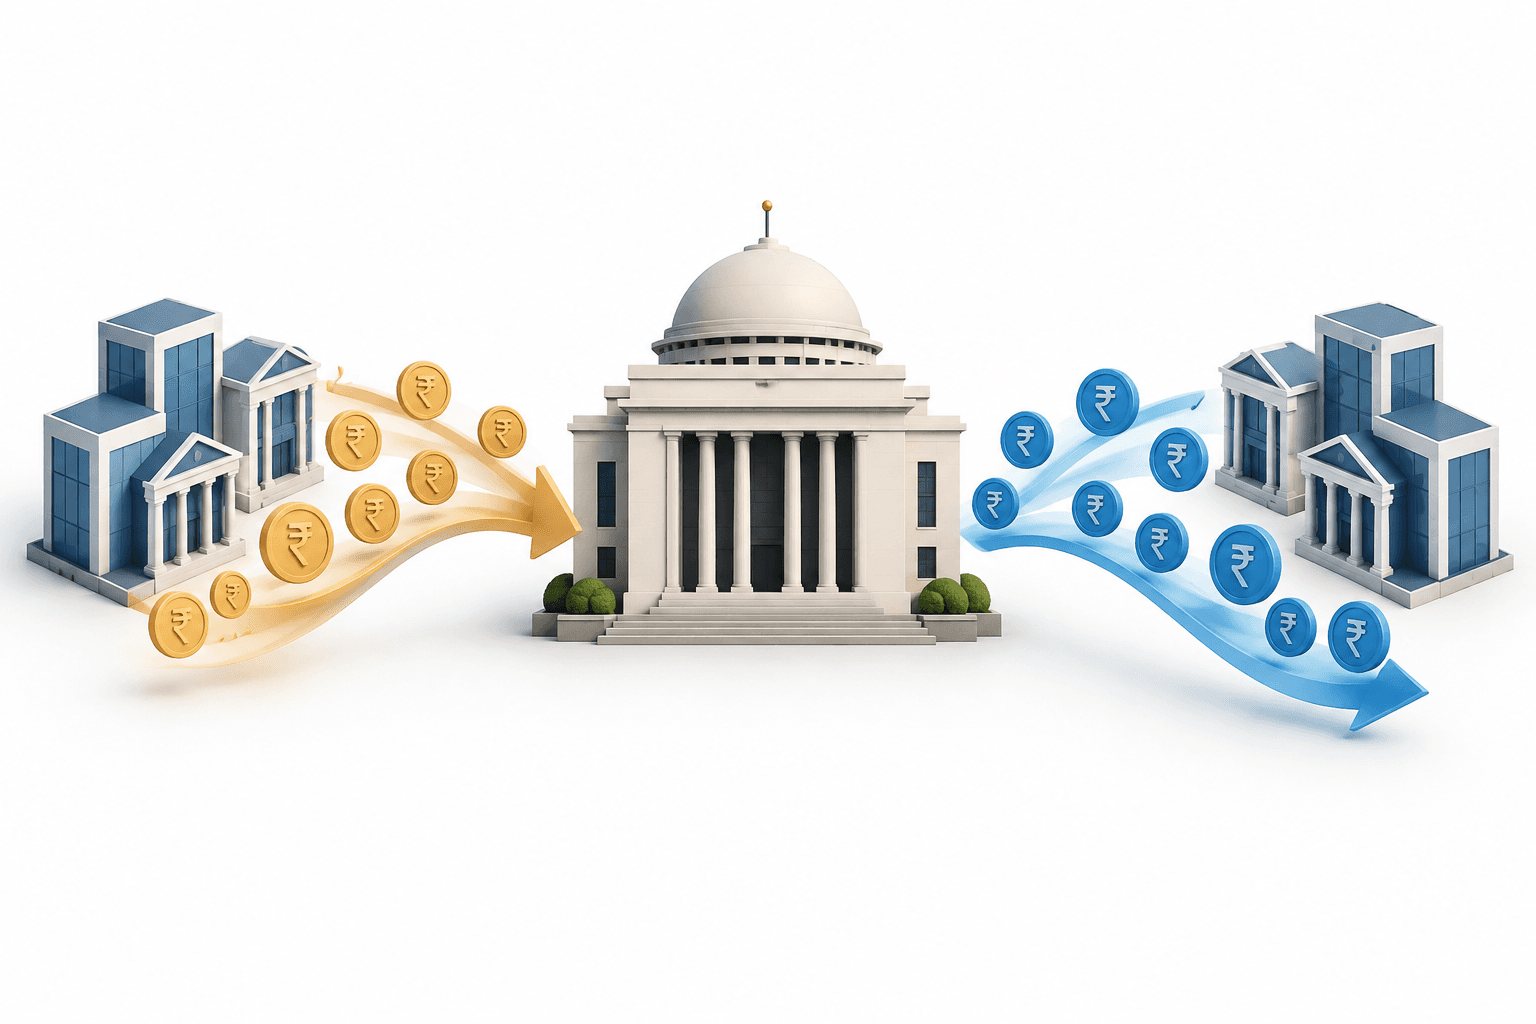
RBI’nin likidite operasyonları, bankacılık sistemindeki büyük likidite fazlasını çekmekten, gecelik borçlanma maliyetlerinin politika faizinin üzerine çıkmasıyla geçici fon sağlamaya yöneldi. 22 Ekim 2026’dan önceki altı haftada fazla likidite, yaklaşık ₹11 lakh crore’luk zirvesinden ₹48.303 crore’a geriledi. Ardından yapılan nakit enjeksiyonları, para politikasında bir dönüş ilan etmekten ziyade gecelik faizlerin aşırı yükselmesini sınırlamayı amaçlıyordu.
Öne Çıkanlar
- Yabancı para cinsinden mevduat girişleri ve RBI ile yapılan swap işlemleri, bankaların rupi likiditesini keskin biçimde artırdı.
- Likiditenin çekilmesi, gecelik borçlanma faizlerinin politika faizinin altından üzerine çıkmasına yardımcı oldu.
- Geçici repo enjeksiyonları, RBI sıkılaştırma duruşunu korurken artan fonlama maliyetlerini ele aldı.
İçindekiler
- RBI likidite operasyonları gecelik borçlanma maliyetlerini hedefliyor
- Yabancı para mevduatları başlangıçtaki fazlayı yarattı
- Geçici nakit enjeksiyonları neden yapıldı?
- Sonuç
RBI likidite operasyonları gecelik borçlanma maliyetlerini hedefliyor
Görünüşte zıt yönlü operasyonları anlamanın anahtarı, ağırlıklı ortalama gecelik borçlanma faizi (WACR): RBI’nin politika repo faizine yakın tutmaya çalıştığı gecelik borçlanma oranıdır.
Bankaların kullanıma hazır nakdi bol olduğunda gecelik faizler politika ölçütünün altına düşebilir ve para politikasındaki sıkılaştırmanın aktarımını zayıflatabilir. Likidite aşırı derecede sıkışırsa faizler bunun yerine ölçütün üzerine çıkabilir. Dolayısıyla fonları çekmek ve daha sonra geçici nakit sağlamak aynı operasyonel amaca hizmet edebilir.
RBI’nin para politikası aktarımına ilişkin açıklaması, kısa vadeli faizlerdeki değişimlerin diğer borçlanma maliyetlerine nasıl yansıdığını ve harcamalar ile enflasyonu nasıl etkilediğini anlatıyor. Bu genel mekanizma, para piyasası koşullarının neden önemli olduğunu açıklıyor; söz konusu yayın arka plan bilgisi niteliğindedir ve Ekim 2026’daki operasyonların teyidi değildir.
| Kalem | Ayrıntılar |
|---|---|
| Değişken faizli ters repo ihaleleri | Bankacılık sistemindeki likidite fazlasını geçici olarak çekmek için kullanıldı. |
| Eylül ayındaki sell-buy swap işlemleri | Fazla rupi nakdini çekmek için en az 10 milyar dolar tutarında işlem yapıldı. |
| Günlük asgari zorunlu karşılık tutma oranı | Gerekli nakit karşılıkların %90’ından %99’una çıkarıldı. |
| Pazartesi günkü değişken faizli repo ihalesi | Geçici fon sağlamak için ₹1 lakh crore tutarında operasyon. |
| Cuma günkü değişken faizli repo operasyonu | Geçici fon sağlamak için ₹50.000 crore tutarında operasyon. |
Yabancı para mevduatları başlangıçtaki fazlayı yarattı
Bankalar, FCNR(B) olarak bilinen yerleşik olmayanlara yönelik yabancı para mevduatları aracılığıyla yurt dışındaki Hintlilerden 133 milyar dolar çekti. Bu dolarları bir swap imkânı üzerinden RBI ile takas ederek karşılığında rupi fon aldı.
Bunun sonucunda bankacılık sistemindeki fazla likidite, ağustostaki yaklaşık ₹3,5 lakh crore düzeyinden eylülde ₹11 lakh crore’un üzerine çıktı. WACR, eylül ortasında %4,93’e kadar geriledi.
Ham petrol fiyatlarındaki yükseliş de enflasyonist baskıları sınırlamak için faiz artışı beklentilerini güçlendiriyordu. Bu beklentiler RBI tarafından açıklanmış bir karar değildi; ancak büyük nakit fazlası, piyasa borçlanma maliyetlerini merkez bankasının sıkılaştırma duruşuyla uyumlu seviyenin altında tutma riski taşıyordu.
RBI; geçici değişken faizli ters repo ihaleleri, döviz swapları ve günlük asgari zorunlu karşılık tutma oranının yükseltilmesi yoluyla nakdi çekti veya bankaların bu nakdi kullanma esnekliğini azalttı.
Geçici nakit enjeksiyonları neden yapıldı?
Likidite çekildikten sonra WACR, 16 Ekim’de %5,75’e yükselerek %5,50’lik repo faizinin 25 baz puan üzerine çıktı. 21 Ekim’de de yaklaşık %5,65 düzeyinde yüksek kaldı.
RBI daha sonra gecelik faizlerin aşırı yükselmesini önlemek amacıyla değişken faizli repo ihaleleriyle geçici fon sağladı. Nakit çeken ters repo operasyonlarının aksine repo operasyonları bankalara fon sağlar.
Zorunlu karşılık tutma oranındaki değişiklik de dikkatle yorumlanmalıdır: %90’dan %99’a çıkarılan oran, bankaların tutması gereken zorunlu nakit karşılıkların günlük asgari payıyla ilgiliydi. Bankaların mevduatlarının %99’unu karşılık olarak tutması gerektiği anlamına gelmiyordu.
Sonuç
RBI’nin likidite yönetimindeki pratik ölçüt, gecelik borçlanma maliyetlerinin %5,50’lik politika repo faizine yaklaşıp yaklaşmadığıdır. WACR ile nakit çeken ve sağlayan operasyonlar arasındaki denge, izlenecek sonraki göstergelerdir; tek başına geçici enjeksiyonlar politika duruşunda değişiklik olduğunu göstermez.
Daha Fazla Haber
FinanceVelix’ten daha fazla haber
Sorumluluk Reddi
Bu FinanceVelix makalesi genel bilgilendirme amaçlıdır; kişiye özel finansal, yatırım, hukuki veya vergi danışmanlığı niteliği taşımaz. Piyasa fiyatları, faiz oranları ve ekonomik koşullar değişebilir; yatırımlar zarar riski içerir. Bilgiler yayımlandığı sırada mevcut olan materyali yansıtır ve değişebilir. Önemli bilgileri bağımsız olarak doğrulayın ve gerektiğinde yetkin bir uzmana danışın. Bir varlıktan, şirketten veya hizmetten söz edilmesi, bunların onaylandığı anlamına gelmez.