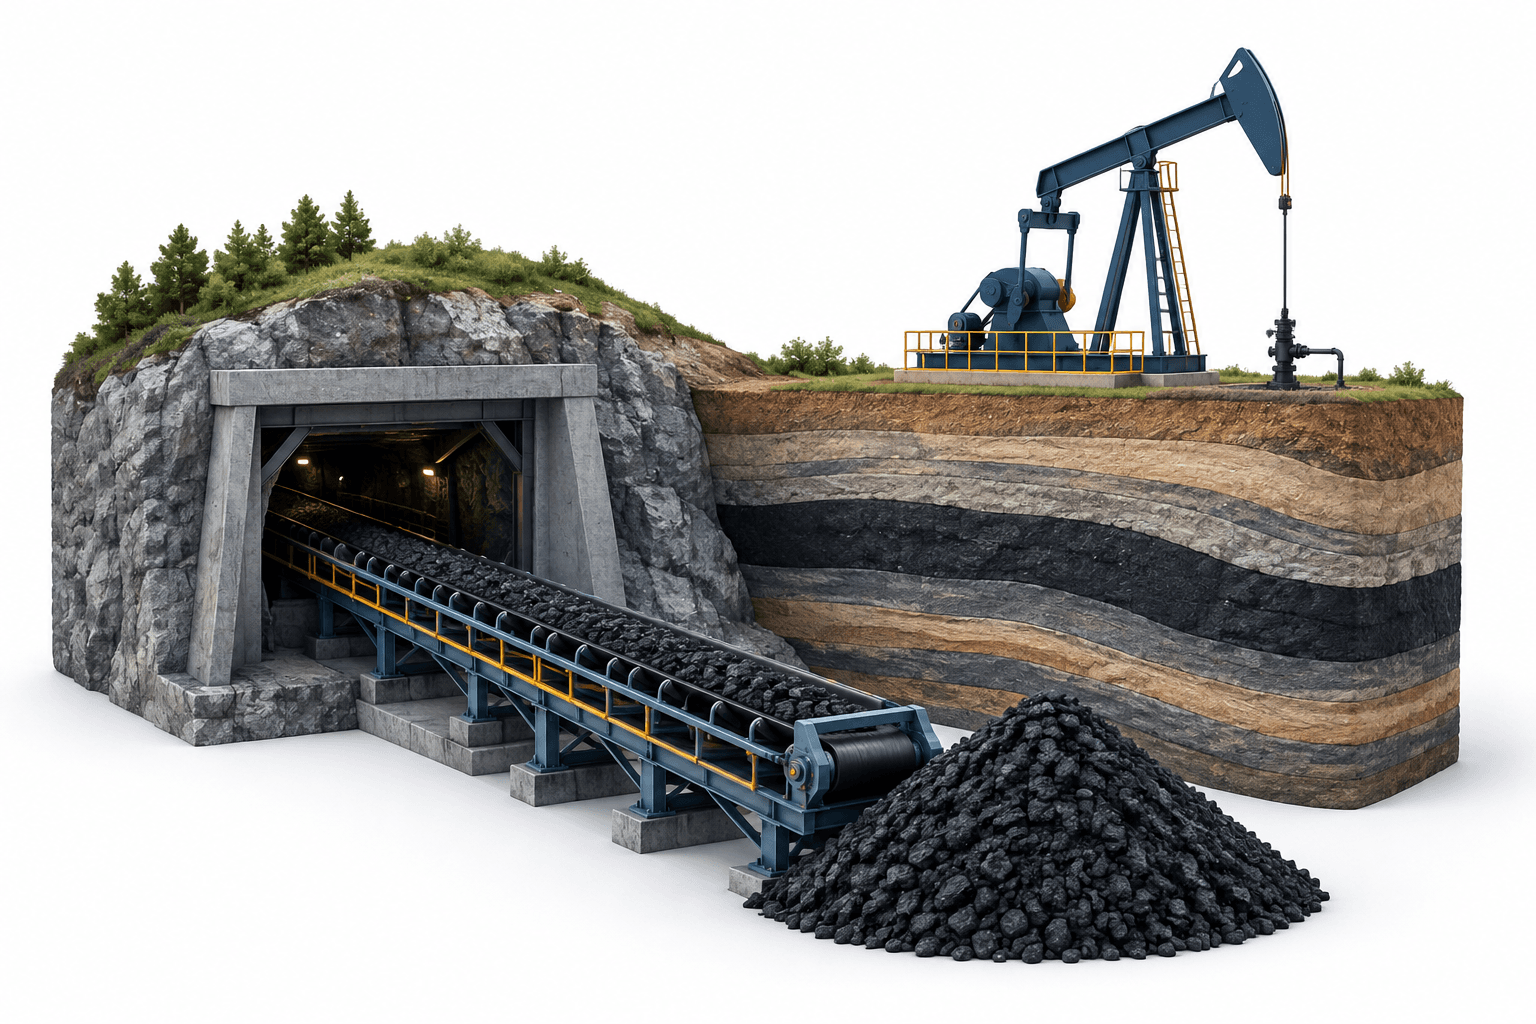
2026 کی تیسری سہ ماہی میں ARLP کی خالص آمدنی سال بہ سال 46.8% بڑھ کر $139.6 million ہو گئی۔ زیادہ کوئلہ فروخت ہونے، فی ٹن آپریٹنگ اخراجات کم ہونے اور تیل و گیس کی رائلٹی سے ریکارڈ آمدنی نے نتائج کو سہارا دیا۔ Alliance Resource Partners نے 26 اکتوبر کو $603 million کی آمدنی رپورٹ کی، جو 5.5% زیادہ تھی، اور ساتھ ہی 2027 میں دوبارہ کھولی گئی Mettiki کان میں پیداوار بڑھانے کے منصوبوں کا اعلان کیا۔
اہم نکات
- فروخت کی قیمتیں کم ہونے کے باوجود کوئلے کی فروخت کا حجم بڑھا، جبکہ فی ٹن اخراجات قیمتوں سے بھی تیزی سے گرے۔
- AllDale III اور IV کے حصول کے بعد تیل و گیس کی رائلٹی سے آمدنی ریکارڈ سطح پر پہنچ گئی۔
- انتظامیہ نے 2027 میں Mettiki کی پیداوار بڑھانے کا خاکہ پیش کیا، لیکن تقسیمِ منافع میں اضافے کے بارے میں محتاط رہی۔
کوئلے کے کم اخراجات سے ARLP کی آمدنی کو فائدہ
Alliance Resource Partners سے منسوب خالص آمدنی فی بنیادی اور ڈائلیوٹڈ محدود شراکت دار یونٹ $1.08 رہی۔ ARLP سے منسوب ایڈجسٹڈ EBITDA سال بہ سال 26.3% بڑھ کر $233.9 million ہو گیا۔ رپورٹ شدہ خالص آمدنی کو ڈیجیٹل اثاثوں کی منصفانہ قدر میں $16.5 million کے اضافے سے بھی فائدہ پہنچا، اس لیے یہ منافع آپریٹنگ کارکردگی سے الگ ہے۔
کوئلے کی فروخت 7.4% بڑھ کر 9.3 million tons ہو گئی۔ اوسط فروخت قیمت 8.3% کم ہو کر فی ٹن $53.93 رہی، لیکن کوئلہ سیگمنٹ کے ایڈجسٹڈ EBITDA اخراجات فی ٹن 13.1% کم ہو کر $35.64 پر آ گئے۔ نتیجتاً کوئلہ سیگمنٹ کا ایڈجسٹڈ EBITDA 18.6% بڑھ کر $186.8 million ہو گیا۔
انتظامیہ نے طویل نقل مکانی کے بعد Hamilton کی لانگ وال پیداوار میں واپسی، اور Tunnel Ridge اور Riverview کمپلیکس کی مستحکم کارکردگی کو نتائج کا سبب قرار دیا۔ اس نے بتایا کہ اوسط فروخت قیمت میں کمی کی بنیادی وجہ Tunnel Ridge کے کم قیمت والے حجم کا زیادہ حصہ تھا۔
| مد | تفصیلات |
|---|---|
| 2026 میں کوئلے کی فروخت کے حجم کی رہنمائی | 34.5 million سے 35.5 million tons |
| 2026 میں کوئلے کی فروخت قیمت کی رہنمائی | فی ٹن $54.25 سے $54.75 |
| 2026 میں کوئلہ سیگمنٹ کے ایڈجسٹڈ EBITDA اخراجات کی رہنمائی | فی ٹن $37.50 سے $38.50 |
ریکارڈ رائلٹیز کے ساتھ خالص قرض میں اضافہ
تیل و گیس کی رائلٹی سے آمدنی ریکارڈ $59.8 million تک پہنچی، جبکہ پیداوار کا حجم 1.45 million barrels of oil equivalent رہا، جو سال بہ سال 61.3% زیادہ تھا۔ انتظامیہ نے حجم میں اضافے کی وجہ AllDale III اور IV کا حصول قرار دیا۔ کوئلے کی رائلٹی سمیت کل رائلٹی آمدنی 52.5% بڑھ کر $87.5 million ہو گئی۔
اس حصول کے ساتھ ڈیریویٹو مالیاتی آلات بھی آئے، جن سے سہ ماہی کے دوران $7.3 million کا نقصان ہوا، جس میں $6.7 million غیر حقیقی تھا۔
آزاد نقد بہاؤ $198.6 million رہا، جبکہ قابلِ تقسیم نقد بہاؤ $136.8 million تک پہنچا، جس سے تقسیمِ منافع کی کوریج 1.76 گنا رہی۔ اس کے باوجود، 30 ستمبر کو خالص قرض بڑھ کر $595 million ہو گیا، جبکہ 30 جون 2026 کو یہ $479 million تھا۔ کل دستیاب نقدی $430.8 million رہی۔
چیف فنانشل آفیسر Cary Marshall نے کہا کہ AllDale کے لین دین کا تقریباً تین چوتھائی حصہ موجودہ گردشی کریڈٹ سہولتوں سے مالی اعانت کے ذریعے مکمل کیا گیا، اور معدنیات کے کاروبار کے لیے 18 ماہ کی نئی $150 million سہولت بھی حاصل کی گئی۔ معدنیات سے حاصل نقد بہاؤ اس قلیل مدتی سہولت کی ادائیگی کے لیے استعمال ہونا ہے۔
Mettiki کا سپلائی معاہدہ 2027 میں طے شدہ توسیع کی حمایت کرتا ہے
چیف ایگزیکٹو Joseph Craft نے کہا کہ ایک نئے کثیر سالہ سپلائی معاہدے نے Mettiki اور تقریباً 150 کان کنوں کو دوبارہ پیداوار شروع کرنے کے قابل بنایا۔ انتظامیہ کو توقع ہے کہ کان کی 2027 کی پیداوار 2026 کی پیداوار سے تقریباً 550,000 tons زیادہ ہوگی۔
نیا معاہدہ اگلے سال کے لیے 700,000 tons کا احاطہ کرتا ہے۔ Craft نے کہا کہ حالات سازگار ہونے پر مزید 150,000 سے 200,000 tons برآمدی میٹالرجیکل مارکیٹ میں فروخت کیے جا سکتے ہیں۔ Mettiki کی حرارتی اور میٹالرجیکل کوئلے کی صلاحیتیں اس آپریشن کو بجلی کی پیداوار اور فولاد سازی، دونوں منڈیوں کو خدمات فراہم کرنے کے قابل بناتی ہیں؛ یہ آپریشنل لچک نئے اعلان کردہ معاہدے سے الگ ہے۔
منصوبے کے مطابق، 2027 کی پہلی سہ ماہی کے اختتام تک کان میں روزانہ دو شفٹوں کے ساتھ دو روم اینڈ پلر حصے کام کرنے لگیں گے۔ برآمد کے وسیع تر مواقع اب بھی مشروط ہیں: انتظامیہ نے بارج کی محدود گنجائش اور زیادہ مال برداری کے اخراجات کو منافع کے حاشیے پر دباؤ ڈالنے والی رکاوٹیں قرار دیا۔
پورے سال کی رہنمائی توسیعی منصوبوں سے الگ ہے
Alliance کی 2026 کے لیے کوئلے سے متعلق رہنمائی میں پورے سال کی فروخت کے حجم، فروخت کی قیمتوں اور سیگمنٹ کے اخراجات کی حدود مقرر کی گئی ہیں۔ یہ انتظامیہ کے اہداف ہیں، مکمل شدہ نتائج نہیں۔
Craft نے کہا کہ چوتھی سہ ماہی میں Illinois Basin کی لاگت کی کارکردگی تیسری سہ ماہی کے مماثل ہونی چاہیے۔ انہوں نے یہ بھی اشارہ دیا کہ تقسیمِ منافع میں اضافہ فوری ترجیح نہیں ہے؛ انتظامیہ معدنیات کے حصول کے امکانات کا جائزہ لے رہی ہے اور ایک سہ ماہی سے آگے کم از کم 1.5 گنا کوریج برقرار رکھنے کی کوشش کر رہی ہے۔
اگلا اہم سنگِ میل
انتظامیہ نے کہا کہ تیل و گیس کے ذخائر کے مطالعات جاری ہیں اور رہنمائی فروری 2027 میں جاری کی جائے گی۔ Mettiki کی طے شدہ آپریشنل منتقلی پہلی سہ ماہی کے اختتام تک مکمل ہونا طے ہے۔
مزید خبریں پڑھیں
دستبرداری
FinanceVelix کا یہ مضمون عمومی معلومات فراہم کرتا ہے، ذاتی نوعیت کا مالی، سرمایہ کاری، قانونی یا ٹیکس مشورہ نہیں۔ مارکیٹ کی قیمتیں، شرحِ سود اور معاشی حالات تبدیل ہو سکتے ہیں؛ سرمایہ کاری میں نقصان کا خطرہ ہوتا ہے۔ حقائق اشاعت کے وقت دستیاب مواد کی عکاسی کرتے ہیں اور تبدیل ہو سکتے ہیں۔ اہم معلومات کی آزادانہ طور پر تصدیق کریں اور ضرورت پڑنے پر کسی اہل ماہر سے مشورہ لیں۔ کسی اثاثے، کمپنی یا خدمت کا ذکر توثیق نہیں ہے۔


تبصرے
احترام سے پیش آئیں۔ اسپیم، کسی اور کی شناخت اختیار کرنا یا نجی رسائی کی معلومات شیئر کرنا ممنوع ہے۔ عام پوسٹس اور تبصرے فوراً ظاہر ہوتے ہیں؛ مشکوک لنکس جائزے کے لیے روک لیے جاتے ہیں۔
براہ کرم انتظار کریں...