30 ستمبر 2026 کو ختم ہونے والے نو ماہ کے لیے کینن کی آمدنی میں گزشتہ سال کی اسی مدت کے مقابلے میں 4% اضافہ ہوا اور GAAP کے مطابق فی حصص آمدنی $1.83 رہی۔ 27 اکتوبر کو اعلان کردہ نتائج ستمبر تک کی مجموعی کارکردگی بیان کرتے ہیں، نہ کہ صرف تیسری سہ ماہی کی۔
اہم نکات
- 2026 کے پہلے نو ماہ کے دوران آمدنی میں سال بہ سال 4% اضافہ ہوا۔
- کینن کی منافع کی تاریخ میں 25 اگست 2026 کے لیے فی حصص ¥80 کی عبوری ادائیگی درج ہے، جو گزشتہ عبوری ادائیگی کے برابر ہے۔
کینن کی آمدنی نو ماہ کا احاطہ کرتی ہے، صرف Q3 کا نہیں
فی حصص آمدنی کا $1.83 کا عدد نو ماہ کی رپورٹنگ مدت پر لاگو ہوتا ہے۔ گزشتہ سال کی اسی مدت کے لیے فی حصص آمدنی کا متعلقہ عدد فراہم نہیں کیا گیا، اس لیے اس سے یہ ثابت نہیں ہوتا کہ فی حصص آمدنی بڑھی یا گھٹی۔
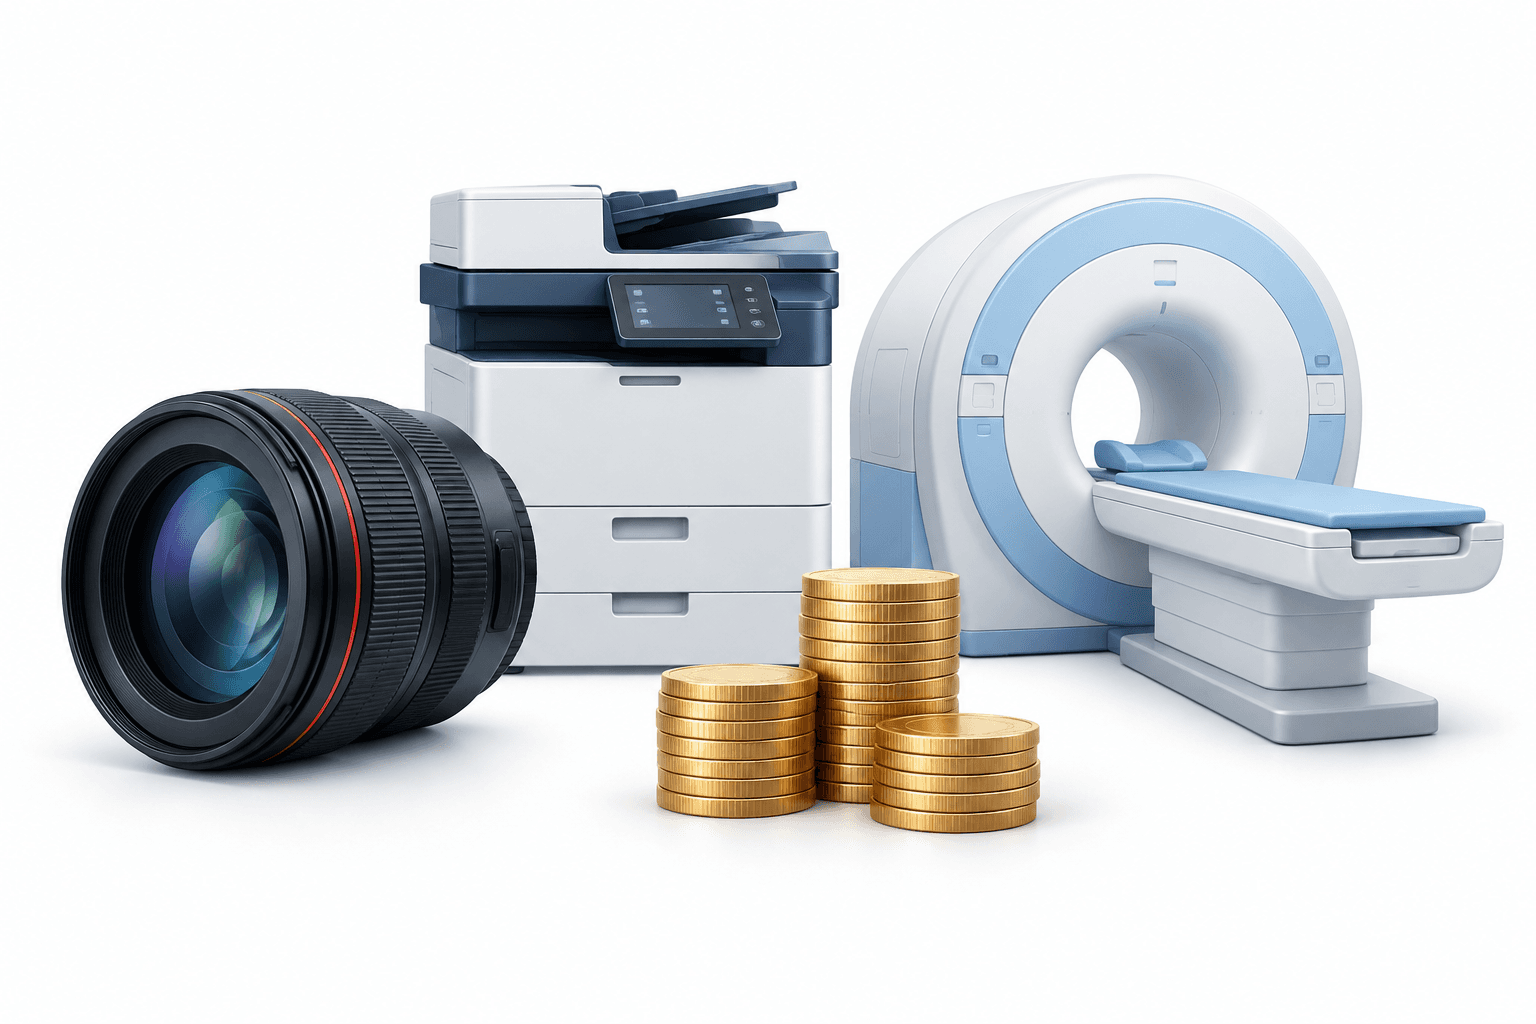
کینن کے کاروبار میں پرنٹنگ آلات، کیمرے، طبی امیجنگ کا سامان اور سیمی کنڈکٹر مینوفیکچرنگ کے آلات شامل ہیں۔ دستیاب اعداد و شمار کاروبار کے لحاظ سے آمدنی میں اضافے کی تفصیل نہیں دیتے اور نہ ہی کسی شعبے کے قابلِ پیمائش حصے کی نشاندہی کرتے ہیں۔ ان میں پورے سال کی آمدنی کی پیش گوئی بھی شامل نہیں۔
منافع کی تاریخ میں عبوری ادائیگی برقرار دکھائی گئی ہے
کینن کی منافع کی ادائیگی کی تاریخ میں 126ویں کاروباری مدت کے عبوری منافع کے لیے فی حصص ¥80 درج ہے، جس کی ادائیگی کی تاریخ 25 اگست 2026 ہے۔ یہ 25 اگست 2025 کے لیے درج فی حصص ¥80 کے عبوری منافع کے برابر ہے۔
ین میں کی جانے والی یہ ادائیگیاں حصص یافتگان میں تقسیم کی ایک واضح تاریخ فراہم کرتی ہیں، جو ڈالر میں ظاہر کردہ آمدنی کے عدد سے الگ ہے۔ عبوری رقم کا برقرار رہنا ادائیگی کی تاریخ کو درج کرتا ہے؛ اس سے مستقبل میں منافع بڑھنے کا ثبوت نہیں ملتا اور نہ ہی بعد کی ادائیگیوں کے جاری رہنے کی ضمانت ملتی ہے۔
مزید خبریں پڑھیں
دستبرداری
FinanceVelix کا یہ مضمون عمومی معلومات فراہم کرتا ہے، ذاتی نوعیت کا مالی، سرمایہ کاری، قانونی یا ٹیکس سے متعلق مشورہ نہیں۔ مارکیٹ کی قیمتیں، شرحِ سود اور معاشی حالات تبدیل ہو سکتے ہیں؛ سرمایہ کاری میں نقصان کا خطرہ ہوتا ہے۔ حقائق اشاعت کے وقت دستیاب مواد کی عکاسی کرتے ہیں اور تبدیل ہو سکتے ہیں۔ اہم معلومات کی آزادانہ طور پر تصدیق کریں اور ضرورت پڑنے پر کسی مستند ماہر سے مشورہ لیں۔ کسی اثاثے، کمپنی یا سروس کا ذکر اس کی توثیق نہیں ہے۔


تبصرے
احترام سے پیش آئیں۔ اسپیم، کسی اور کی شناخت اختیار کرنا یا نجی رسائی کی معلومات شیئر کرنا ممنوع ہے۔ عام پوسٹس اور تبصرے فوراً ظاہر ہوتے ہیں؛ مشکوک لنکس جائزے کے لیے روک لیے جاتے ہیں۔
براہ کرم انتظار کریں...