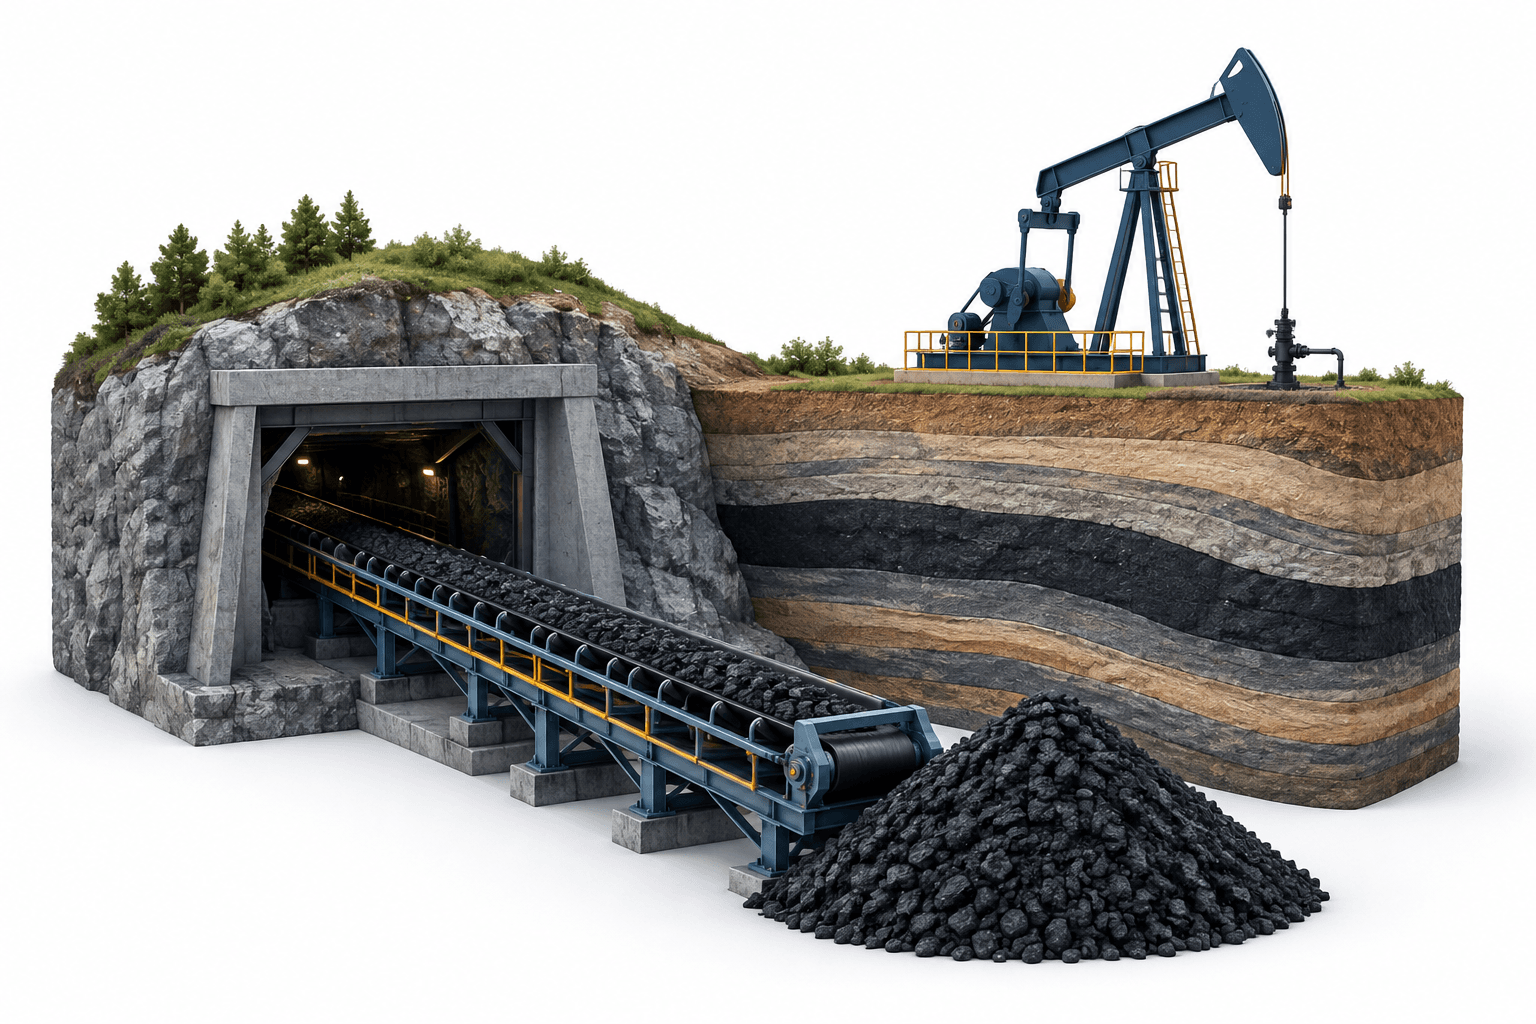
Lợi nhuận ARLP trong quý III/2026 cho thấy thu nhập ròng tăng 46,8% so với cùng kỳ năm trước, lên 139,6 triệu USD, nhờ sản lượng than cao hơn, chi phí hoạt động trên mỗi tấn giảm và doanh thu tiền bản quyền dầu khí đạt mức kỷ lục hỗ trợ kết quả. Alliance Resource Partners báo cáo doanh thu 603 triệu USD, tăng 5,5%, vào ngày 26 tháng 10, đồng thời trình bày kế hoạch tăng sản lượng tại mỏ Mettiki đã mở cửa trở lại trong năm 2027.
Điểm chính
- Sản lượng than tăng bất chấp giá bán thấp hơn, trong khi chi phí trên mỗi tấn giảm nhanh hơn giá.
- Doanh thu tiền bản quyền dầu khí đạt mức kỷ lục sau thương vụ mua lại AllDale III và IV.
- Ban lãnh đạo trình bày kế hoạch tăng sản lượng Mettiki trong năm 2027 nhưng vẫn thận trọng về việc tăng các khoản phân phối.
Lợi nhuận ARLP được hưởng lợi từ chi phí than thấp hơn
Thu nhập ròng thuộc về Alliance Resource Partners tương đương 1,08 USD trên mỗi đơn vị hợp danh hữu hạn cơ bản và pha loãng. EBITDA điều chỉnh thuộc về ARLP tăng 26,3% so với cùng kỳ năm trước, lên 233,9 triệu USD. Thu nhập ròng được báo cáo cũng được hưởng lợi từ mức tăng 16,5 triệu USD trong giá trị hợp lý của tài sản kỹ thuật số, khiến khoản lãi này khác biệt với kết quả hoạt động.
Sản lượng than bán ra tăng 7,4%, lên 9,3 triệu tấn. Giá bán bình quân giảm 8,3%, xuống 53,93 USD/tấn, nhưng chi phí EBITDA điều chỉnh trên mỗi tấn của mảng than giảm 13,1%, xuống 35,64 USD. Do đó, EBITDA điều chỉnh của mảng than tăng 18,6%, lên 186,8 triệu USD.
Ban lãnh đạo ghi nhận việc Hamilton trở lại khai thác bằng công nghệ lò chợ sau một đợt di chuyển kéo dài, cùng với hoạt động vững chắc tại Tunnel Ridge và tổ hợp Riverview. Ban lãnh đạo cho rằng giá bán bình quân giảm chủ yếu do tỷ trọng sản lượng Tunnel Ridge có giá thấp hơn tăng lên.
| Hạng mục | Chi tiết |
|---|---|
| Dự báo sản lượng than tiêu thụ năm 2026 | 34,5 triệu đến 35,5 triệu tấn |
| Dự báo giá bán than năm 2026 | 54,25 đến 54,75 USD/tấn |
| Dự báo chi phí EBITDA điều chỉnh của mảng than năm 2026 | 37,50 đến 38,50 USD/tấn |
Tiền bản quyền đạt mức kỷ lục, nợ ròng tăng
Doanh thu tiền bản quyền dầu khí đạt mức kỷ lục 59,8 triệu USD, với sản lượng 1,45 triệu thùng dầu quy đổi, tăng 61,3% so với cùng kỳ năm trước. Ban lãnh đạo cho rằng sản lượng tăng trưởng là nhờ thương vụ mua lại AllDale III và IV. Tổng doanh thu tiền bản quyền, bao gồm tiền bản quyền than, tăng 52,5%, lên 87,5 triệu USD.
Thương vụ mua lại cũng bao gồm các công cụ phái sinh, tạo ra khoản lỗ 7,3 triệu USD trong quý, trong đó 6,7 triệu USD là khoản lỗ chưa thực hiện.
Dòng tiền tự do đạt tổng cộng 198,6 triệu USD, còn dòng tiền có thể phân phối đạt 136,8 triệu USD, đưa tỷ lệ bao phủ phân phối lên 1,76 lần. Tuy nhiên, nợ ròng tăng lên 595 triệu USD vào ngày 30 tháng 9, từ mức 479 triệu USD vào ngày 30 tháng 6 năm 2026. Tổng thanh khoản ở mức 430,8 triệu USD.
Giám đốc Tài chính Cary Marshall cho biết khoảng ba phần tư thương vụ AllDale được tài trợ thông qua các hạn mức tín dụng quay vòng hiện có, cùng với một hạn mức mới trị giá 150 triệu USD, kỳ hạn 18 tháng tại mảng kinh doanh khoáng sản. Dòng tiền từ mảng khoáng sản dự kiến sẽ được dùng để hoàn trả hạn mức ngắn hạn này.
Thỏa thuận cung ứng Mettiki hỗ trợ kế hoạch mở rộng năm 2027
Tổng Giám đốc điều hành Joseph Craft cho biết một thỏa thuận cung ứng mới kéo dài nhiều năm đã giúp Mettiki và gần 150 thợ mỏ trở lại sản xuất. Ban lãnh đạo dự kiến sản lượng mỏ năm 2027 sẽ cao hơn sản lượng năm 2026 khoảng 550.000 tấn.
Hợp đồng mới bao gồm 700.000 tấn trong năm tới. Craft cho biết có thể bán thêm 150.000 đến 200.000 tấn vào thị trường than luyện kim xuất khẩu nếu điều kiện thuận lợi. Năng lực khai thác than nhiệt điện và than luyện kim của Mettiki cho phép mỏ phục vụ cả thị trường phát điện và sản xuất thép; tính linh hoạt trong hoạt động này tách biệt với hợp đồng mới được công bố.
Mỏ dự kiến chuyển sang hai khu khai thác theo phương pháp buồng và trụ, hoạt động hai ca mỗi ngày, vào cuối quý I/2027. Các cơ hội xuất khẩu rộng hơn vẫn phụ thuộc vào điều kiện: ban lãnh đạo nêu tình trạng thiếu công suất sà lan và chi phí vận tải cao hơn là những yếu tố hạn chế biên lợi nhuận.
Dự báo cả năm vẫn tách biệt với kế hoạch mở rộng
Dự báo than năm 2026 của Alliance đặt ra các khoảng mục tiêu cả năm cho sản lượng tiêu thụ, giá bán và chi phí mảng. Đây là các mục tiêu của ban lãnh đạo, không phải kết quả đã hoàn tất.
Craft cho biết hiệu quả chi phí tại lưu vực Illinois trong quý IV dự kiến tương đương quý III. Ông cũng cho biết việc tăng khoản phân phối không phải là ưu tiên trước mắt, khi ban lãnh đạo cân nhắc các thương vụ mua lại tài sản khoáng sản và tìm cách duy trì tỷ lệ bao phủ ít nhất 1,5 lần trong hơn một quý đơn lẻ.
Cột mốc tiếp theo
Ban lãnh đạo cho biết các nghiên cứu trữ lượng dầu khí đang được tiến hành, dự kiến công bố dự báo vào tháng 2/2027. Kế hoạch chuyển đổi hoạt động của Mettiki dự kiến hoàn tất vào cuối quý I năm đó.
Đọc thêm tin tức
Tuyên bố miễn trừ trách nhiệm
Bài viết này của FinanceVelix cung cấp thông tin chung, không phải tư vấn tài chính, đầu tư, pháp lý hoặc thuế dành riêng cho từng cá nhân. Giá thị trường, lãi suất và điều kiện kinh tế có thể thay đổi; các khoản đầu tư tiềm ẩn rủi ro thua lỗ. Các thông tin phản ánh tài liệu có sẵn tại thời điểm công bố và có thể thay đổi. Hãy tự xác minh thông tin quan trọng và tham khảo chuyên gia có đủ năng lực khi cần. Việc đề cập đến một tài sản, công ty hoặc dịch vụ không đồng nghĩa với sự xác nhận.


Bình luận
Hãy tôn trọng người khác. Không đăng nội dung rác, mạo danh hay thông tin đăng nhập riêng tư. Bài đăng và bình luận thông thường xuất hiện ngay lập tức; các liên kết đáng ngờ được giữ lại để xét duyệt.
Xin hãy đợi...