تراجعت أرباح Harju Elekter في الربع الثالث من 2026، إذ أثرت المشاريع المتأخرة والمصانع غير المستغلة بالكامل في المبيعات. وسجلت مجموعة المعدات الكهربائية إيرادات بلغت €41.0 مليون، بانخفاض 4.8% عن العام السابق، وصافي ربح قدره €1.3 مليون، بتراجع 54.7%. ومع ذلك، كان الربع الأقوى لها هذا العام من حيث الربحية، فيما ساعد عقد جديد لمركز بيانات في فنلندا على تعزيز دفتر الطلبات.
أبرز النقاط
- بلغ هامش التشغيل في الربع الثالث 5.7%، متجاوزًا الحد الأدنى المستهدف للمجموعة البالغ 5%، لكنه أقل من 8.7% قبل عام.
- دعم عقد لمركز بيانات في فنلندا بقيمة تقارب €15.5 مليون نمو الطلبات، في وقت وسّعت فيه Harju Elekter طاقتها الإنتاجية.
- تعمل الإدارة على توجيه العمليات الفنلندية نحو مشاريع أعلى قيمة، وتسعى إلى زيادة الأعمال لمصنعها في ليتوانيا.
جدول المحتويات
- أرباح Harju Elekter تكشف عن تعافٍ غير متوازن
- انخفاض أحجام الإنتاج يضغط على التكاليف مع نمو المبيعات في دول الشمال
- الطلب على مراكز البيانات يدفع الطلبات وتوسعة المصانع
- تغييرات التصنيع تستهدف توزيعًا أكثر توازنًا لأعباء العمل
- الخلاصة
أرباح Harju Elekter تكشف عن تعافٍ غير متوازن
تُظهر النتائج غير المدققة الصادرة في 22 أكتوبر تحسنًا مقارنة بالنصف الأول، من دون عودة الربحية إلى مستويات العام الماضي. وانخفض الربح التشغيلي في الربع الثالث 38.2% على أساس سنوي إلى €2.3 مليون، رغم تجاوز هامش التشغيل الحد الأدنى المستهدف للمجموعة.
في الفترة من يناير إلى سبتمبر 2026، تراجعت الإيرادات 6.6% إلى €118.2 مليون. وهبط الربح التشغيلي 61.4% إلى €3.9 مليون، وانخفض صافي الربح 80.3% إلى €1.6 مليون. وبلغ هامش التشغيل للأشهر التسعة 3.3%، مقارنةً بـ8.0% قبل عام.
قالت الإدارة إن بعض الإنتاج المخطط له تأخر مجددًا، لأن المشاريع المؤجلة سابقًا كانت تعتمد جزئيًا على تسلّم مكونات مخصصة للعملاء. كما ظلت أعباء العمل دون التوقعات في عدة وحدات، ولا سيما في ليتوانيا حيث لم تكن الطلبات كافية.
| البند | التفاصيل |
|---|---|
| EBITDA في الربع الثالث | €3.486 مليون في 2026 مقابل €4.840 مليون في 2025؛ بانخفاض 28.0%. |
| ربحية السهم في الربع الثالث | €0.07 في 2026 مقابل €0.16 في 2025. |
| إجمالي الربح للأشهر التسعة | €17.482 مليون في 2026 مقابل €20.564 مليون في 2025. |
| الاستثمار في الأصول غير المتداولة للأشهر التسعة | €5.5 مليون في 2026 مقابل €2.9 مليون في 2025. |
| النقد في 30 سبتمبر 2026 | €1.484 مليون، مقارنةً بـ€1.545 مليون في 31 ديسمبر 2025. |
انخفاض أحجام الإنتاج يضغط على التكاليف مع نمو المبيعات في دول الشمال
أضعف انخفاض أحجام الإنتاج تغطية التكاليف الثابتة، ما خفّض هامش الربح الإجمالي في الربع الثالث إلى 16.6% من 17.3%. وتراجعت المصروفات التشغيلية 2.0%، لكن تكاليف العمالة ارتفعت 9.0% إلى €9.2 مليون، إذ أبقت المجموعة على الموظفين والطاقة الإنتاجية استعدادًا للمشاريع المقبلة.
كما زاد الإنفاق على المبيعات والإدارة. وعزت Harju Elekter ارتفاع تكاليف التوزيع إلى الاستثمار في فرق المبيعات والتسويق والمعارض التجارية الدولية، بهدف دعم أحجام المبيعات المستقبلية.
قدمت فنلندا والسويد عاملًا موازنًا للتراجعات في أماكن أخرى. وشكل البلدان معًا 60.1% من إيرادات الربع، ارتفاعًا من 41.7% قبل عام. وزادت المبيعات خلال الأشهر التسعة 19.0% في فنلندا و50.8% في السويد، فيما سجلت النرويج وإستونيا تراجعات مرتبطة بتوقيت المشاريع وقوة المقارنة مع الفترة المقابلة من العام السابق.
الطلب على مراكز البيانات يدفع الطلبات وتوسعة المصانع
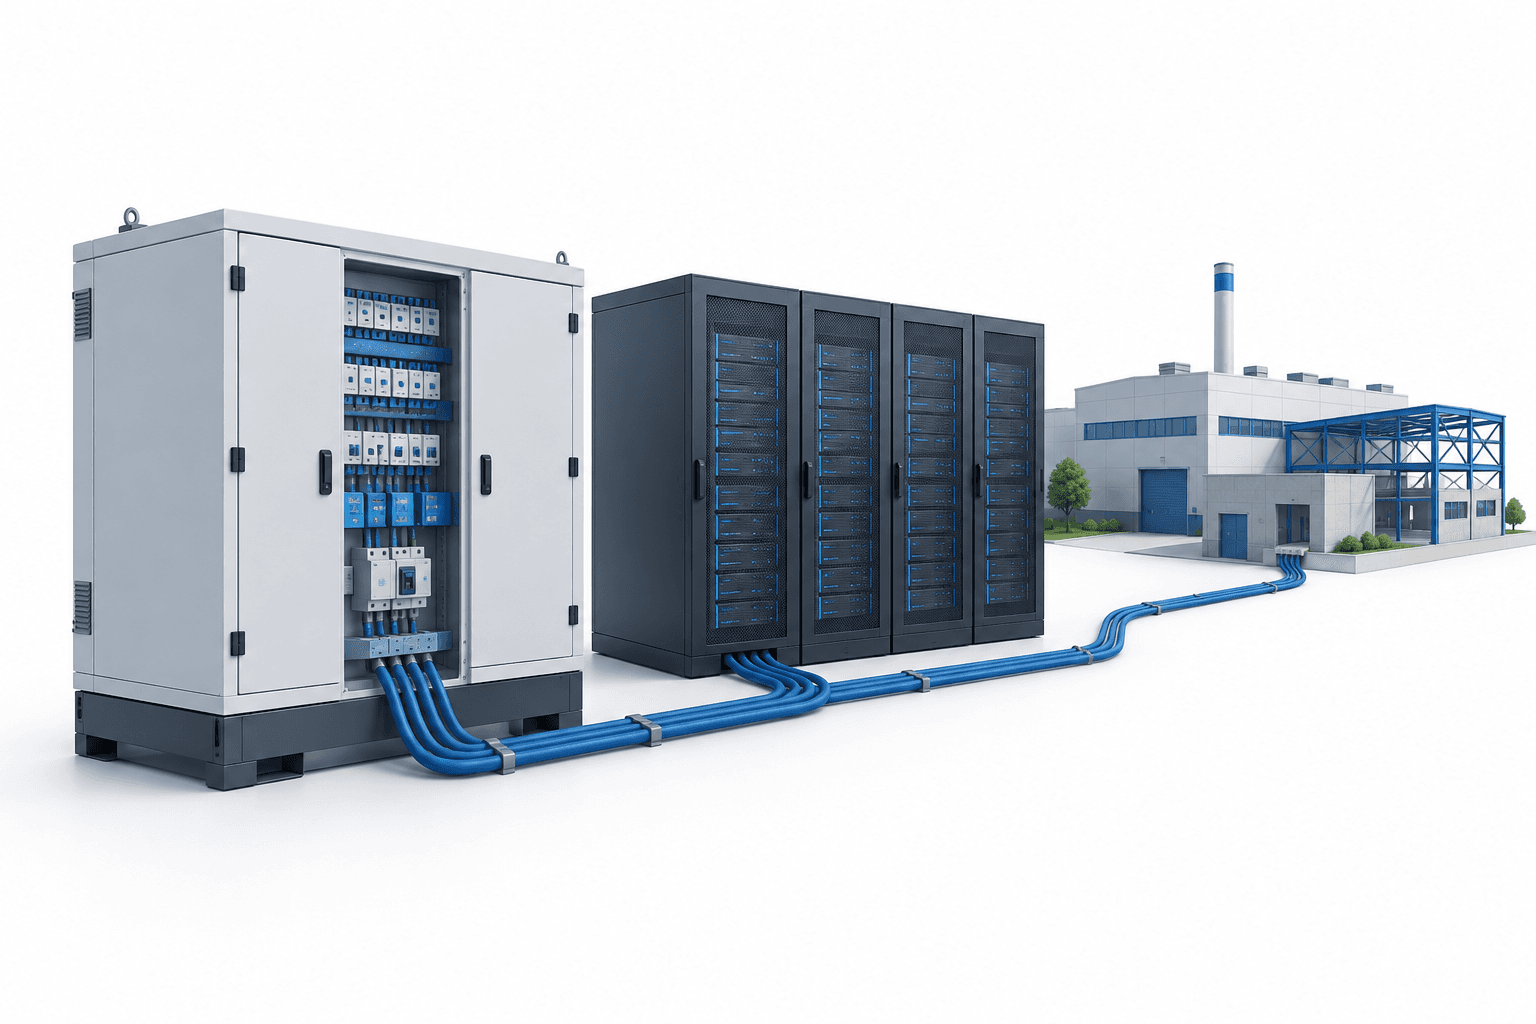
وقّعت Harju Elekter خلال الربع الثالث عقدًا بقيمة تقارب €15.5 مليون لتصميم وتصنيع حلول E-house لمركز بيانات قيد التطوير في فنلندا. وحددت الإدارة الاستثمار في مراكز البيانات بوصفه المحرك الرئيسي لنمو الطلبات الواردة.
يوضح وصف منتجات E-house من Harju Elekter كيف تدعم هذه الوحدات الكهربائية والميكانيكية المجمعة في المصنع توزيع الطاقة والبنية التحتية لمراكز البيانات. ويمكن للتجميع والاختبار في المصنع تقليص أعمال التركيب في موقع العميل.
أنجزت المجموعة منشأة إنتاج جديدة بمساحة 4,000 متر مربع في كيلا في نهاية الربع، لترتفع بذلك المساحة الإنتاجية الإجمالية لمصانعها هناك إلى 30,000 متر مربع. وستُستخدم المنشأة الموسعة لتصنيع المعدات الكهربائية وحلول التحكم بالطاقة لعملاء مراكز البيانات في أوروبا وأسواق أخرى.
توسع هذه الطلبات والاستثمارات القدرة المستقبلية للمجموعة على التسليم، لكنها لا تعادل إيرادات تحققت بالفعل. وتوضح التأخيرات الأخيرة المرتبطة بالمكونات أهمية تحويل الطلبات المتراكمة إلى مشاريع مكتملة.
تغييرات التصنيع تستهدف توزيعًا أكثر توازنًا لأعباء العمل
مع ارتفاع معدلات استخدام وحداتها في إستونيا، تهدف Harju Elekter إلى تخصيص حصة أكبر من إنتاج المجموعة لليتوانيا، وتوسيع قاعدة عملاء ذلك المصنع لتتجاوز تركّزها التاريخي في أعمال قطاع الملاحة البحرية. وقالت الإدارة إن المناقصات والمشاريع الجارية تتيح فرصًا لزيادة الإنتاج في ليتوانيا.
وفي فنلندا، تخطط المجموعة لخفض التصنيع التعاقدي ذي القيمة الأقل تدريجيًا، وتحويل الموارد إلى مشاريع أكبر وأعلى هامشًا. وقالت الإدارة إن نموذج الأعمال القائم أساسًا على بيع الطاقة الإنتاجية وساعات العمل أصبح أقل قدرة على المنافسة في بيئة مرتفعة التكاليف.
بعد انتهاء الربع، قبلت Harju Elekter عرضًا من Siemens International Holding B.V. للتخارج الجزئي من حصتها في Skeleton Technologies Group. وقالت الشركة إن الصفقة ستتيح استرداد استثمارها الأصلي مع تحقيق عائد، وتحسين المرونة المالية، مع احتفاظها بحصة متبقية. ولا يعني قبول العرض أن عملية التخارج قد اكتملت.
الخلاصة
لا تزال أرباح Harju Elekter أدنى بكثير من مستويات 2025، رغم تحسن الربحية خلال 2026. ويتمثل الاختبار التشغيلي التالي في تنفيذ المشاريع المتراكمة والمتزايدة عبر منشأة كيلا الموسعة، مع رفع معدلات الاستخدام في ليتوانيا وتوجيه العمليات في فنلندا نحو الأعمال الأعلى قيمة.
اقرأ المزيد من الأخبار
إخلاء المسؤولية
تقدم هذه المقالة من FinanceVelix معلومات عامة، وليست مشورة مالية أو استثمارية أو قانونية أو ضريبية مخصصة. يمكن أن تتغير أسعار السوق وأسعار الفائدة والظروف الاقتصادية؛ وتنطوي الاستثمارات على مخاطر الخسارة. وتعكس الحقائق المواد المتاحة وقت النشر وقد تتغير. تحقّق بشكل مستقل من المعلومات المهمة واستشر متخصصًا مؤهلًا عند الحاجة. ولا يُعد ذكر أصل أو شركة أو خدمة تأييدًا لها.