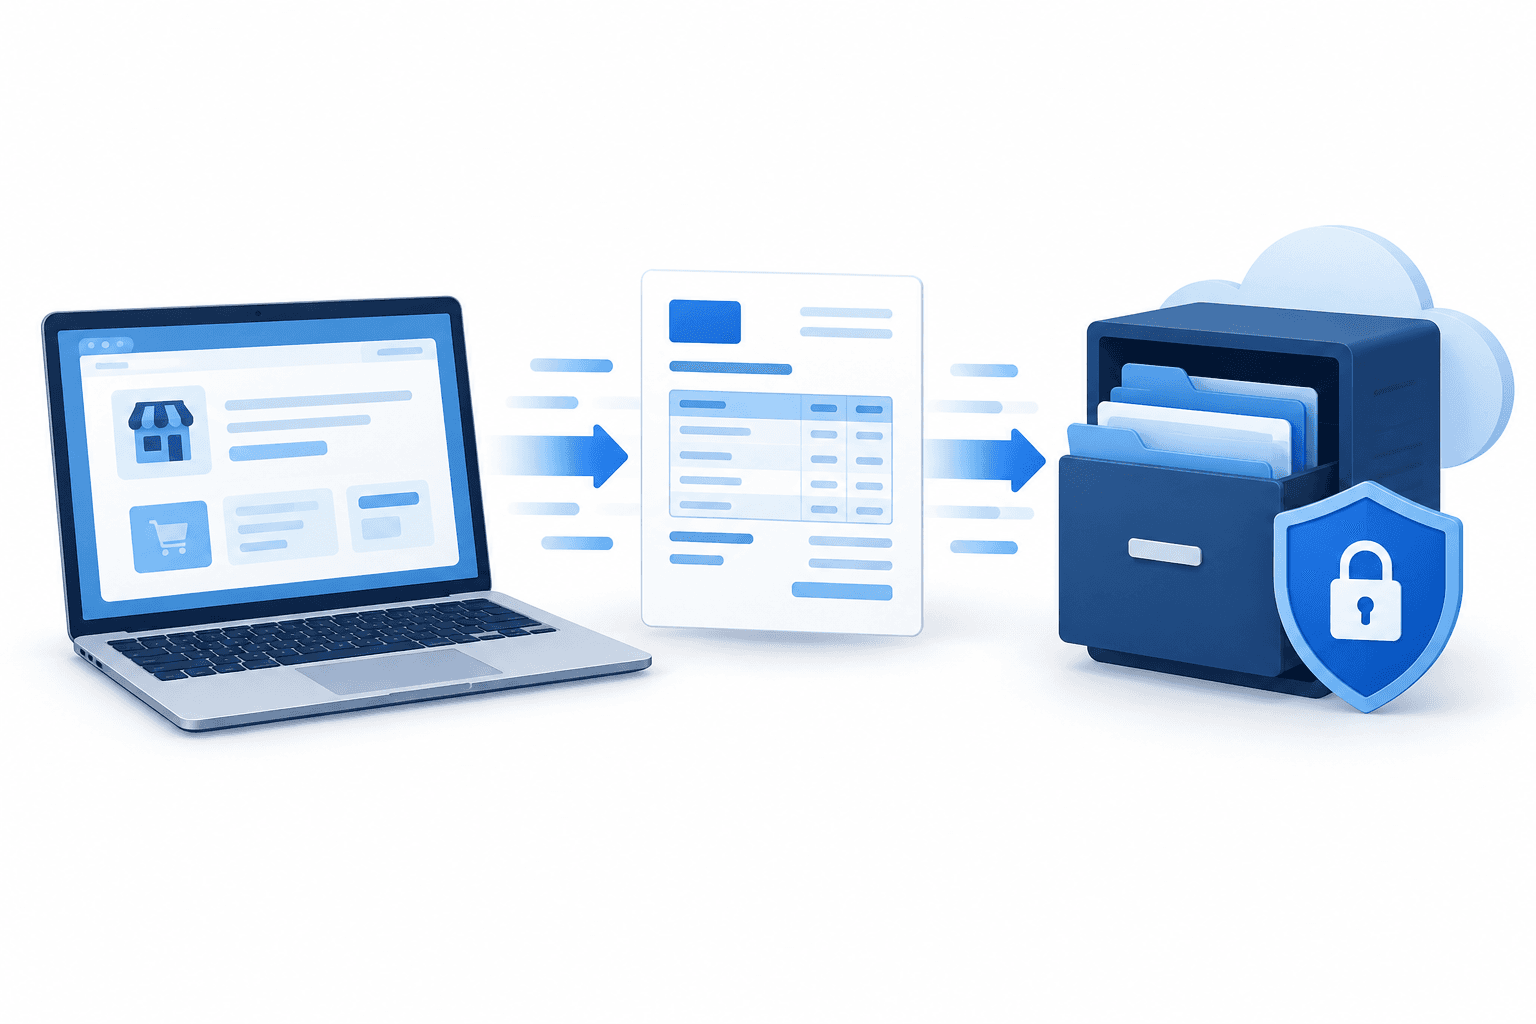
Правилата за електронно фактуриране във Филипините дават на обхванатите предприятия срок до 31 декември 2026 г. да изпълнят изискванията за издаване на електронни фактури. Крайният срок важи за определени онлайн предприятия, сметки на големи данъкоплатци и потребители на някои компютризирани системи за фактуриране, но микроданъкоплатците, ангажирани с електронна търговия, са освободени.
Основни изводи
- Обхватът зависи от класификацията на данъкоплатеца и в някои случаи — от системите за фактуриране, които използва предприятието.
- Сканирана фактура или визуално добре оформен цифров документ не отговаря непременно на определението за електронна фактура.
- Данъчната служба заявява, че не акредитира доставчици на софтуер за системи за електронно фактуриране.
Кого засяга крайният срок за електронно фактуриране във Филипините
Правилник № 26-2025 за приходите определя крайния срок в края на годината за спазване на изискванията от малки, средни и големи данъкоплатци, извършващи електронна търговия или трансакции по интернет. Той обхваща също сметките, обслужвани от Службата за големи данъкоплатци, и предприятията, използващи определени компютризирани счетоводни или фактуриращи системи.
Класификациите на данъкоплатците — предприятия се основават на годишните брутни продажби. Предприятието може да използва тези прагове, за да определи категорията си, като същевременно провери дали действащата му система за фактуриране попада в обхвата на правилото.
| Категория | Подробности |
|---|---|
| Микроданъкоплатец | Годишни брутни продажби под P3 милиона |
| Малък данъкоплатец | Годишни брутни продажби от P3 милиона до под P20 милиона |
| Среден данъкоплатец | Годишни брутни продажби от P20 милиона до под P1 милиард |
| Голям данъкоплатец | Годишни брутни продажби от поне P1 милиард |
Какво се счита за електронна фактура
Съгласно Правилник № 11-2025 за приходите, за да отговаря на условията, електронната фактура трябва да бъде генерирана от система и да съдържа структурирани данни, които могат да бъдат извлечени по електронен път и предадени на Бюрото за вътрешни приходи за отчитане на продажбите.
Сканирана хартиена фактура не отговаря на условията. Фактура, отпечатана от софтуер, също може да не отговаря, ако системата не може да отчита данните ѝ по електронен път. Предприятията, които преглеждат софтуерни решения, могат да проверят как те съхраняват, извличат и подготвят информацията от фактурите за предаване.
Сертифициране и твърдения на доставчиците
В информационно съобщение от септември 2025 г. BIR заяви, че не акредитира доставчици на софтуер за системи за електронно фактуриране. Посочи, че данъкоплатците, за които това е задължително или които са уведомени, кандидатстват за сертификат EIS и разрешение за предаване на данни за продажбите.
Още новини
Отказ от отговорност
Тази статия на FinanceVelix предоставя обща информация, а не персонализиран финансов, инвестиционен, правен или данъчен съвет. Пазарните цени, лихвените проценти и икономическите условия могат да се променят; инвестициите са свързани с риск от загуба. Фактите отразяват наличната към момента на публикуване информация и могат да се променят. Проверявайте самостоятелно важната информация и при необходимост се консултирайте с квалифициран специалист. Споменаването на актив, компания или услуга не представлява препоръка.



Коментари
Бъдете уважителни. Без спам, представяне за друго лице или споделяне на поверителни данни за достъп. Обичайните публикации и коментари се появяват веднага; подозрителните връзки се задържат за преглед.
Моля, изчакайте...