На 21 октомври 2026 г. Aya Gold & Silver обяви, че е подала актуализирания технически доклад по PEA за Boumadine за своя полиметален проект в етап на разработване в Мароко. Оценката моделира експлоатационен живот на мината от 14 години и нетна настояща стойност след данъци от приблизително 3,5 млрд. щатски долара, но остава предварителна и включва предполагаеми ресурси, чиято икономическа жизнеспособност не е доказана.
Основни изводи
- Подаването на доклада официализира резултати от оценката, оповестени за първи път на 9 септември 2026 г.; то не представлява нов набор от икономически показатели за проекта.
- Базовият сценарий оценява първоначалните капиталови разходи на 463 млн. щатски долара и вътрешна норма на възвръщаемост след данъци от 93%.
- Работата по проучването за осъществимост е в ход, а следващото планирано финансово оповестяване на Aya е на 12 ноември 2026 г.
Съдържание
- Подаването на PEA за Boumadine заменя предходната оценка
- По-високите ценови допускания подкрепят по-добри моделирани икономически показатели
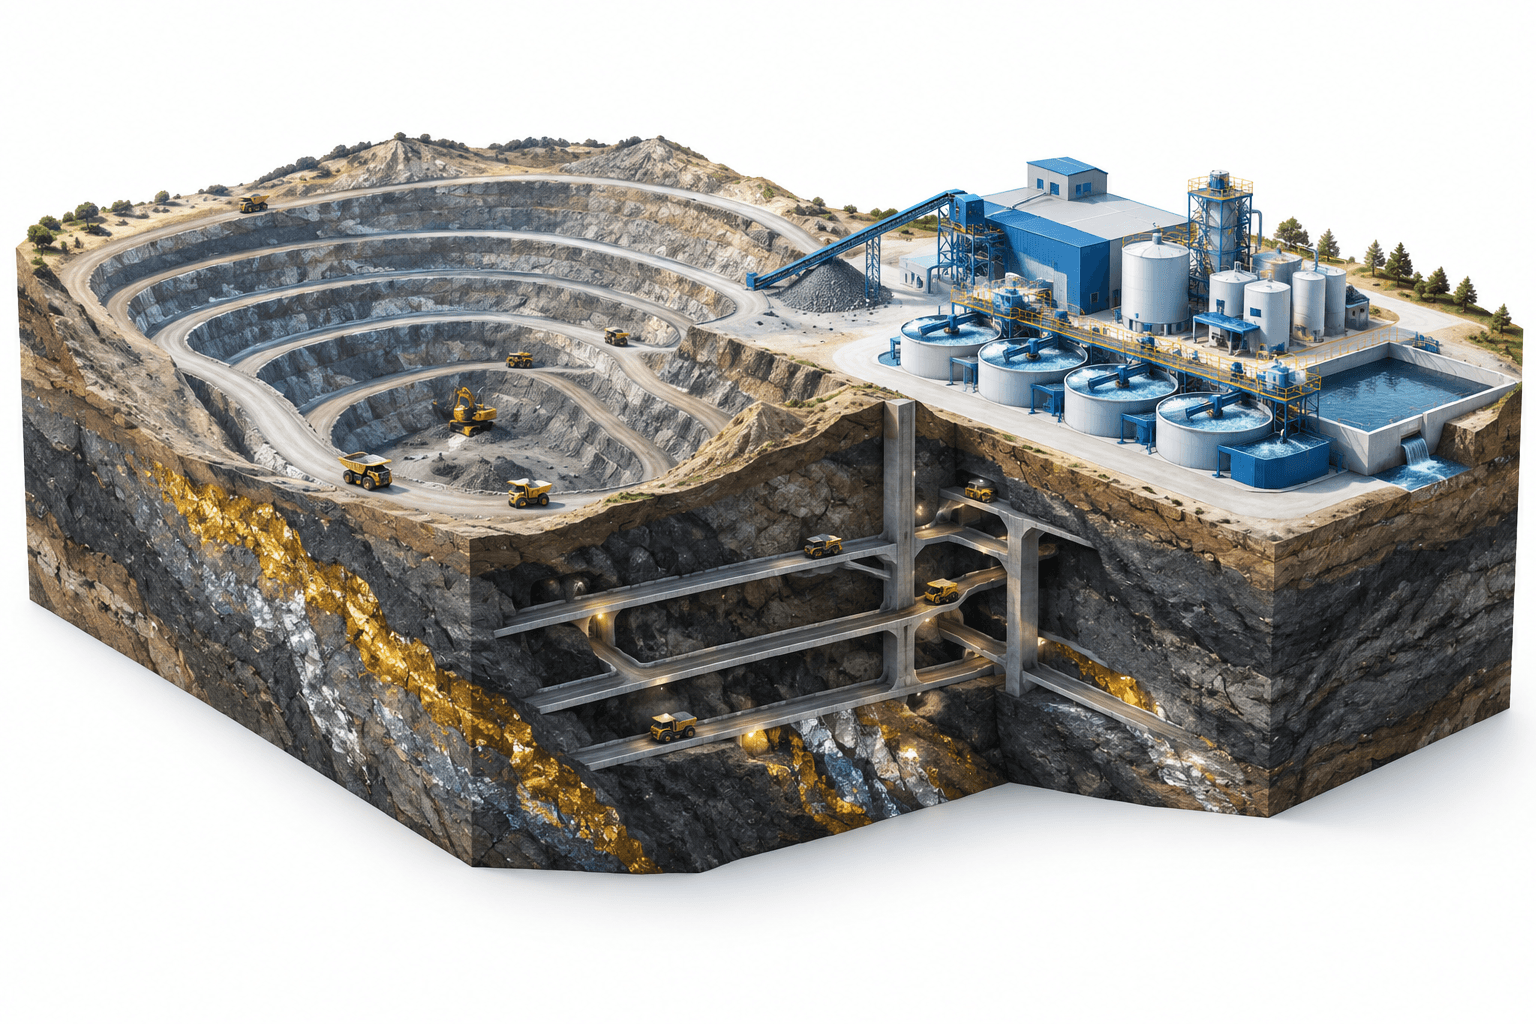
- Планът за добив съчетава открит и подземен добив
- Несигурността около ресурсите остава, докато работата по проучването за осъществимост продължава
- Заключение
Подаването на PEA за Boumadine заменя предходната оценка
Техническият доклад е подаден в SEDAR+ и EDGAR на 20 октомври 2026 г., с дата на влизане в сила 9 септември 2026 г. Както е посочено в съобщението на Aya за актуализираната оценка на Boumadine, той заменя предварителната икономическа оценка от 2025 г.
Независими квалифицирани специалисти от Lycopodium, CCE Mining и други компании изготвиха оценката съгласно канадските стандарти за оповестяване на информация за минерални проекти NI 43-101. Guy Dishaw от SRK Consulting UK изготви актуализираната оценка на минералните ресурси с дата на влизане в сила 28 февруари 2026 г.
Разликата между датата на подаване и датата на оценката е важна: октомврийското съобщение предоставя достъп до подкрепящия технически доклад, а не въвежда новоизчислени икономически резултати.
| Показател | Подробности |
|---|---|
| Материал в плана за добив | 41,2 млн. тона за моделирания период на добив, което е с 33% повече спрямо предходната оценка. |
| Измерен и посочен ресурс | 8,6 млн. тона със средно съдържание на златен еквивалент 4,02 грама на тон. |
| Предполагаем ресурс | 45,4 млн. тона със средно съдържание на златен еквивалент 2,92 грама на тон. |
| Моделирани парични разходи | 998 щатски долара за унция златен еквивалент през години 1–5; 1 169 щатски долара за целия период на добив. |
| Моделирани общи разходи за поддържане на производството | 1 105 щатски долара за унция златен еквивалент през години 1–5; 1 300 щатски долара за целия период на добив. И двата показателя за разходи не са по МСФО и може да не са съпоставими между различните емитенти. |
По-високите ценови допускания подкрепят по-добри моделирани икономически показатели
Базовият сценарий оценява нетната настояща стойност след данъци на 3,537 млрд. щатски долара при дисконтов процент от 5%, вътрешната норма на възвръщаемост на 93% и срока за възвръщане на инвестицията на 0,7 години. Той приема цена на златото от 3 500 щатски долара за унция, на среброто — 50 щатски долара за унция, на цинка — 1,37 щатски долара за паунд, а на оловото — 0,90 щатски долара за паунд. Всички финансови суми са в щатски долари.
Aya отдава подобрения икономически профил на по-високите допускания за цените на суровините, по-доброто заплащане на металите и удължаването на експлоатационния живот на мината от 11 на 14 години. Заплащането на златото и среброто — делът от съдържащия се в концентрата метал, за който се получава плащане при продажбата му — се е повишило съответно до 82% и 85%, с увеличения от 12 и осем процентни пункта.
Отделният сценарий със спот цени в оценката използва цени към 3 септември 2026 г., а не цени към датата на подаване през октомври. При този сценарий нетната настояща стойност след данъци се оценява на 5,525 млрд. щатски долара, а вътрешната норма на възвръщаемост — на 128%. Разликата показва чувствителността на проекта към цените на металите; нито един от двата сценария не представлява реализирани печалби или пазарната стойност на Aya като дружество.
Планът за добив съчетава открит и подземен добив
Предложената операция съчетава открит и подземен добив с конвенционална флотационна фабрика, която ще произвежда цинков, оловен и пиритен концентрат. Благородните метали ще формират по-голямата част от приходите.
Според оценките средното годишно производство ще бъде 348 000 унции златен еквивалент през първите пет години и 271 000 унции за целия експлоатационен живот на мината. Производството в златен еквивалент обединява моделираната стойност на различните метали в показател, изразен в унции злато, като използва ценовите допускания на оценката.
Оцененото общо производство за целия период включва 2,3 млн. унции злато, 81,2 млн. унции сребро, 422 000 тона цинк и 195 000 тона олово. Първоначалните капиталови разходи се оценяват на 463 млн. щатски долара — приблизително на равнището от предходната оценка.
Несигурността около ресурсите остава, докато работата по проучването за осъществимост продължава
Актуализираната оценка на ресурсите включва 1,1 млн. унции златен еквивалент в категорията на измерените и посочени ресурси — с 34% повече спрямо предходната оценка — и 4,3 млн. унции в категорията на предполагаемите ресурси, което е увеличение от 1%.
Минералните ресурси не са минерални запаси и тяхната икономическа жизнеспособност не е доказана. Оценката включва предполагаем материал, смятан за твърде спекулативен от геоложка гледна точка, за да бъде класифициран като запас, а Aya предупреди, че няма сигурност, че прогнозираните резултати ще бъдат постигнати.
Boumadine разполага с действащ лиценз за добив, а работата по проучването за осъществимост е в ход. Тези етапи не превръщат предварителните оценки на разходите, производството и възвръщаемостта в потвърдени оперативни резултати.
Заключение
Подаденият доклад предоставя техническата основа за преработения план за разработване на Boumadine, докато работата по проучването за осъществимост продължава да проверява предварителните оценки. Следващото потвърдено корпоративно оповестяване на Aya са резултатите за третото тримесечие на 12 ноември 2026 г., преди отварянето на пазара, последвани от разговор с ръководството в 10:00 ч. ET.
Още новини
Отказ от отговорност
Тази статия на FinanceVelix предоставя обща информация, а не персонализиран финансов, инвестиционен, правен или данъчен съвет. Пазарните цени, лихвените проценти и икономическите условия могат да се променят; инвестициите носят риск от загуба. Фактите отразяват наличната към момента на публикуване информация и може да се променят. Проверявайте самостоятелно важната информация и при необходимост се консултирайте с квалифициран специалист. Споменаването на актив, компания или услуга не представлява препоръка.