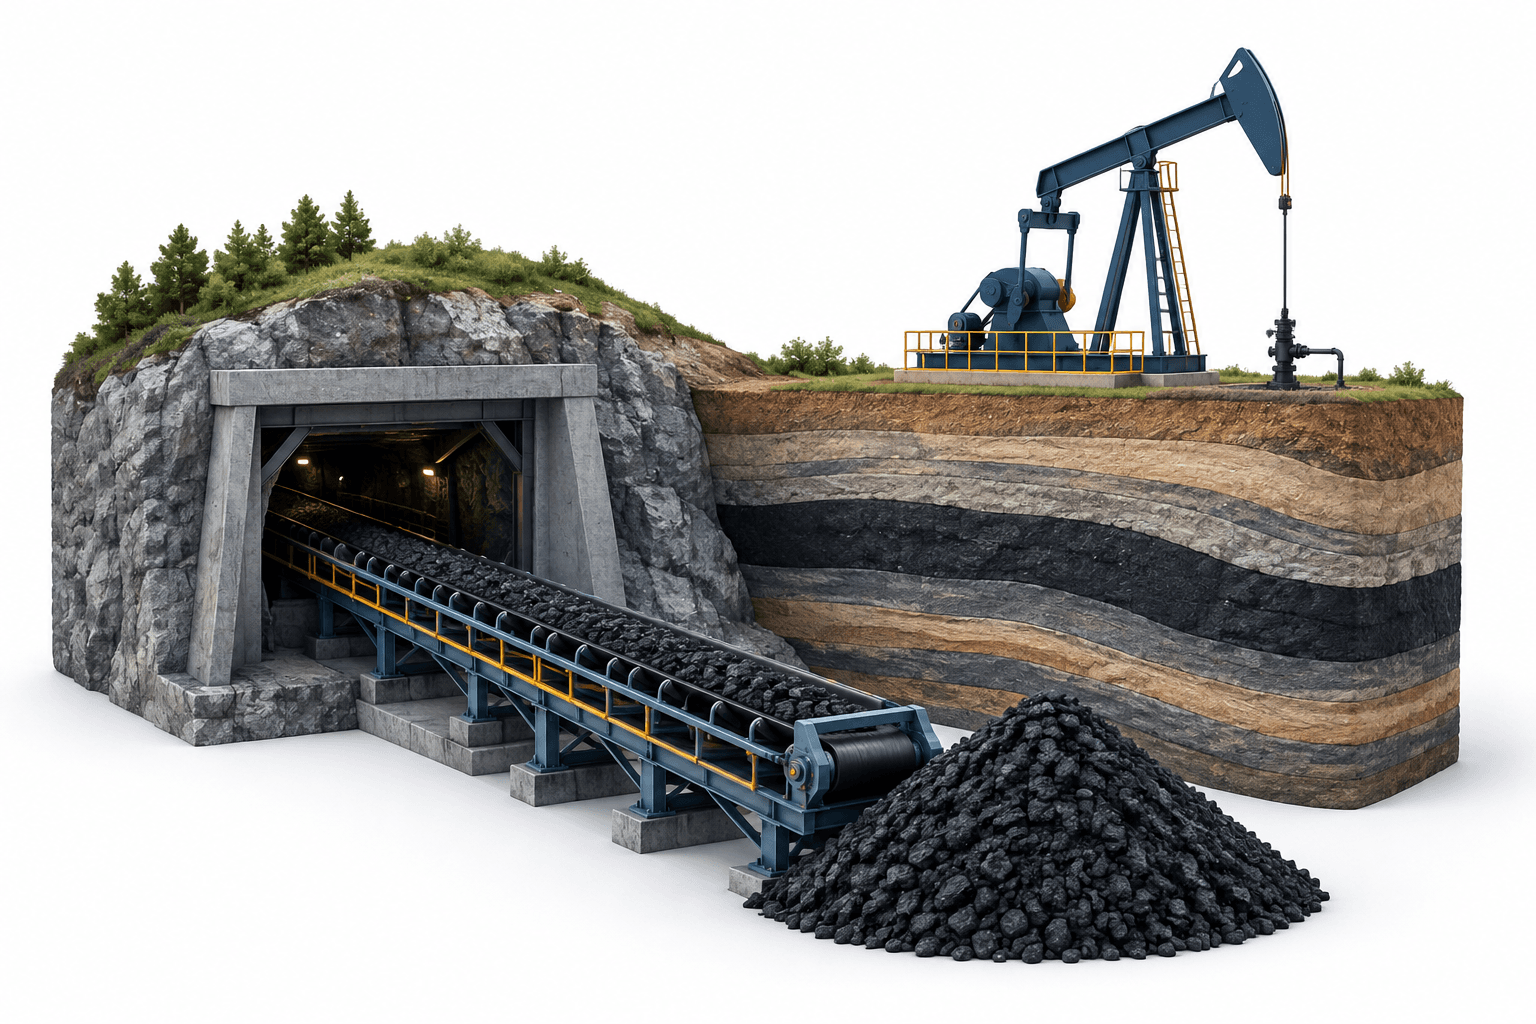
Výsledky Alliance Resource Partners (ARLP) za třetí čtvrtletí 2026 ukázaly meziroční růst čistého zisku o 46,8 % na 139,6 milionu dolarů. Výsledky podpořily vyšší objemy prodeje uhlí, nižší provozní náklady na tunu a rekordní výnosy z tantiém z ropy a zemního plynu. Alliance Resource Partners 26. října vykázala tržby ve výši 603 milionů dolarů, což představuje nárůst o 5,5 %, a zároveň představila plány na zvýšení produkce v znovuotevřeném dole Mettiki v roce 2027.
Klíčová zjištění
- Objem prodeje uhlí vzrostl i přes nižší prodejní ceny, zatímco náklady na tunu klesly rychleji než ceny.
- Výnosy z tantiém z ropy a zemního plynu dosáhly po akvizici AllDale III a IV rekordní úrovně.
- Vedení představilo plány na zvýšení produkce v Mettiki v roce 2027, avšak k navyšování distribucí zůstalo obezřetné.
Zisk ARLP těží z nižších nákladů na uhlí
Čistý zisk připadající na Alliance Resource Partners činil 1,08 dolaru na základní i zředěnou jednotku komanditního podílníka. Upravený EBITDA připadající na ARLP meziročně vzrostl o 26,3 % na 233,9 milionu dolarů. Vykázaný čistý zisk podpořil také nárůst reálné hodnoty digitálních aktiv o 16,5 milionu dolarů; tento zisk je tedy odlišný od provozní výkonnosti.
Prodej uhlí vzrostl o 7,4 % na 9,3 milionu tun. Průměrná prodejní cena klesla o 8,3 % na 53,93 dolaru za tunu, avšak upravené náklady EBITDA u uhelného segmentu na tunu se snížily o 13,1 % na 35,64 dolaru. Upravený EBITDA uhelného segmentu tak vzrostl o 18,6 % na 186,8 milionu dolarů.
Vedení připsalo výsledky návratu dolu Hamilton k těžbě metodou dlouhých porubů po prodlouženém přesunu, spolu se solidním výkonem komplexů Tunnel Ridge a Riverview. Nižší průměrnou prodejní cenu vysvětlilo především vyšším podílem levnější produkce z Tunnel Ridge.
| Položka | Podrobnosti |
|---|---|
| Výhled objemu prodeje uhlí na rok 2026 | 34,5 až 35,5 milionu tun |
| Výhled prodejní ceny uhlí na rok 2026 | 54,25 až 54,75 dolaru za tunu |
| Výhled upravených nákladů EBITDA uhelného segmentu na rok 2026 | 37,50 až 38,50 dolaru za tunu |
Rekordní tantiémy doprovází vyšší čistý dluh
Výnosy z tantiém z ropy a zemního plynu dosáhly rekordních 59,8 milionu dolarů při produkci 1,45 milionu barelů ropného ekvivalentu, což představuje meziroční nárůst o 61,3 %. Vedení připsalo růst objemu akvizici AllDale III a IV. Celkové výnosy z tantiém, včetně těch z uhlí, vzrostly o 52,5 % na 87,5 milionu dolarů.
Akvizice přinesla také derivátové nástroje, které ve čtvrtletí vykázaly ztrátu 7,3 milionu dolarů, z čehož 6,7 milionu dolarů představovala nerealizovaná ztráta.
Volné peněžní toky činily 198,6 milionu dolarů a disponibilní peněžní tok dosáhl 136,8 milionu dolarů, což zajistilo krytí distribucí ve výši 1,76násobku. Čistý dluh nicméně vzrostl z 479 milionů dolarů k 30. červnu 2026 na 595 milionů dolarů k 30. září. Celková likvidita činila 430,8 milionu dolarů.
Finanční ředitel Cary Marshall uvedl, že zhruba tři čtvrtiny transakce AllDale byly financovány prostřednictvím stávajících revolvingových úvěrových linek a nové osmnáctiměsíční úvěrové facility ve výši 150 milionů dolarů pro divizi zabývající se nerostnými surovinami. Peněžní tok této divize má sloužit ke splacení krátkodobé facility.
Smlouva o dodávkách pro Mettiki podporuje plánované rozšíření v roce 2027
Generální ředitel Joseph Craft uvedl, že nová víceletá smlouva o dodávkách umožnila návrat dolu Mettiki a téměř 150 horníků do provozu. Vedení očekává, že produkce dolu v roce 2027 překoná produkci za rok 2026 přibližně o 550 000 tun.
Nová smlouva se vztahuje na dodávku 700 000 tun v příštím roce. Craft uvedl, že dalších 150 000 až 200 000 tun by bylo možné prodat na exportním trhu s koksovatelným uhlím, pokud to podmínky umožní. Možnosti Mettiki v oblasti energetického a koksovatelného uhlí umožňují dolu obsluhovat trhy výroby elektřiny i ocelářství; tato provozní flexibilita je oddělená od nově oznámené smlouvy.
Do konce prvního čtvrtletí roku 2027 má důl přejít na dva úseky s komorovou a pilířovou metodou těžby, které budou pracovat ve dvousměnném provozu. Širší exportní příležitosti zůstávají podmíněné: vedení označilo omezenou kapacitu říční přepravy a vyšší náklady na přepravu za faktory omezující marže.
Celoroční výhled je třeba odlišovat od plánů na rozšíření
Výhled společnosti Alliance pro uhlí v roce 2026 stanovuje celoroční rozpětí objemu prodeje, prodejních cen a nákladů segmentu. Jde o cíle vedení, nikoli o již dosažené výsledky.
Craft uvedl, že nákladová výkonnost ve čtvrtém čtvrtletí v illinoiské pánvi by měla být srovnatelná s třetím čtvrtletím. Naznačil také, že zvýšení distribuce není bezprostřední prioritou; vedení zvažuje akvizice v oblasti nerostných surovin a usiluje o krytí alespoň na úrovni 1,5násobku i za období delší než jedno čtvrtletí.
Další milník
Vedení uvedlo, že probíhají studie zásob ropy a zemního plynu a výhled má být zveřejněn v únoru 2027. Plánovaný přechod Mettiki na nový provozní režim má být dokončen do konce prvního čtvrtletí téhož roku.
Čtěte další zprávy
Upozornění
Tento článek FinanceVelix poskytuje obecné informace, nikoli personalizované finanční, investiční, právní či daňové poradenství. Tržní ceny, úrokové sazby a ekonomické podmínky se mohou měnit; investice jsou spojeny s rizikem ztráty. Uvedené skutečnosti vycházejí z informací dostupných v době zveřejnění a mohou se změnit. Důležité informace si ověřte nezávisle a v případě potřeby se obraťte na kvalifikovaného odborníka. Zmínka o aktivu, společnosti nebo službě nepředstavuje doporučení.


Komentáře
Buďte ohleduplní. Žádný spam, vydávání se za jiné osoby ani zveřejňování soukromých přihlašovacích údajů. Běžné příspěvky a komentáře se zobrazují okamžitě; podezřelé odkazy čekají na kontrolu.
Prosím, počkejte...