Obvinění vůči Coinbase zůstávají sporná: zakladatel společnosti BlockTower Capital Ari Paul obvinil burzu, že ztratila aktiva jeho firmy v hodnotě přibližně 25 milionů dolarů a zatajila hackerské útoky v celkové výši přes 1 miliardu dolarů napříč dvanácti institucemi. Coinbase obvinění odmítá. Dvacátého října 2026 generální ředitel společnosti Onramp Michael Tanguma uvedl, že tento spor odhaluje samostatný problém firemních držitelů bitcoinů: schopnost nezávisle ověřovat aktiva a kontrolovat, kdo s nimi může disponovat.
Hlavní body
- Paul uvádí, že mu probíhající soudní řízení brání zveřejnit důkazy; obvinění zůstávají sporná.
- Tanguma tvrdí, že firemní správa aktiv by měla zajišťovat určení konkrétních uživatelů, schvalování výběrů, přehledné auditní záznamy a nezávislé ověřování aktiv.
- Jeho navrhovaný přístup rozděluje pravomoc podepisovat transakce mezi nezávislé instituce, zároveň však počítá s náročnější koordinací a provozem.
Obsah
- Co obvinění vůči Coinbase dokládají — a co nikoli
- Co musí představenstva firem ověřovat
- Proč snímky stavu aktiv nenahrazují kontrolu schvalování
- Rozdělená správa aktiv přináší provozní kompromis
Co obvinění vůči Coinbase dokládají — a co nikoli
| Položka | Podrobnosti |
|---|---|
| Údajná ztráta společnosti BlockTower | Paul tvrdí, že se ztratila aktiva jeho firmy v hodnotě přibližně 25 milionů dolarů; Coinbase obvinění odmítá. |
| Širší obvinění ze zatajení | Paul tvrdí, že byly zatajeny hackerské útoky v celkové výši přes 1 miliardu dolarů napříč dvanácti institucemi; Coinbase obvinění odmítá. |
| Veřejně dostupné důkazy | Paul uvádí, že mu probíhající soudní řízení brání zveřejnit důkazy. |
| Navrhovaná reakce v oblasti správy | Tanguma prosazuje nezávislé držitele klíčů, jasně stanovené schvalovací pravomoci a ověřování aktiv jejich vlastníkem. |
Co musí představenstva firem ověřovat
Tanguma praktický test vztahuje k obvyklým povinnostem v oblasti správy financí: určit, kdo může s aktivy nakládat, kdo musí převody schvalovat a co se stane, když někdo s přístupovými údaji odejde, stane se terčem útoku nebo zemře. Samotný zůstatek na účtu na tyto otázky neodpovídá.
Tanguma odkazuje na průzkum společnosti Deloitte mezi 200 finančními řediteli firem s hodnotou jedné miliardy dolarů a více. Složitost účetnictví a kontrolních mechanismů v něm představovala překážku zavádění u 42 % respondentů, což bylo o méně než jeden procentní bod méně než u cenové volatility. Podle Tangumy je správa úschovy otázkou zavádění, nikoli pouze technickým problémem.
Tanguma poukazuje také na společnost Prime Trust, která v prosinci 2021 zjistila, že nemá přístup ke starším peněženkám. Tento problém s přístupem zůstal nevyřešen i o 18 měsíců později, když Nevada podnikla kroky k tomu, aby byla společnost předána do nucené správy.
Proč snímky stavu aktiv nenahrazují kontrolu schvalování
Tanguma rozlišuje mezi dokladem o existenci aktiv v určitém okamžiku a pravidly, která upravují jejich následný pohyb. Podle něj potvrzení o rezervách poskytují pouze snímek aktuálního stavu, ale neurčují, kdo bude moci následující den schválit výběr.
Jeho kritika se týká také spoléhání na audity, statutární dokumenty svěřenských společností a zprávy o kontrolních mechanismech. Podle jeho názoru není přezkum procesů správce aktiv totéž jako poskytnutí jasně definovaných rolí, pravidel pro výběry a schopnosti nezávislého ověřování firemnímu klientovi. Pro představenstva z toho plyne potřeba posuzovat provozní pravomoci odděleně od vykazovaných držených aktiv.
Rozdělená správa aktiv přináší provozní kompromis
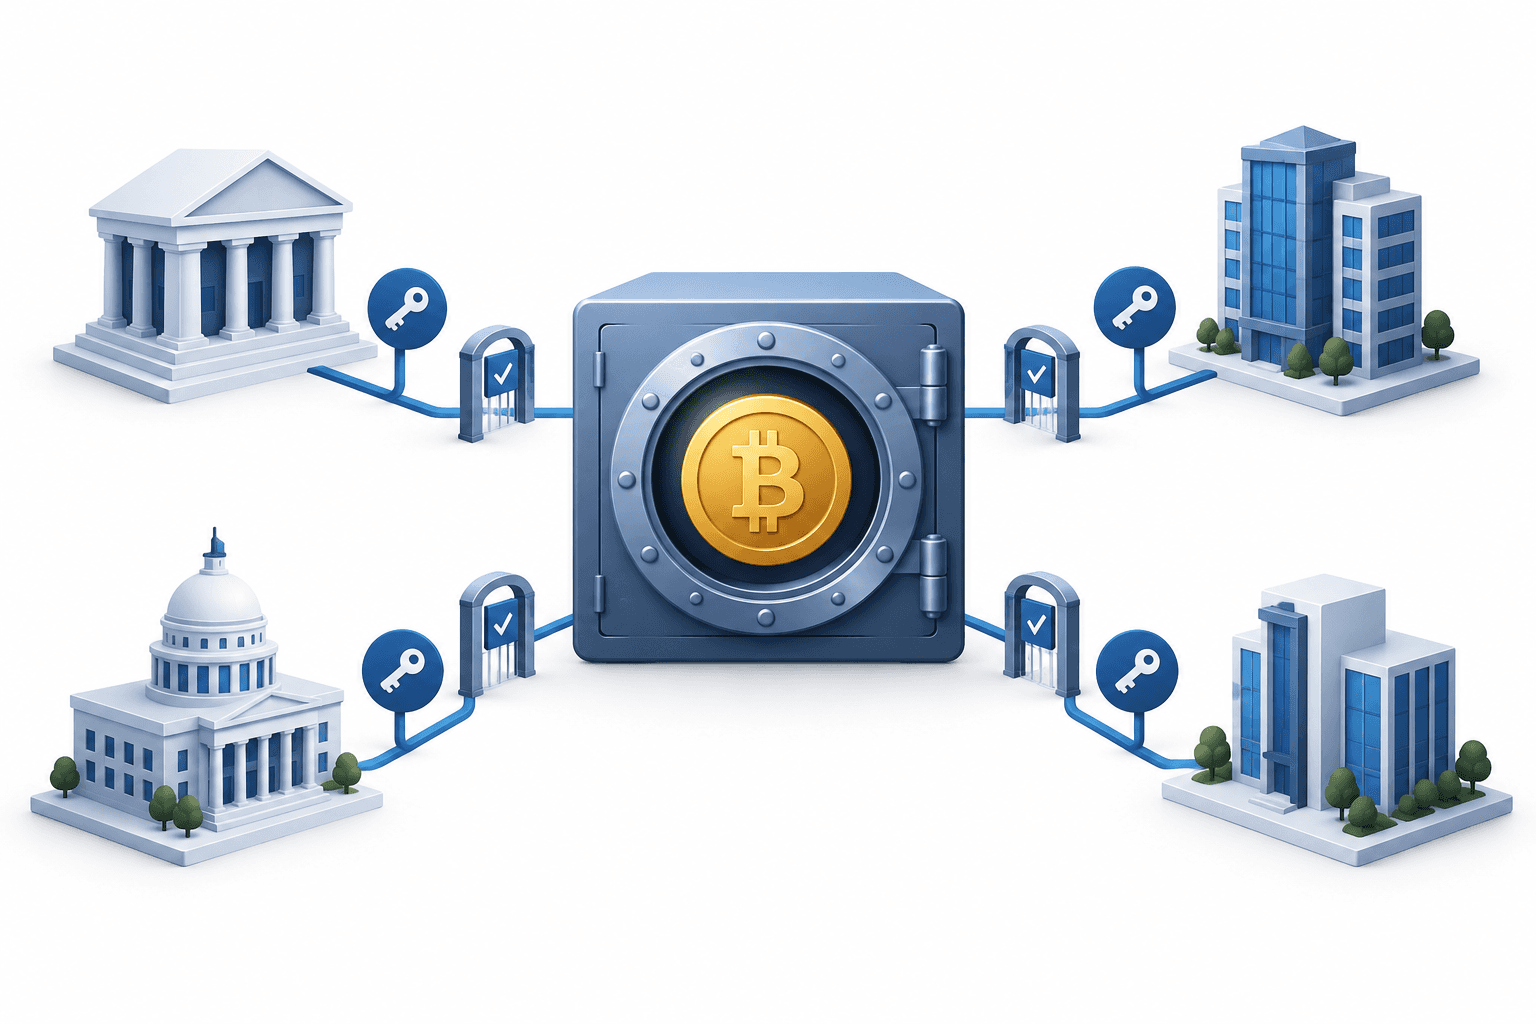
Tanguma prosazuje uspořádání, v němž nezávislé regulované instituce drží samostatné podpisové klíče a žádná z nich nemůže aktiva přesouvat sama. Tuto strukturu doplňuje právním vlastnictvím ze strany firmy, určenými uživateli, pravidly pro schvalování a auditovatelnými záznamy.
Tanguma uvádí, že rozhodnutí společnosti Morgan Stanley jmenovat samostatné správce pro svůj navrhovaný bitcoinový ETF fond svědčí o institucionálním zájmu rozložit riziko spojené s úschovou. Navrhované uspořádání však nedokládá, že jeho preferovaný model správy byl plně zaveden.
Uznává, že jediný správce je lákavý díky menšímu počtu protistran, smluv a integrací. Rozdělená uspořádání vyžadují koordinaci, společné standardy a provozní disciplínu. Podle něj je třeba tyto náklady poměřovat tím, zda vlastník může ověřovat svá aktiva a zachovat si nad nimi kontrolu i po odchodu kterékoli osoby či instituce.
Další zprávy
Upozornění
Tento článek FinanceVelix obsahuje obecné informace, nikoli individuální finanční, investiční, právní ani daňové poradenství. Tržní ceny, úrokové sazby a ekonomické podmínky se mohou měnit; investice jsou spojeny s rizikem ztráty. Uvedené skutečnosti vycházejí z materiálů dostupných v době zveřejnění a mohou se změnit. Důležité informace si nezávisle ověřte a v případě potřeby se obraťte na kvalifikovaného odborníka. Zmínka o aktivu, společnosti nebo službě nepředstavuje doporučení.