EAAA-IPO'en er planlagt til at åbne den 26. oktober 2026 og udbyder eksisterende aktier for ₹1.200 crore til ₹1.585–1.665 pr. aktie. Kapitalforvalteren inden for alternative investeringer modtager ingen ny kapital. Ved den øvre udbudskurs ville EAAA India Alternatives have en beregnet markedsværdi på ₹10.765 crore, svarende til 37,1 gange selskabets overskud på ₹290,23 crore for de seneste 12 måneder.
Vigtige pointer
- Udbuddet fra den 26. til den 28. oktober består udelukkende af et salg fra promotoren Edelweiss Securities and Investments.
- Forvaltningshonorarerne vokser, men resultatafhængige afkast og investeringsindtægter tegner sig for næsten to femtedele af indtægterne i FY26.
- Distributionsomkostninger, svingende driftscashflow og verserende regulatoriske forlig er fortsat vigtige forhold at tage i betragtning.
Indholdsfortegnelse
- EAAA-IPO'ens vilkår betyder, at selskabet ikke får tilført ny kapital
- Aktiver, der betaler honorar, er færre end de samlede tilsagn antyder
- Indtægtsvæksten ledsages af en ændret indtjeningssammensætning
- Distributionsomkostninger og cash conversion kræver særskilt granskning
- Konklusion
EAAA-IPO'ens vilkår betyder, at selskabet ikke får tilført ny kapital
Tegningsperioden slutter den 28. oktober 2026. Efter udbuddet forventes promotorgruppens ejerandel at falde fra 95,03 % til 83,88 %. Da emissionen udelukkende består af eksisterende aktier, går provenuet til den sælgende aktionær og finansierer ikke EAAA's drift eller investeringer.
Den øvre udbudskurs på ₹1.665 er 25,9 % højere end de ₹1.322, som eksterne investorer betalte i marts 2026. Det giver et nyligt transaktionsbenchmark, selv om køb af unoterede aktier og et offentligt udbud indebærer forskellige likviditetsforhold.
Den indtjening for de seneste 12 måneder, der ligger til grund for udbuddets multipel på 37,1 gange, er ikke den samme som EAAA's overskud på ₹265 crore i FY26. Det er vigtigt at holde perioderne adskilt, når udbudskursen sammenlignes med årsregnskabets resultater.
| Post | Detaljer |
|---|---|
| Samlede indtægter | ₹584 crore i FY24; ₹964 crore i FY26. |
| Resultat efter skat | ₹175 crore i FY24; ₹265 crore i FY26. |
| Honorarbetalende AUM ved regnskabsårets udgang | ₹30.398 crore i FY24; ₹44.710 crore i FY26. |
| Udlodninger før børsnoteringen | Udbytte på ₹205,7 crore udbetalt i FY26; yderligere ₹61,1 crore vedtaget i juli 2026. |
Aktiver, der betaler honorar, er færre end de samlede tilsagn antyder
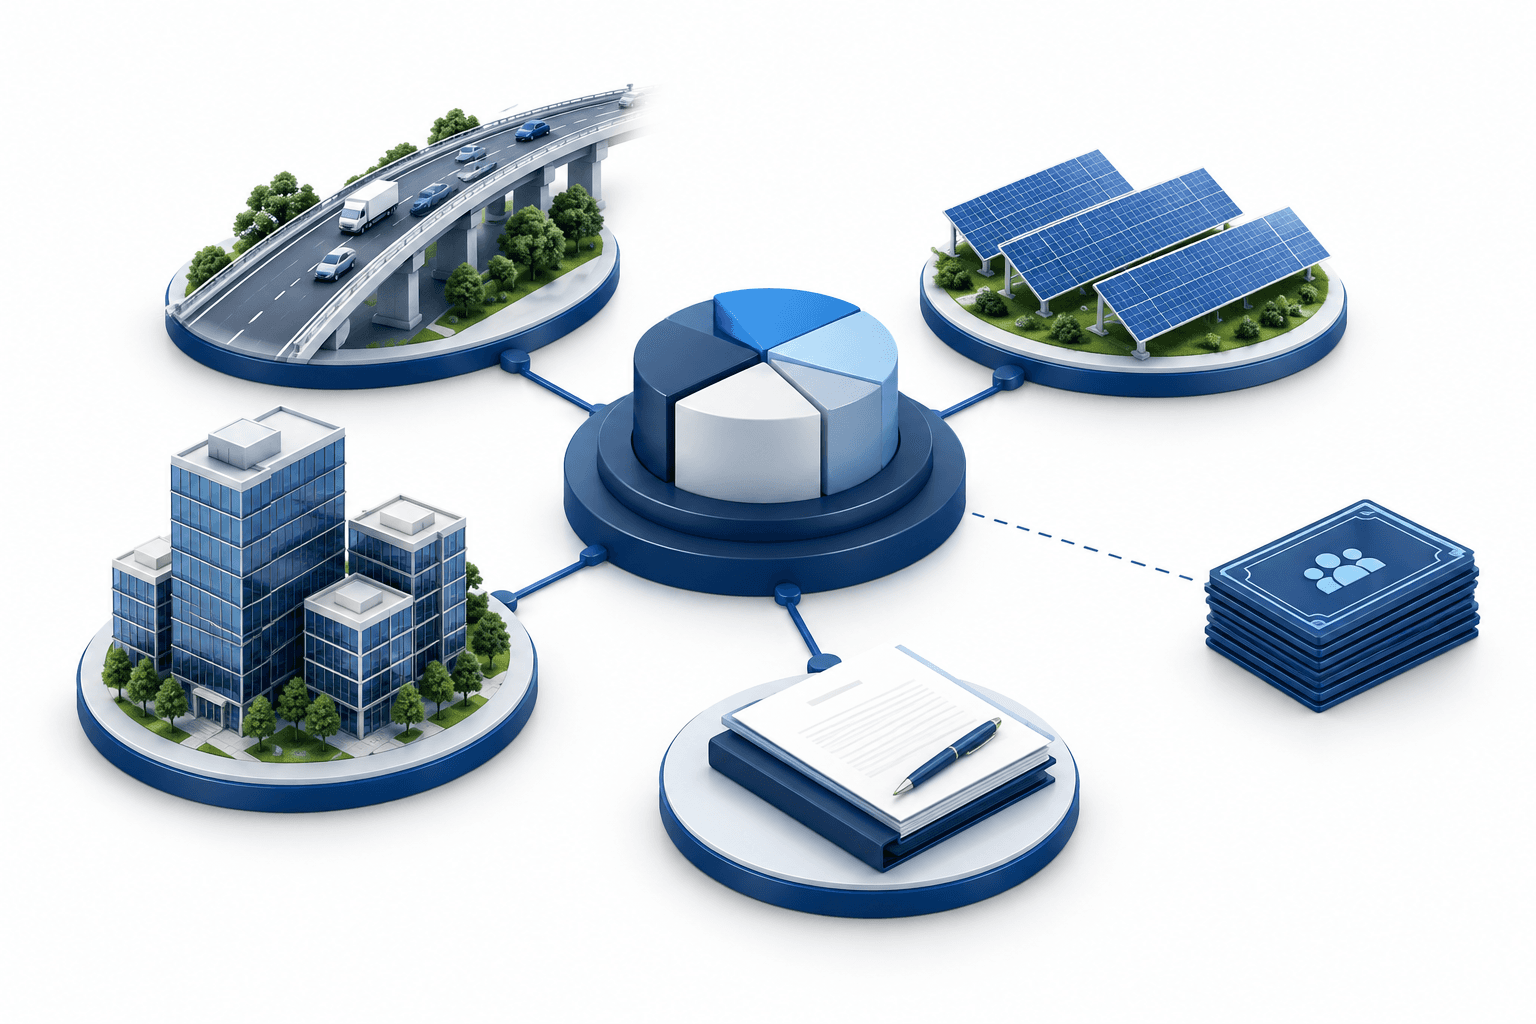
EAAA blev etableret i 2008 og investerer på vegne af pensionskasser, forsikringsselskaber, velhavende investorer og family offices, primært gennem private credit og realaktiver såsom veje, solenergiprojekter og erhvervsejendomme. Investeringerne kanaliseres hovedsageligt gennem alternative investeringsfonde med løbetider på flere år samt offshore-fonde.
Indian Economic Services forklaring af alternative investeringsfonde beskriver privat samlede investeringsenheder, der er forskellige fra investeringsforeninger, og nævner blandt andet gælds- og infrastrukturfonder. Denne struktur er med til at forklare, hvorfor EAAA's forretning adskiller sig fra en traditionel forvalter af investeringsforeninger.
I juni 2026 havde EAAA aktiver under forvaltning på ₹95.345 crore målt ud fra tilsagn på tværs af aktive fonde, men kun ₹48.623 crore var honorarbetalende. Ældre fonde, hvis investeringer er realiseret, kan fortsat have tilsagn, samtidig med at de genererer honorarer på et mindre grundlag. Derfor er det samlede AUM ikke det samme som den aktivbase, der skaber indtægter.
Realaktiver udgjorde 57,7 % af det honorarbetalende AUM og private credit 39,6 %. EAAA havde 11.009 kunderelationer, og eksisterende kunder stod for omkring 77 % af AUM-tilsagnene.
Indtægtsvæksten ledsages af en ændret indtjeningssammensætning
EAAA's indtægter og overskud steg mellem FY24 og FY26, samtidig med at de honorarbetalende aktiver voksede. Forvaltningshonorarerne nåede ₹579 crore i FY26 og steg næsten 26 % år over år til ₹167 crore i kvartalet, der sluttede i juni 2026.
Forvaltningshonorarernes andel af de samlede indtægter faldt dog fra 68 % i FY24 til 60 % i FY26. Variable Additional Return (VAR) steg fra ₹95 crore til ₹290 crore og nåede 30 % af indtægterne i FY26. VAR afhænger af, om fondene opfylder bestemte afkastkrav, og kan indregnes, før pengene modtages. De tilknyttede medarbejderbonusser reducerer også det beløb, der tilfalder aktionærerne.
Indtægter fra General Partner bidrog med yderligere ₹80 crore i FY26. De omfatter renter samt værdiansættelsesgevinster eller -tab på EAAA's egne investeringer og føjer dermed kapitalbehov og investeringsvolatilitet til honorarforretningen.
Den rapporterede nettoverskudsgrad faldt fra 30 % i FY24 til 27,5 % i FY26 og 24 % i kvartalet, der sluttede i juni. Højere indtægter har således ikke ført til en stabil overskudsgrad.
Distributionsomkostninger og cash conversion kræver særskilt granskning
EAAA betaler distributørprovisioner både på forhånd og løbende og fordeler nogle omkostninger over fondenes løbetid i stedet for at indregne dem med det samme. De samlede forudbetalte omkostninger, herunder ikke-amortiserede distributionsomkostninger, udgjorde cirka ₹668 crore i juni 2026. Yderligere fremtidige løbende provisioner, som endnu ikke var periodiseret eller forfaldne, udgjorde ₹444 crore.
Pengestrømmen fra driften gik fra minus ₹13 crore i FY24 og minus ₹120 crore i FY25 til plus ₹235 crore i FY26. Pengestrømsopgørelsen for FY26 omfattede også bevægelser på omkring ₹431 crore knyttet til realisering af VAR, hvilket gør tidspunktet for indbetalinger af resultatafhængige indtægter vigtigt for forståelsen af likviditetsgenereringen.
Separat påpegede en tematisk inspektion fra SEBI i marts 2025 mangler i oplysninger om interessekonflikter og i compliance-rapporteringen. SEBI udstedte administrative advarsler i juli 2026, mens ansøgninger om forlig stadig verserede pr. 24. oktober.
Konklusion
EAAA-IPO'en kombinerer en voksende base af honorarbetalende aktiver med en indtjening, der også afhænger af investeringsresultater og realisering af kontanter. Den næste bekræftede milepæl er tegningsperiodens start den 26. oktober, efterfulgt af lukningen den 28. oktober; selve udbuddet tilfører ikke virksomheden kapital.
Læs flere nyheder
Flere nyheder fra FinanceVelix
Ansvarsfraskrivelse
Denne FinanceVelix-artikel indeholder generel information og udgør ikke personlig finansiel, investeringsmæssig, juridisk eller skattemæssig rådgivning. Markedspriser, renter og økonomiske forhold kan ændre sig; investeringer indebærer risiko for tab. Oplysningerne afspejler det materiale, der var tilgængeligt på udgivelsestidspunktet, og kan ændre sig. Kontrollér selv vigtige oplysninger, og rådfør dig med en kvalificeret fagperson efter behov. Omtale af et aktiv, en virksomhed eller en tjeneste er ikke en anbefaling.