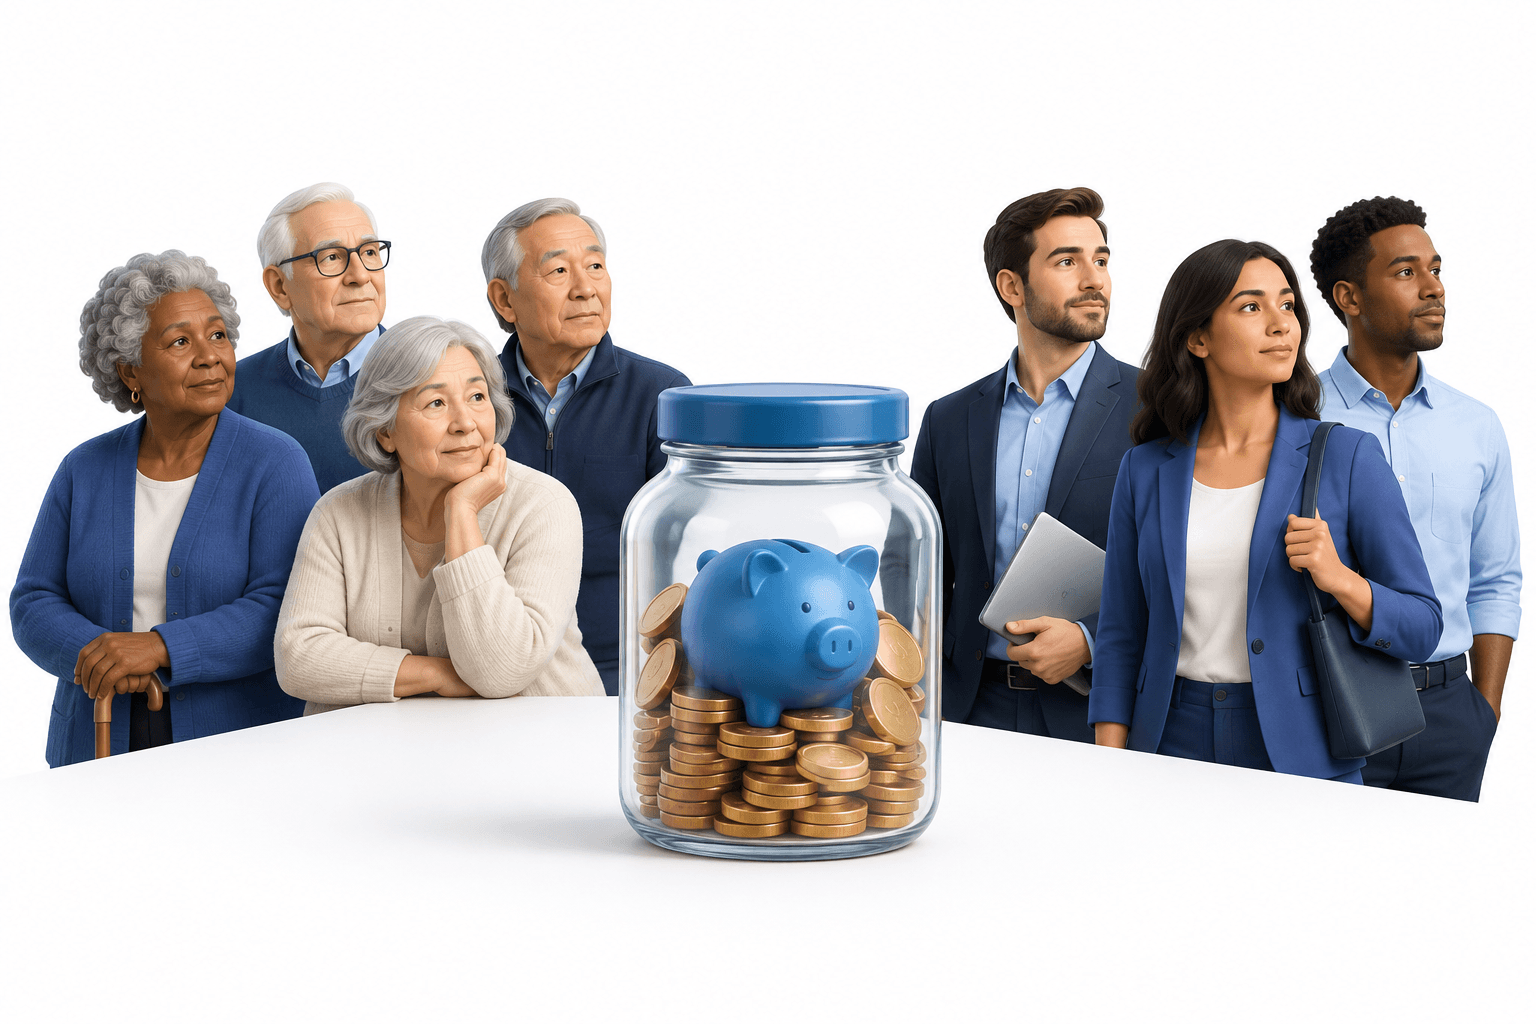
Los fondos de pensiones y los sistemas de jubilación afrontan una presión cada vez mayor, ya que las personas viven más y caen las tasas de natalidad, lo que eleva el costo de las prestaciones y reduce la población activa que las financia para los jubilados.
Conclusiones clave
- De los 55 sistemas de pensiones incluidos en un índice de 2026, 43 tienen tasas de fecundidad inferiores al nivel de reemplazo.
- Los sistemas de reparto están particularmente expuestos al descenso de la proporción de trabajadores por jubilado.
- Algunos fondos están asumiendo más riesgo de inversión, aunque los gestores discrepan sobre cuánto debería influir el envejecimiento en sus carteras.
Por qué el envejecimiento presiona a los fondos de pensiones
El Índice Global de Pensiones Marsh-CFA Institute de 2026 determinó que 43 de los 55 sistemas que abarcó tenían tasas de fecundidad inferiores al nivel de reemplazo de 2,1 hijos por mujer. De ellos, 23 registraban tasas inferiores a 1,5.
La esperanza de vida a los 65 años en las regiones más desarrolladas ha aumentado un 50,9 % desde 1950, hasta alcanzar unos 20 años adicionales. Las jubilaciones más prolongadas pueden aumentar los pasivos de los planes de prestación definida, que prometen ingresos predeterminados. En los planes de contribución definida, en los que los pagos dependen de los ahorros y de los rendimientos de las inversiones, los afiliados corren el riesgo de agotar sus ahorros antes de fallecer.
Sebastien Betermier, director ejecutivo del International Centre for Pension Management, afirmó que el desafío se ha acentuado con el tiempo, ya que los fondos deben cubrir más años de jubilación.
Los distintos modelos de financiación afrontan riesgos diferentes
La presión es especialmente aguda para los sistemas de reparto, en los que las cotizaciones de los trabajadores actuales financian en gran medida las prestaciones de los jubilados actuales. La reducción de la población activa puede dificultar el cumplimiento de esos compromisos.
Según Betermier, los sistemas totalmente financiados, como el de Singapur, son más resilientes ante las presiones demográficas porque las prestaciones se financian mediante ahorros e inversiones acumulados. Sin embargo, no son inmunes: cuando los afiliados se jubilan, los pagos de prestaciones pueden superar las cotizaciones entrantes, lo que aumenta la necesidad de los fondos de disponer de activos líquidos y obtener rendimientos de inversión.
Según el último informe de sus administradores, se prevé que el Fondo Fiduciario del Seguro de Vejez y Supervivientes de Estados Unidos agote sus reservas en el cuarto trimestre de 2032.
Riesgo de inversión y necesidades de flujo de caja
En Australia, alrededor de un tercio de los fondos de pensiones registró flujos de caja naturales negativos procedentes de activos durante un periodo de tres años; es decir, los pagos de prestaciones superaron las cotizaciones, según un informe de 2025 de la Autoridad Australiana de Regulación Prudencial.
Algunos fondos se han inclinado por inversiones como el capital privado, las infraestructuras y el crédito privado en busca de mayores rendimientos. Jean-Pierre Aubry, del Center for Retirement Research de Boston College, afirmó que el alcance de ese cambio varía considerablemente entre mercados.
No todos los gestores consideran que el envejecimiento sea un motivo para asumir mayores riesgos de inversión. David Elia, director ejecutivo de Hostplus, afirmó que el cambio demográfico era uno de varios factores en las decisiones de inversión y destacó la diversificación y la importancia de garantizar que los rendimientos potenciales compensen los riesgos asociados.
Leer más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general, no asesoramiento financiero, de inversión, jurídico o fiscal personalizado. Los precios de mercado, los tipos de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. La información refleja el material disponible en el momento de su publicación y puede cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, empresa o servicio no constituye una recomendación.
Comentarios
Sé respetuoso. No se permite spam, suplantación ni credenciales privadas. Las publicaciones y comentarios ordinarios aparecen inmediatamente; los enlaces sospechosos se retienen para su revisión.
Por favor, espera...