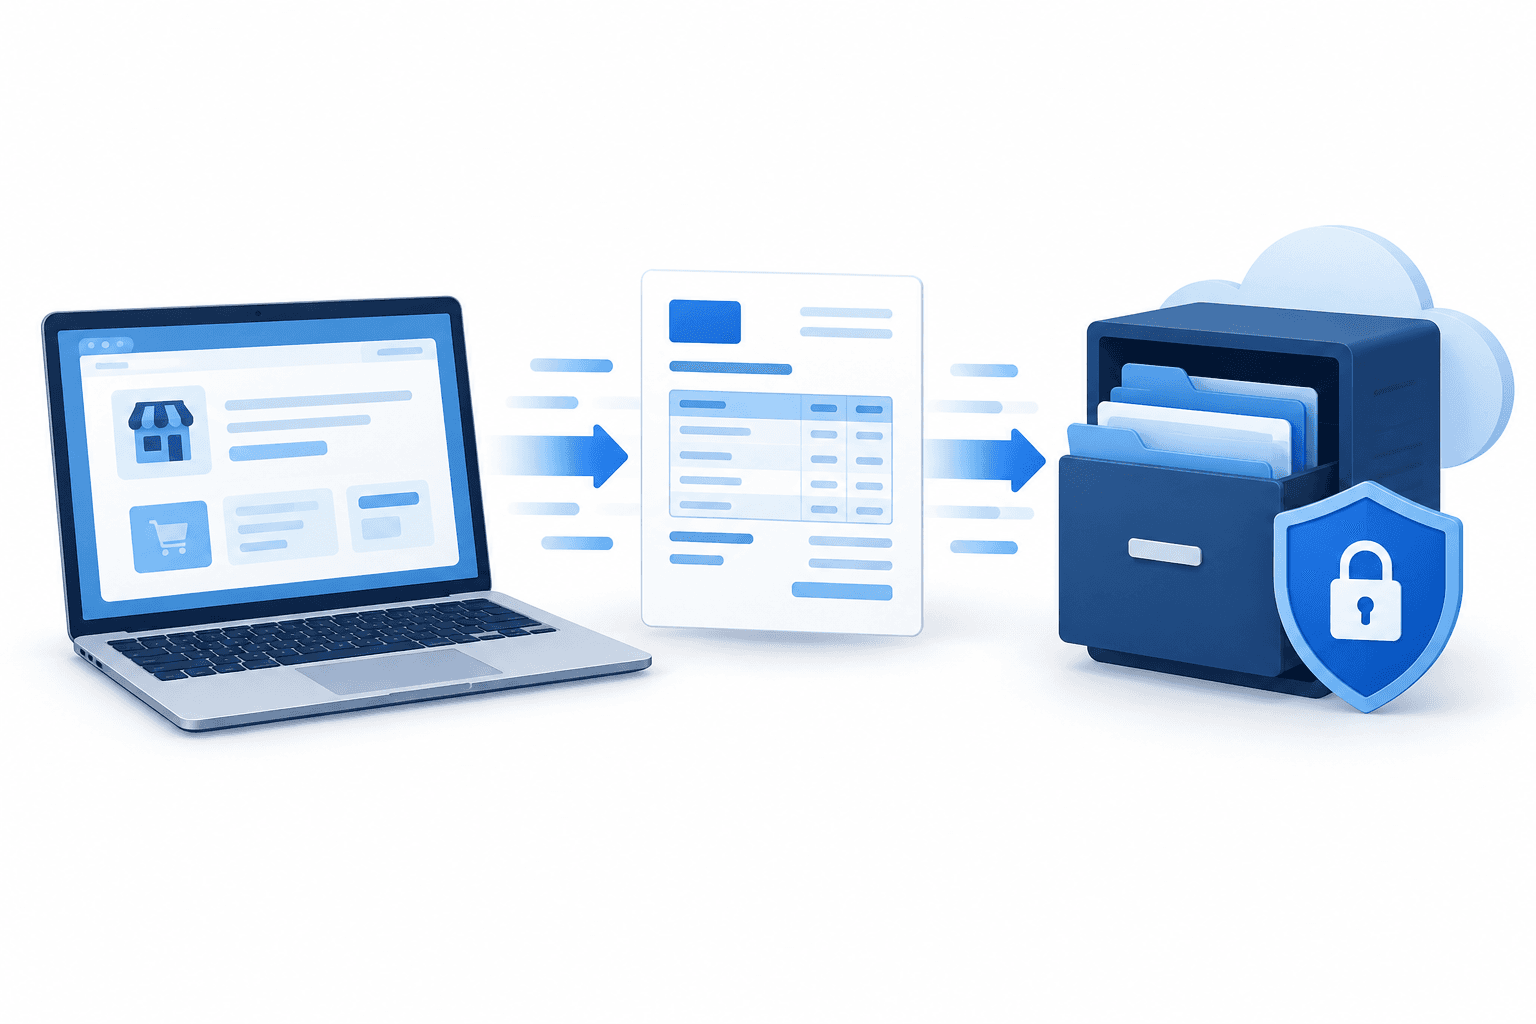
La normativa filipina sobre facturación electrónica concede a las empresas comprendidas hasta el 31 de diciembre de 2026 para cumplir los requisitos de emisión de facturas electrónicas. El plazo se aplica a determinados negocios en línea, cuentas de grandes contribuyentes y usuarios de ciertos sistemas informatizados de facturación, pero los microcontribuyentes que se dedican al comercio electrónico están exentos.
Conclusiones clave
- La cobertura depende de la clasificación del contribuyente y, en algunos casos, de los sistemas de facturación que utiliza la empresa.
- Una factura escaneada o un documento digital de aspecto pulido no necesariamente cumple la definición de factura electrónica.
- La oficina tributaria afirma que no acredita a proveedores de software para sistemas de facturación electrónica.
A quién afecta el plazo filipino de facturación electrónica
El Reglamento de Ingresos n.º 26-2025 establece el plazo de cumplimiento de fin de año para los contribuyentes pequeños, medianos y grandes que realizan actividades de comercio electrónico o transacciones por internet. También abarca las cuentas del Servicio de Grandes Contribuyentes y las empresas que utilizan determinados sistemas informatizados de contabilidad o facturación.
Las categorías de los contribuyentes empresariales se determinan según las ventas brutas anuales. Una empresa puede utilizar esos umbrales para comprobar su categoría y, al mismo tiempo, examinar si su sistema de facturación actual la incluye en la normativa.
| Categoría | Detalles |
|---|---|
| Microcontribuyente | Ventas brutas anuales inferiores a P3 millones |
| Pequeño contribuyente | Ventas brutas anuales desde P3 millones hasta menos de P20 millones |
| Mediano contribuyente | Ventas brutas anuales desde P20 millones hasta menos de P1.000 millones |
| Gran contribuyente | Ventas brutas anuales de al menos P1.000 millones |
Qué se considera una factura electrónica
De conformidad con el Reglamento de Ingresos n.º 11-2025, una factura electrónica válida debe ser generada por un sistema y contener datos estructurados que puedan extraerse electrónicamente y transmitirse a la Oficina de Impuestos Internos para declarar las ventas.
Una factura en papel escaneada no cumple los requisitos. Una factura impresa desde un programa también podría no cumplirlos si el sistema no puede declarar sus datos electrónicamente. Las empresas que estén evaluando programas pueden comprobar cómo almacenan, extraen y preparan la información de las facturas para su transmisión.
Certificación y afirmaciones de los proveedores
En un aviso de septiembre de 2025, la BIR afirmó que no acreditaba a proveedores de software para sistemas de facturación electrónica. Indicó que los contribuyentes obligados o notificados solicitan la certificación EIS y un permiso para transmitir datos de ventas.
Leer más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general, no asesoramiento financiero, de inversión, legal o fiscal personalizado. Los precios de mercado, las tasas de interés y las condiciones económicas pueden cambiar; las inversiones conllevan un riesgo de pérdida. Los datos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, empresa o servicio no constituye un respaldo.



Comentarios
Sé respetuoso. No se permite spam, suplantación ni credenciales privadas. Las publicaciones y comentarios ordinarios aparecen inmediatamente; los enlaces sospechosos se retienen para su revisión.
Por favor, espera...