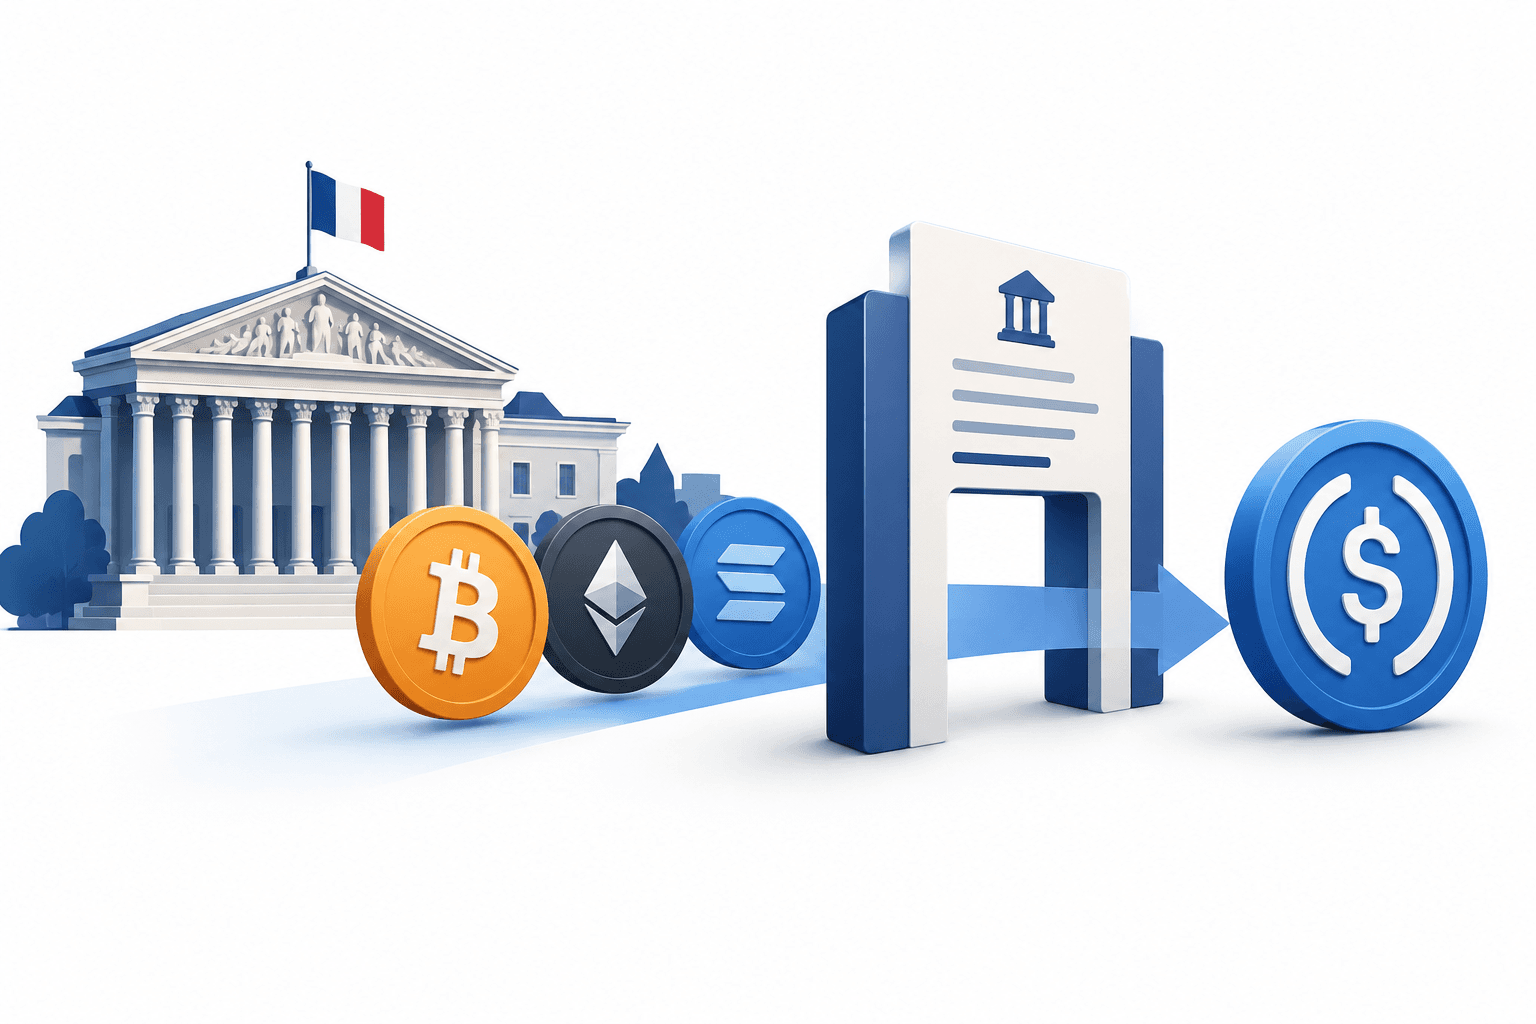
Los legisladores franceses han impulsado una propuesta que gravaría las ganancias cuando los inversores intercambien criptomonedas por stablecoins que cumplan los requisitos, incluso si no retiran los fondos a una cuenta bancaria. La enmienda sobre el impuesto francés a las stablecoins sometería esas ganancias al tipo general del 31,4% sobre las ganancias de capital a partir de enero de 2027, pero todavía debe superar otras fases parlamentarias antes de convertirse en ley.
Conclusiones clave
- La Asamblea Nacional aprobó la enmienda presupuestaria por 38 votos a favor y 37 en contra, con 25 abstenciones.
- La propuesta eliminaría el diferimiento fiscal para los intercambios por tokens de dinero electrónico definidos en el marco MiCA de la Unión Europea.
- El texto también modifica el cálculo de las ganancias, mientras que funcionarios y representantes del sector han planteado inquietudes sobre la implementación y las operaciones de negociación.
Índice
- Qué cambia con la votación parlamentaria
- Cómo afectaría a los intercambios el impuesto francés a las stablecoins
- Un cambio aparte en el cálculo de las ganancias
- Funcionarios plantean inquietudes sobre la implementación y las operaciones de negociación
- Conclusión
Qué cambia con la votación parlamentaria
La Asamblea Nacional adoptó la enmienda I-3898 al presupuesto de 2027 el 16 de octubre, tras su aprobación previa por la comisión de Finanzas. La ajustada votación impulsa la propuesta, pero no establece una norma fiscal definitiva.
Los cambios propuestos se aplicarían a las operaciones realizadas a partir del 1 de enero de 2027. El texto aún podría modificarse o retirarse durante las etapas parlamentarias restantes del proceso presupuestario.
| Elemento | Detalles |
|---|---|
| Intercambios entre criptomonedas | En general, se benefician del diferimiento fiscal conforme a las normas actuales cuando no hay un pago adicional en efectivo. |
| Intercambios por tokens de dinero electrónico MiCA | La enmienda eliminaría ese diferimiento, por lo que las ganancias tributarían sin necesidad de retirar fondos a moneda fiduciaria. |
| Cálculo de las ganancias de capital | Se pasaría de un método aplicable a toda la cartera al costo de adquisición de los activos vendidos, usando promedios ponderados para unidades idénticas de criptomonedas. |
| Situación legislativa | Aprobada por la Asamblea Nacional, pero aún sujeta a las etapas parlamentarias restantes del proceso presupuestario. |
Cómo afectaría a los intercambios el impuesto francés a las stablecoins
Conforme a las normas francesas actuales, los intercambios entre criptomonedas suelen beneficiarse del diferimiento fiscal cuando no hay un pago adicional en efectivo. Por tanto, pasar de una criptomoneda a otro criptoactivo que cumpla los requisitos no necesariamente activa de inmediato el impuesto sobre las ganancias.
La enmienda eliminaría ese diferimiento cuando el activo recibido sea un token de dinero electrónico según la definición del Reglamento de la Unión Europea sobre los Mercados de Criptoactivos, conocido como MiCA. El hecho imponible propuesto sería el intercambio por una stablecoin que cumpla los requisitos, no un retiro posterior a moneda fiduciaria.
La distinción es importante para los inversores que trasladan activos a stablecoins y mantienen los fondos dentro de los mercados de criptomonedas: las ganancias podrían quedar sujetas a impuestos en ese momento. El tipo general aplicable a las ganancias imponibles de inversiones privadas es del 31,4%, aunque los inversores pueden optar por la escala progresiva del impuesto sobre la renta.
Un cambio aparte en el cálculo de las ganancias
La enmienda también aborda el cálculo de las ganancias de capital. Sustituiría el método francés aplicable a toda la cartera por un cálculo basado en el costo de adquisición de los activos vendidos.
Para unidades de la misma criptomoneda compradas a distintos precios, el método propuesto usaría un costo de adquisición medio ponderado. Esto distingue el cambio de cálculo de la disposición sobre las stablecoins: uno determina el costo fiscal de adquisición, mientras que el otro modifica el momento en que un intercambio puede generar una obligación tributaria.
Funcionarios plantean inquietudes sobre la implementación y las operaciones de negociación
El ministro de Cuentas Públicas, David Amiel, pidió a los legisladores que retiraran la enmienda y, en caso contrario, se manifestó en contra. Cuestionó la definición de stablecoins y la capacidad de supervisar y rastrear las reasignaciones dentro de una cartera de activos.
Philippe Juvin, relator general de la comisión de Finanzas, se mostró partidario de mantener el diferimiento debido a la volatilidad de las criptomonedas.
Francois Volpoet, director regional de ventas de Chainalysis para Francia, advirtió que la medida podría empujar a los inversores hacia plataformas de finanzas descentralizadas, transacciones entre particulares y bolsas extraterritoriales ajenas a los mecanismos internacionales de declaración fiscal.
Conclusión
La votación impulsa cambios tanto en el momento de tributación como en el cálculo de las ganancias. Su efecto práctico aún depende de que la enmienda supere las etapas restantes del proceso presupuestario.
Más noticias
Aviso legal
Este artículo de FinanceVelix ofrece información general, no asesoramiento financiero, de inversión, jurídico o fiscal personalizado. Los precios de mercado, los tipos de interés y las condiciones económicas pueden cambiar; las inversiones conllevan riesgo de pérdida. Los datos reflejan la información disponible en el momento de la publicación y pueden cambiar. Verifique de forma independiente la información importante y consulte a un profesional cualificado cuando sea necesario. La mención de un activo, una empresa o un servicio no constituye una recomendación.