Trelleborgin tulos nousi ennätystasolle vuoden 2026 kolmannella neljänneksellä. Liikevaihto kasvoi 8 % ja oli 9 232 miljoonaa kruunua, ja EBITA nousi 16 % 1 781 miljoonaan kruunuun. Lokakuun 23. päivänä käsitellyt tulokset osoittivat Sealing Solutions -liiketoiminta-alueen vahvan kysynnän parantaneen konsernin kannattavuutta. Johto nosti samalla vuotuisia uudelleenjärjestelykuluja koskevaa ennustettaan, sillä hankkeet etenivät suunniteltua nopeammin.
Keskeiset huomiot
- EBITA-marginaali nousi ennätykselliseen 19,3 prosenttiin edellisvuoden 18,1 prosentista.
- Sealing Solutions johti orgaanista kasvua, kun taas Industrial Solutionsin ja Medical Solutionsin vertailuluvut olivat heikommat.
- Johdon odotuksena on, että orgaaninen kasvu on neljännellä neljänneksellä samalla tasolla kuin kolmannella neljänneksellä tai sitä nopeampaa. Arvioon vaikuttaa kuitenkin hankkeiden toimitusten ajoitus.
Sisällysluettelo
- Trelleborgin tulos kasvaa liikevaihtoa nopeammin
- Tiivisteiden kysyntä tasapainottaa liiketoiminta-alueiden heikompia vertailulukuja
- Uudelleenjärjestelyjen nopeutuminen nostaa vuotuisia kustannuksia
- Neljännen neljänneksen kasvu riippuu osittain hankkeiden ajoituksesta
- Yhteenveto
Trelleborgin tulos kasvaa liikevaihtoa nopeammin
Orgaaninen liikevaihto kasvoi neljänneksellä 6 %. Yritysostot ja valuuttakurssimuutokset lisäsivät kumpikin raportoitua kasvua yhdellä prosenttiyksiköllä. EBITA:n nopeampi kasvu paransi konsernin marginaalia 1,2 prosenttiyksikköä.
Vertailukelpoisuuteen vaikuttavista eristä oikaistu osakekohtainen tulos nousi 23 % ja oli 5,15 kruunua, kun se vuotta aiemmin oli 4,20 kruunua. Nämä erät mukaan lukien osakekohtainen tulos nousi 4,92 kruunuun edellisvuoden 3,94 kruunusta. Neljänneksen vertailukelpoisuuteen vaikuttavat erät olivat yhteensä 67 miljoonaa kruunua, ja ne liittyivät kokonaan uudelleenjärjestelyihin.
Rahoituksen nettokulut laskivat 109 miljoonaan kruunuun edellisvuoden 126 miljoonasta kruunusta. Talousjohtaja Fredrik Nilsson odottaa kulujen kuitenkin kasvavan jatkossa jonkin verran korkojen noustua.
| Erä | Tiedot |
|---|---|
| Nettovelka neljänneksen lopussa | 9 480 miljoonaa kruunua |
| Nettovelka/EBITA | 1,2-kertainen |
| Vuoden 2026 investointien ohjeistus | 1 450 miljoonaa kruunua, ennallaan |
| Vuoden 2026 aineettomien hyödykkeiden poistojen ohjeistus | 650 miljoonaa kruunua, ennallaan |
| Ohjeistus oikaistulle veroasteelle | 25 % |
Tiivisteiden kysyntä tasapainottaa liiketoiminta-alueiden heikompia vertailulukuja
Sealing Solutionsin orgaaninen kasvu oli 9 %, ja sitä tukivat puolijohde-, ilmailu- ja autoteollisuuden kysyntä. Sen EBITA-marginaali parani lähes kolme prosenttiyksikköä. Toimitusjohtaja Peter Nilsson kertoi puolijohde- ja ilmailuliiketoiminnan kannattavuuden olleen keskimääräistä parempi, mikä tuki sekä kasvua että marginaaleja.
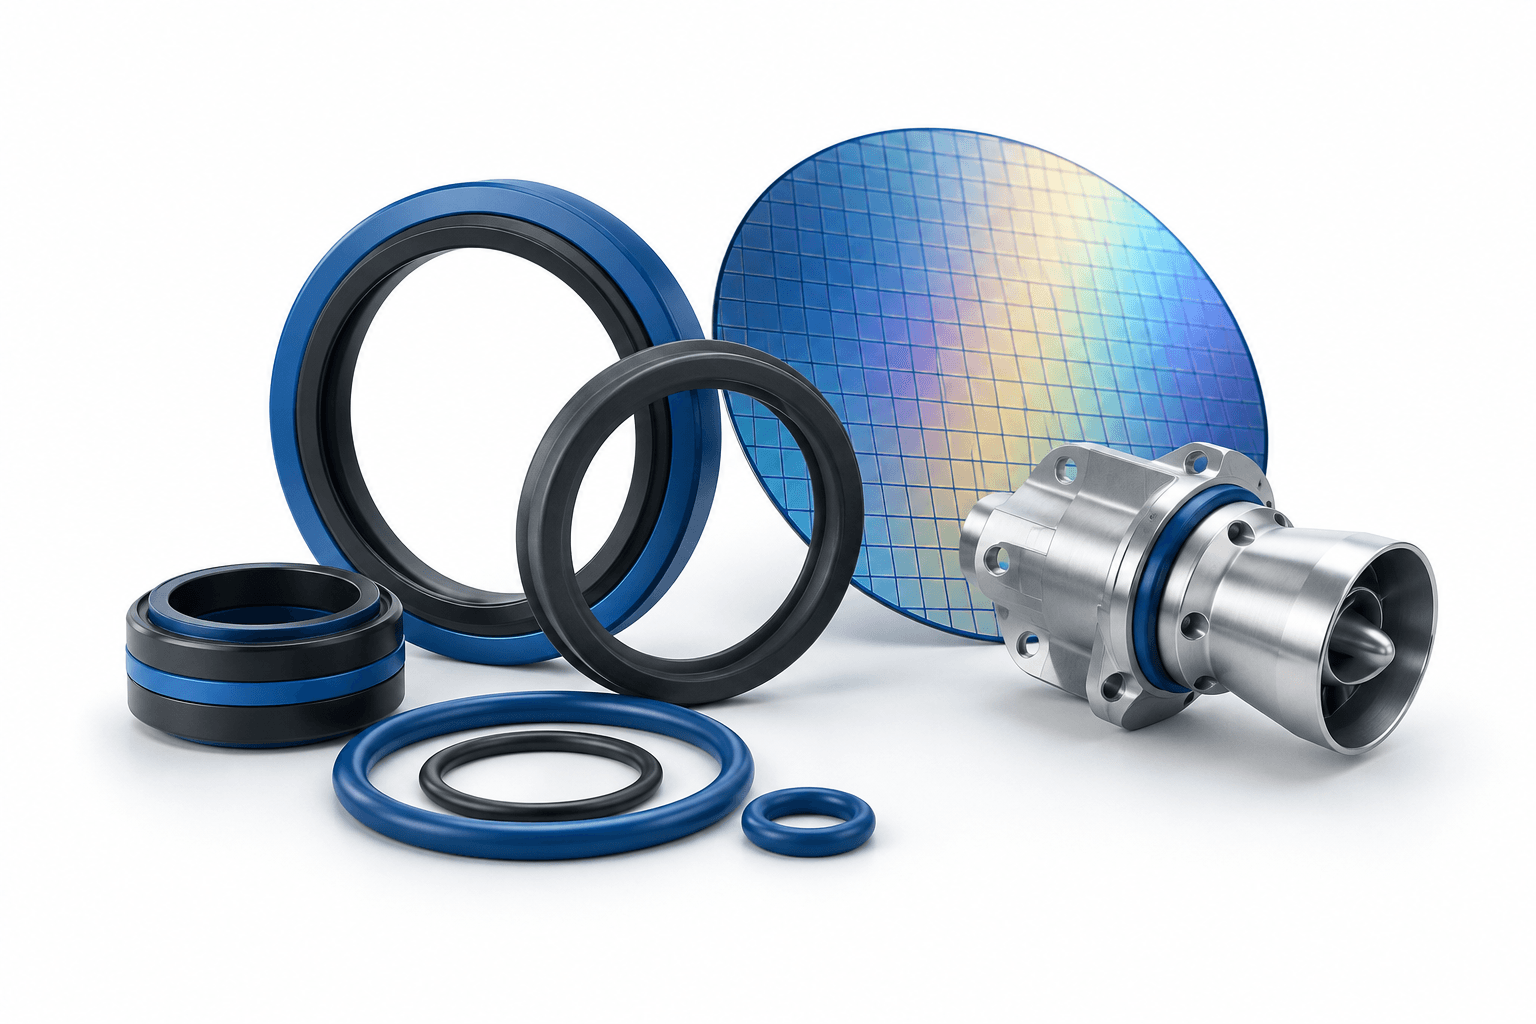
Trelleborgin puolijohdeteollisuuden tiivistetuotteisiin kuuluu suorituskykyisiä O-renkaita, suunniteltuja muovattuja osia ja kehittyneitä materiaaleja, jotka on tarkoitettu kriittisiin puolijohdeprosesseihin. Tuotevalikoima havainnollistaa liiketoiminnan erikoistuneita käyttökohteita. Johdon mukaan puolijohdetuotteiden osuus konsernin liikevaihdosta oli noin 4–5 %.
Industrial Solutionsin orgaaninen kasvu oli 4 %, ja sitä tukivat infrastruktuuri- ja meriteollisuuden hankkeet. Sen marginaali laski, koska edellisvuoden neljänneksellä toteutunut erityisen kannattava hanke ei toistunut. Rakentamisen kysyntä pysyi heikkona, kun taas autoteollisuuden ja raideliikenteen toiminta väheni hieman.
Medical Solutionsin liikevaihto laski orgaanisesti 1 % vahvaan vertailukauteen nähden. Myös Aasian heikompi kysyntä painoi tulosta. Costa Rican uuden tuotantolaitoksen kaupallinen ylösajo oli käynnissä.
Uudelleenjärjestelyjen nopeutuminen nostaa vuotuisia kustannuksia
Trelleborg nosti koko vuoden uudelleenjärjestelykuluja koskevan ennusteensa 550 miljoonaan kruunuun aiemmasta 375 miljoonasta kruunusta. Fredrik Nilssonin mukaan muutos johtui sellaisten hankkeiden suunniteltua nopeammasta toteutuksesta, jotka oli alun perin määrä tehdä vuonna 2027. Tämän pitäisi merkitä uudelleenjärjestelykulujen pienenemistä ensi vuonna. Ennusteen nousu kuvastaa siis aikataulun aikaistamista, ei jo toteutunutta kannattavuuden paranemista.
Kassavirta kasvoi neljänneksellä 6 %, ja liukuva 12 kuukauden kassakonversio oli 95 %. Saamisten ja varastojen kasvu rasitti hieman käyttöpääomaa, kun taas investointimenot olivat 26 miljoonaa kruunua pienemmät.
Yhtiö osti omia osakkeitaan takaisin 538 miljoonalla kruunulla kolmannella neljänneksellä ja aikoo jatkaa ostoja noin 500 miljoonalla kruunulla neljänneksessä.
Neljännen neljänneksen kasvu riippuu osittain hankkeiden ajoituksesta
Johto odottaa orgaanisen kasvun olevan neljännellä neljänneksellä pääpiirteissään kolmannen neljänneksen 6 prosentin tasolla tai yhden tai kaksi prosenttiyksikköä sitä nopeampaa. Peter Nilsson viittasi vahvaan tilauskertymään mutta huomautti, että asiakkaiden hyväksynnät ja toteutuksen ajoitus voivat vaikuttaa Industrial Solutionsin hanketoimituksiin.
Hänen mukaansa Industrial Solutionsin marginaalin pitäisi parantua edellisestä neljänneksestä, jos toimitukset etenevät suunnitellusti, kun taas Sealing Solutionsin kannattavuuden pitäisi pysyä hyvällä tasolla. Kyseessä ovat ennusteet, eivät toteutuneet neljännen neljänneksen tulokset.
Yhteenveto
Trelleborgin tulosta tukivat tiivisteiden vahvempi kysyntä ja konsernin marginaalin nousu. Seuraava koetinkivi on hankkeiden toteutus neljännellä neljänneksellä: toimitusten ajoitus vaikuttaa siihen, ylittääkö orgaaninen kasvu kolmannen neljänneksen tason ja saavuttaako Industrial Solutions johdon odottaman marginaaliparannuksen edellisestä neljänneksestä.
Lue lisää uutisia
Vastuuvapauslauseke
Tämä FinanceVelix-artikkeli sisältää yleistä tietoa, eikä se ole henkilökohtaista taloudellista, sijoitus-, oikeudellista tai veroneuvontaa. Markkinahinnat, korot ja taloudelliset olosuhteet voivat muuttua, ja sijoittamiseen liittyy tappion riski. Tiedot perustuvat julkaisuhetkellä käytettävissä olleeseen aineistoon ja voivat muuttua. Tarkista tärkeät tiedot itsenäisesti ja kysy tarvittaessa neuvoa pätevältä asiantuntijalta. Omaisuuserän, yrityksen tai palvelun mainitseminen ei ole suositus.



