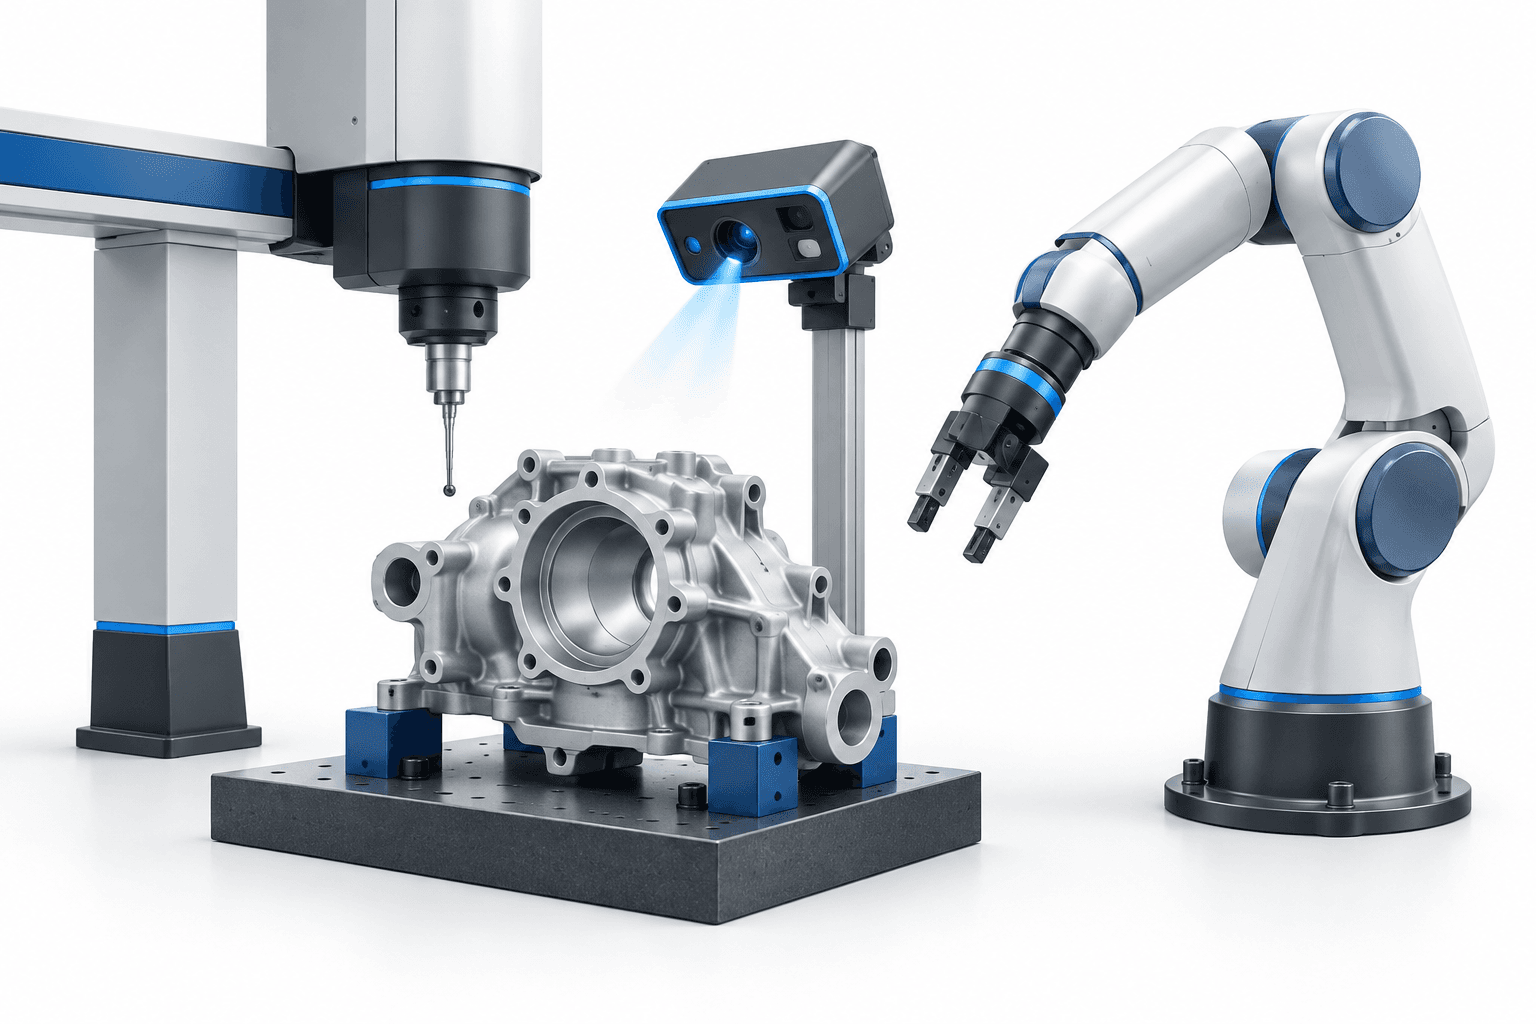
Les résultats d’Hexagon pour le troisième trimestre 2026 ont fait état d’une accélération de la croissance organique à 13 %, son niveau le plus élevé en cinq ans, avec une progression dans toutes les activités. Lors de la présentation des résultats du 23 octobre, le groupe de technologies de mesure a annoncé un chiffre d’affaires net de 1,05 milliard d’euros et une marge EBIT AC hors robotique en hausse, tout en évoquant la pression sur les marges liée aux acquisitions et l’augmentation des investissements dans les robots humanoïdes.
Points clés à retenir
- La croissance organique a atteint 13 %, portée par Autonomous Solutions et Manufacturing Intelligence.
- La marge EBIT AC hors robotique a progressé à 25,3 %, tandis que la dette nette a diminué sur le trimestre.
- Les acquisitions en attente augmenteraient l’endettement, et la direction s’attend à une nouvelle hausse des dépenses consacrées à la robotique en 2027.
Sommaire
- Les résultats d’Hexagon conjuguent accélération de la croissance et renforcement des marges
- La demande dans la défense et l’industrie manufacturière est à l’origine d’une reprise inégale
- Les acquisitions en attente feraient progresser le chiffre d’affaires et l’endettement
- La commercialisation d’AEON entraîne un engagement d’investissement plus important
- Conclusion
Les résultats d’Hexagon conjuguent accélération de la croissance et renforcement des marges
Le chiffre d’affaires net a augmenté de 73 millions d’euros par rapport à l’année précédente. Les ventes de capteurs ont progressé de 20 %, tandis que la marge brute est restée autour de 62 %, globalement inchangée par rapport au troisième trimestre 2025.
L’EBIT AC hors robotique a atteint 265 millions d’euros, avec une marge en hausse à 25,3 %, contre 23,1 %. À périmètre comparable et hors éléments exceptionnels, le groupe a évalué l’amélioration de la marge à 450 points de base. Son programme de réduction des coûts a contribué à hauteur de 18,5 millions d’euros au trimestre.
Les dépenses consacrées à la robotique ont en partie freiné l’amélioration. La marge EBITDA-C, robotique comprise, a progressé à 24 %, contre 22,5 %, malgré l’augmentation des investissements trimestriels dans la robotique, à 13 millions d’euros contre 6 millions un an plus tôt.
Le taux de conversion de trésorerie s’est établi à 82 %. Les flux de trésorerie liés aux activités opérationnelles se sont élevés à 208 millions d’euros avant impôts et à 119 millions d’euros après impôts, intérêts et éléments non récurrents. La dette nette est passée de 532 millions à 489 millions d’euros au cours du trimestre.
| Élément | Détails |
|---|---|
| Croissance organique en EMEA | 17 % au T3 2026 |
| Croissance organique en Chine | 15 % au T3 2026 |
| Croissance organique dans le reste de l’Asie | 14 % au T3 2026 |
| Croissance organique dans les Amériques | 6 % au T3 2026 |
La demande dans la défense et l’industrie manufacturière est à l’origine d’une reprise inégale
Autonomous Solutions a enregistré une croissance organique de 23 %, son meilleur trimestre, avec une marge EBITDA-C de 31,5 %. Le directeur général, Anders Svensson, a attribué une grande partie de la croissance à la demande d’antennes antibrouillage, notamment en Europe, ainsi qu’aux applications dans la défense, l’aéronautique et le secteur maritime.
Manufacturing Intelligence a progressé de 16 % en organique, soutenue par l’industrie manufacturière générale, l’aéronautique et l’électronique. Infrastructure & Geospatial a progressé de 4 %, contre 1 % un an plus tôt.
Svensson a indiqué que les prises de commandes de Manufacturing Intelligence correspondaient globalement aux ventes, tandis que les commandes dépassaient les ventes dans les deux autres activités. Il a constaté une demande stable sur les marchés finaux les plus solides à l’approche de 2027, mais ne s’attendait pas à une reprise à court terme dans l’agriculture, l’automobile ou la construction.
La croissance régionale a été positive dans l’ensemble du groupe. La comparaison dans les Amériques a été pénalisée par une importante commande de défense au trimestre correspondant de l’année précédente ; la direction a déclaré n’avoir observé aucun ralentissement de la demande en Amérique du Nord.
Les acquisitions en attente feraient progresser le chiffre d’affaires et l’endettement
Hexagon prévoyait la finalisation des acquisitions de Waygate, Guidance Marine et Rock Science au quatrième trimestre 2026. Waygate, la plus importante des trois entreprises en termes de chiffre d’affaires publié, a réalisé environ 631 millions d’euros de ventes en 2025, avec une marge EBIT d’environ 10 %.
La direction s’attend à ce que Waygate réduise initialement la marge EBIT AC du groupe d’environ 150 points de base et celle de Manufacturing Intelligence d’environ 300 points de base. Svensson a indiqué qu’un plan d’amélioration existait, mais qu’Hexagon ne communiquerait pas de calendrier avant de l’avoir élaboré avec l’entreprise acquise.
Sur la base pro forma des douze derniers mois, acquisitions comprises, le chiffre d’affaires passerait d’environ 4,0 milliards à environ 4,7 milliards d’euros, et l’EBITDA-C de 0,9 milliard à environ 1 milliard d’euros. Le ratio dette nette/EBITDA augmenterait d’environ 0,3 à 1,4, restant inférieur au seuil de 2,5 fois indiqué par l’entreprise. Ces chiffres décrivent les activités combinées et non des résultats trimestriels définitifs.
La commercialisation d’AEON entraîne un engagement d’investissement plus important
Le lancement par Hexagon de son robot humanoïde industriel en juin 2025 a présenté AEON pour des applications telles que la manipulation, l’inspection et la capture de la réalité, avec Schaeffler et Pilatus comme partenaires pilotes. Cette annonce antérieure précise le périmètre industriel du projet, et non ses dernières perspectives financières.
Lors de la présentation des résultats d’octobre 2026, Svensson a indiqué que les investissements annuels atteindraient 45 à 50 millions de dollars en 2026 et devraient probablement passer à 70 à 80 millions de dollars en 2027, bien que ce dernier montant n’ait pas encore été confirmé.
La direction prévoit le début du chiffre d’affaires en 2027 grâce à la vente de robots et à des formules de robotique en tant que service. Svensson a situé le seuil de rentabilité attendu aux alentours de 2031, faisant de la robotique un projet de commercialisation à plus long terme plutôt qu’une source de bénéfices à court terme.
Conclusion
Les prochaines étapes clés sont la finalisation prévue des acquisitions au quatrième trimestre et la commercialisation planifiée d’AEON début 2027. Ces deux échéances mettront à l’épreuve la capacité d’Hexagon à préserver une rentabilité opérationnelle renforcée tout en élargissant son portefeuille d’activités et ses investissements dans la robotique.
Lire plus d’actualités
Plus d’actualités FinanceVelix
Avertissement
Cet article de FinanceVelix fournit des informations générales et ne constitue pas un conseil financier, d’investissement, juridique ou fiscal personnalisé. Les cours du marché, les taux d’intérêt et la conjoncture économique peuvent évoluer ; les investissements comportent un risque de perte. Les faits reflètent les informations disponibles au moment de la publication et peuvent changer. Vérifiez les informations importantes de manière indépendante et consultez un professionnel qualifié si nécessaire. La mention d’un actif, d’une entreprise ou d’un service ne constitue pas une recommandation.
Commentaires
Soyez respectueux. Pas de spam, d’usurpation d’identité ni de divulgation d’identifiants de connexion privés. Les publications et commentaires ordinaires apparaissent immédiatement ; les liens suspects sont mis en attente de modération.
Veuillez patienter...