2026 की पहली छमाही में उपकरणों की मजबूत बिक्री से राजस्व और परिचालन लाभ बढ़ने के कारण उसकी परिचालन सहायक कंपनी में GOWell की आय बढ़ी। 21 अक्टूबर की घोषणा में GOWell Energy Technology ने पूरे वर्ष के राजस्व और समायोजित EBITDA के लक्ष्य बरकरार रखे। ऐतिहासिक नतीजे सितंबर में हुए कारोबारी संयोजन से पहले की GOWell Technology Limited के हैं, जिसके जरिए यह कारोबार सार्वजनिक हुआ।
मुख्य बातें
- पहली छमाही का राजस्व 43% बढ़कर 33.8 मिलियन डॉलर हुआ, जिसमें मुख्य योगदान उपकरणों की बिक्री का रहा।
- परिचालन लाभ 135% बढ़ा, लेकिन वित्तपोषण लागत और डेरिवेटिव पर हुए नुकसान ने शुद्ध लाभ की वृद्धि को 38% तक सीमित रखा।
- प्रबंधन ने 2026 के लिए 60 मिलियन–68 मिलियन डॉलर का राजस्व मार्गदर्शन और 25 मिलियन–29 मिलियन डॉलर का समायोजित EBITDA मार्गदर्शन बरकरार रखा।
विषय-सूची
- उपकरणों की मजबूत बिक्री से GOWell की आय में वृद्धि
- पूरे वर्ष के लक्ष्य अपरिवर्तित
- सितंबर में लिस्टिंग रिपोर्टिंग अवधि के बाद हुई
- निष्कर्ष
उपकरणों की मजबूत बिक्री से GOWell की आय में वृद्धि
30 जून 2026 को समाप्त छह महीनों में सहायक कंपनी GOWell Technology Limited ने 33.8 मिलियन डॉलर का राजस्व अर्जित किया, जबकि एक साल पहले यह 23.6 मिलियन डॉलर था। इस वृद्धि में उपकरणों की बिक्री का योगदान 9.0 मिलियन डॉलर और सेवा राजस्व का 1.2 मिलियन डॉलर रहा।
परिचालन लाभ बढ़कर 9.1 मिलियन डॉलर हो गया, जो पहले 3.9 मिलियन डॉलर था। शुद्ध लाभ 2.7 मिलियन डॉलर से बढ़कर 3.7 मिलियन डॉलर हुआ। इस सुधार को 4.3 मिलियन डॉलर की वित्त लागत ने आंशिक रूप से सीमित किया, जो मुख्य रूप से भुनाए जा सकने वाले वरीयता शेयरों से संबंधित थी। डेरिवेटिव के उचित मूल्य में गिरावट से 1.6 मिलियन डॉलर का नुकसान भी हुआ।
समायोजित EBITDA 79% बढ़कर 7.9 मिलियन डॉलर से 14.1 मिलियन डॉलर हो गया। यह गैर-IFRS माप मूल्यह्रास, वित्तपोषण व्यय और निर्धारित समायोजनों सहित कुछ मदों को बाहर रखता है, इसलिए इसे शुद्ध लाभ के समान नहीं माना जाना चाहिए।
सहायक कंपनी की जून की बैलेंस शीट में वर्षांत 2025 की तुलना में नकदी कम और व्यापार प्राप्य अधिक भी दिखे। ये शेष सितंबर के कारोबारी संयोजन से पहले के हैं और लेन-देन के बाद सूचीबद्ध कंपनी की तरलता को नहीं दर्शाते।
| मद | विवरण |
|---|---|
| नकदी और नकदी समतुल्य | 30 जून 2026 को 2.91 मिलियन डॉलर, जबकि 31 दिसंबर 2025 को 6.75 मिलियन डॉलर। |
| शुद्ध व्यापार प्राप्य | 30 जून 2026 को 25.74 मिलियन डॉलर, जबकि 31 दिसंबर 2025 को 18.01 मिलियन डॉलर। |
| शुद्ध इन्वेंटरी | 30 जून 2026 को 17.20 मिलियन डॉलर, जबकि 31 दिसंबर 2025 को 15.57 मिलियन डॉलर। |
पूरे वर्ष के लक्ष्य अपरिवर्तित
प्रबंधन ने वित्त वर्ष 2026 के लिए 60 मिलियन–68 मिलियन डॉलर का राजस्व मार्गदर्शन दोहराया। यह 2025 में रिपोर्ट किए गए 47.2 मिलियन डॉलर से लगभग 27%–44% की वृद्धि दर्शाता है।
कंपनी ने 25 मिलियन–29 मिलियन डॉलर का समायोजित EBITDA लक्ष्य भी बरकरार रखा, जबकि 2025 में यह 17.8 मिलियन डॉलर था। इसका अर्थ लगभग 40%–63% की वृद्धि है, लेकिन यह प्रबंधन का मार्गदर्शन है, कोई पूर्ण हो चुका नतीजा नहीं।
मुख्य कार्यकारी Guillaume Borrel ने कहा कि कंपनी को दूसरी छमाही में कारोबार की सकारात्मक गति जारी रहने की उम्मीद है। GOWell ने आगाह किया कि उसका परिदृश्य अनिश्चित मान्यताओं पर निर्भर करता है, जिनमें से कुछ उसके नियंत्रण से बाहर हैं।
सितंबर में लिस्टिंग रिपोर्टिंग अवधि के बाद हुई
GOWell ने 25 सितंबर 2026 को Inflection Point Acquisition Corp. V के साथ अपना कारोबारी संयोजन पूरा किया। इसके साधारण शेयरों का Nasdaq पर GOW टिकर के तहत कारोबार 28 सितंबर को शुरू हुआ।
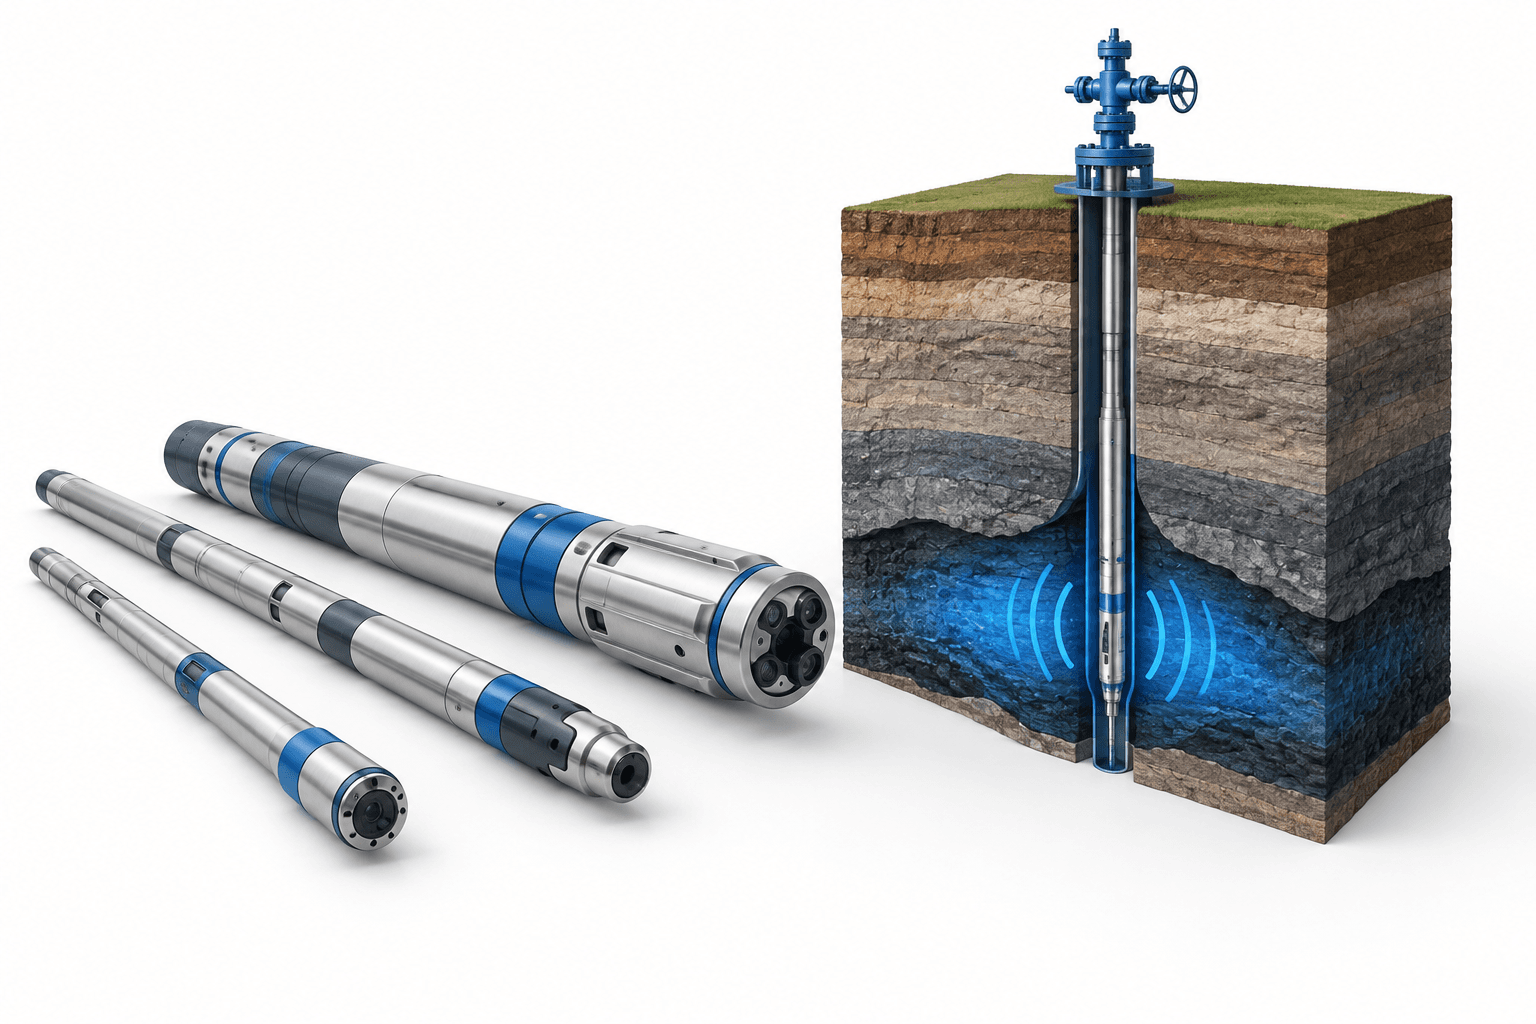
कुएँ में लॉगिंग की अपनी तकनीकों के बारे में GOWell का विवरण उन उपकरणों, वितरित संवेदन समाधानों, सॉफ्टवेयर और डेटा-व्याख्या सेवाओं का परिचय देता है जिनका उपयोग कुओं का मूल्यांकन और निगरानी करने में होता है। सिंगापुर में मुख्यालय वाली यह कंपनी 50 से अधिक देशों में फैले परिचालन और सहायता नेटवर्क के जरिए ऊर्जा क्षेत्र के ग्राहकों को सेवाएं देती है।
रिपोर्टिंग का यह अंतर महत्वपूर्ण है: पहली छमाही के आंकड़े लेन-देन से पहले परिचालन सहायक कंपनी के प्रदर्शन को दर्शाते हैं, जबकि वार्षिक परिदृश्य GOWell के कंपनी मार्गदर्शन के रूप में प्रस्तुत किया गया है।
निष्कर्ष
GOWell की आय परिचालन प्रदर्शन में मजबूती दिखाती है, हालांकि वित्तपोषण लागत ने शुद्ध लाभ में सुधार को सीमित किया। अगला रिपोर्टिंग पड़ाव 31 दिसंबर 2026 को समाप्त होने वाला वित्त वर्ष है, जिससे पता चलेगा कि कंपनी अपने अपरिवर्तित वार्षिक लक्ष्य हासिल करती है या नहीं।
और खबरें पढ़ें
अस्वीकरण
यह FinanceVelix लेख सामान्य जानकारी देता है, व्यक्तिगत वित्तीय, निवेश, कानूनी या कर संबंधी सलाह नहीं। बाजार मूल्य, ब्याज दरें और आर्थिक परिस्थितियां बदल सकती हैं; निवेश में नुकसान का जोखिम होता है। तथ्य प्रकाशन के समय उपलब्ध सामग्री पर आधारित हैं और बदल सकते हैं। महत्वपूर्ण जानकारी की स्वतंत्र रूप से जांच करें और आवश्यकता पड़ने पर किसी योग्य पेशेवर से परामर्श लें। किसी परिसंपत्ति, कंपनी या सेवा का उल्लेख समर्थन या अनुशंसा नहीं है।



