Az Aya Gold & Silver 2026. október 21-én bejelentette, hogy benyújtotta a marokkói, fejlesztési szakaszban lévő polimetallikus projektjére vonatkozó frissített Boumadine PEA műszaki jelentését. Az értékelés 14 éves bányaműködési idővel és hozzávetőleg 3,5 milliárd dolláros, adózás utáni nettó jelenértékkel számol, de továbbra is előzetes jellegű, és olyan feltételezett ásványvagyont is tartalmaz, amelynek gazdasági életképességét még nem igazolták.
Főbb tudnivalók
- A benyújtás hivatalossá teszi a 2026. szeptember 9-én először ismertetett értékelési eredményeket; nem új projektgazdaságossági számításokról van szó.
- Az alapeset 463 millió dollár kezdeti beruházási kiadással és 93%-os, adózás utáni belső megtérülési rátával számol.
- A megvalósíthatósági tanulmány készítése folyamatban van, az Aya következő tervezett pénzügyi tájékoztatója pedig 2026. november 12-én esedékes.
Tartalomjegyzék
- A Boumadine PEA benyújtása felváltja a korábbi értékelést
- A magasabb árfolyam-feltételezések kedvezőbb modellezett gazdaságosságot támasztanak alá
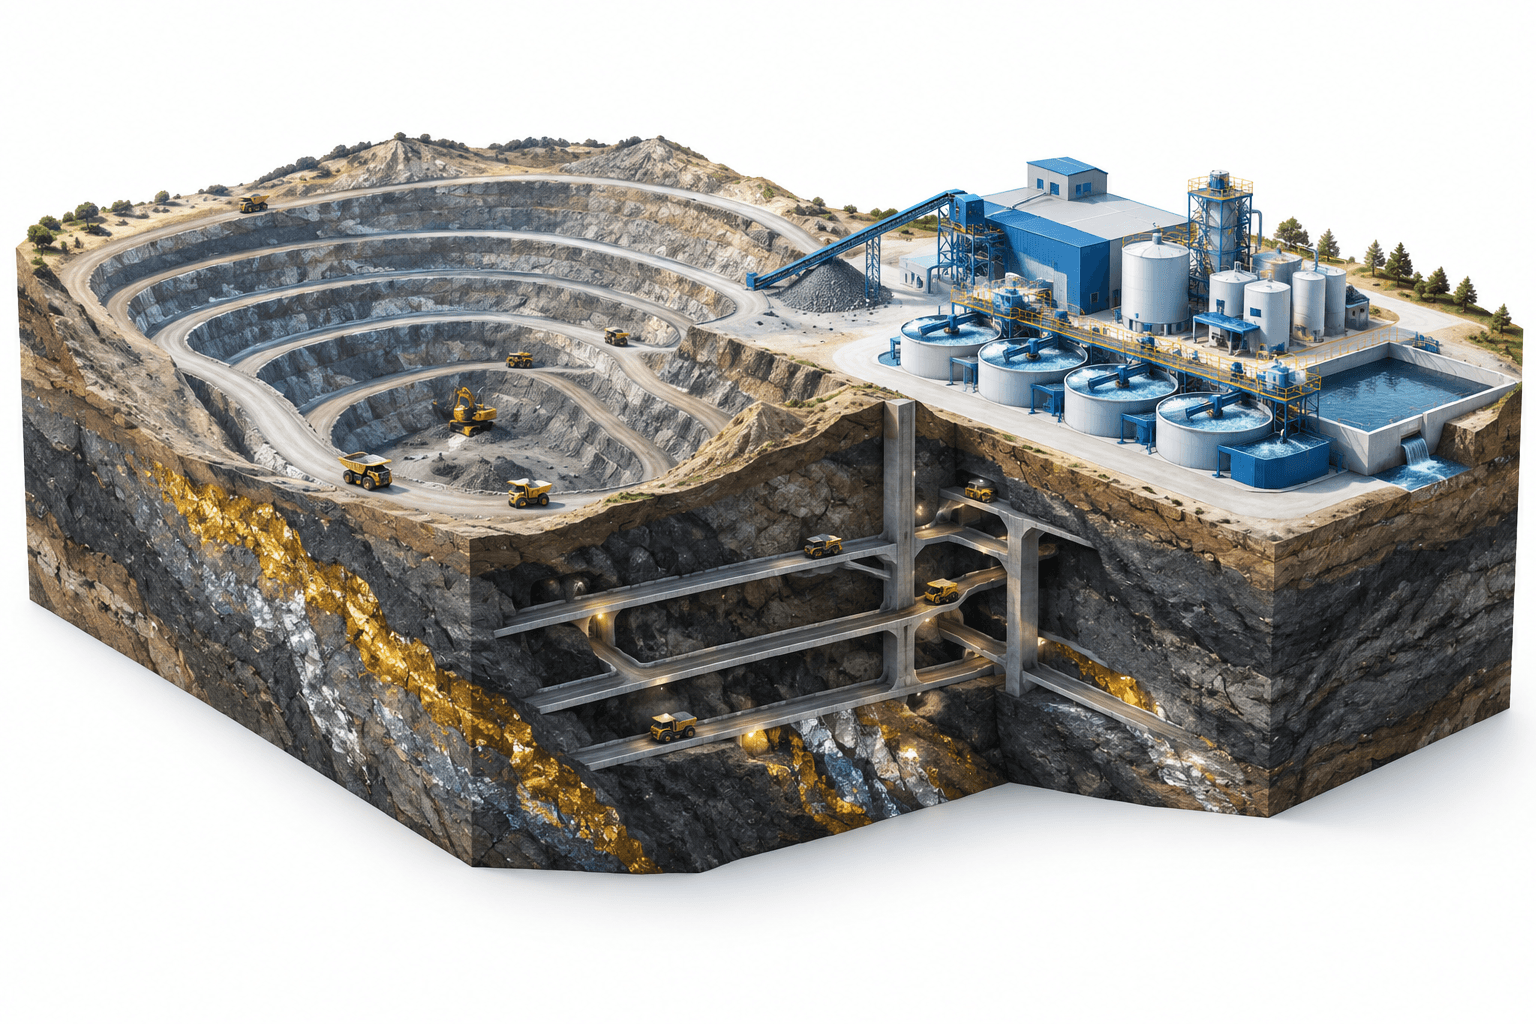
- A bányaterv külszíni és mélyműveléses termelést egyesít
- A megvalósíthatósági munka folytatódik, miközben az ásványvagyon bizonytalansága fennmarad
- Összegzés
A Boumadine PEA benyújtása felváltja a korábbi értékelést
A műszaki jelentést 2026. október 20-án nyújtották be a SEDAR+ és az EDGAR rendszerekbe; hatálybalépésének dátuma 2026. szeptember 9. Az Aya frissített Boumadine-értékelésről szóló bejelentésében ismertetettek szerint ez felváltja a 2025-ös előzetes gazdaságossági értékelést.
Az értékelést a Lycopodium, a CCE Mining és más vállalatok független szakértői készítették el Kanada NI 43-101 szabványa, az ásványiprojektek közzétételére vonatkozó előírások szerint. A 2026. február 28-i hatályú frissített ásványvagyon-becslést Guy Dishaw, az SRK Consulting UK munkatársa készítette.
A benyújtás dátuma és az értékelés dátuma közötti különbség fontos: az októberi bejelentés hozzáférhetővé teszi az eredményeket alátámasztó műszaki jelentést, nem pedig újonnan kiszámított gazdasági eredményeket közöl.
| Tétel | Részletek |
|---|---|
| A bányatervben szereplő anyag | 41,2 millió tonna a modellezett bányaműködési időszak alatt, 33%-kal több az előző értékelésben szereplőnél. |
| Jelzett ásványvagyon | 8,6 millió tonna, átlagosan 4,02 gramm aranyegyenérték-tonnánként. |
| Feltételezett ásványvagyon | 45,4 millió tonna, átlagosan 2,92 gramm aranyegyenérték-tonnánként. |
| Modellezett készpénzköltségek | 998 dollár aranyegyenérték-unciánként az 1–5. évben; 1 169 dollár a bányaműködés teljes időtartama alatt. |
| Modellezett teljes fenntartó költségek | 1 105 dollár aranyegyenérték-unciánként az 1–5. évben; 1 300 dollár a bányaműködés teljes időtartama alatt. Mindkét költségmutató nem IFRS szerinti, ezért kibocsátónként eltérhet az összehasonlíthatóságuk. |
A magasabb árfolyam-feltételezések kedvezőbb modellezett gazdaságosságot támasztanak alá
Az alapeset 5%-os diszkontráta mellett 3,537 milliárd dolláros, adózás utáni nettó jelenértékkel, 93%-os belső megtérülési rátával és 0,7 éves megtérülési idővel számol. A feltételezések szerint az arany ára unciánként 3 500 dollár, az ezüsté unciánként 50 dollár, a cinké fontonként 1,37 dollár, az ólomé pedig fontonként 0,90 dollár. Minden pénzügyi összeg amerikai dollárban értendő.
Az Aya a gazdasági mutatók javulását a magasabb nyersanyagár-feltételezéseknek, a fémek jobb kifizethetőségének és a bányaműködési idő 11-ről 14 évre történő meghosszabbításának tulajdonította. Az arany és az ezüst kifizethetősége — vagyis a koncentrátum értékesítésekor kifizethető, tartalmazott fém aránya — 82%-ra, illetve 85%-ra emelkedett, ami 12, illetve 8 százalékpontos növekedést jelent.
Az értékelés külön, az azonnali piaci árakra épülő forgatókönyve a 2026. szeptember 3-i árfolyamokat alkalmazza, nem a benyújtás októberi dátumán érvényes árakat. Ez a forgatókönyv 5,525 milliárd dolláros, adózás utáni nettó jelenértéket és 128%-os belső megtérülési rátát becsül. A különbség jól szemlélteti a projekt fémárakra való érzékenységét; egyik forgatókönyv sem jelent realizált nyereséget, illetve nem tükrözi az Aya vállalati piaci értékét.
A bányaterv külszíni és mélyműveléses termelést egyesít
A tervezett működés külszíni és mélyműveléses bányászatot, valamint hagyományos flotációs üzemet foglal magában, amely cink-, ólom- és piritkoncentrátumot állít elő. A bevételek legnagyobb része a nemesfémekből származna.
A terv az első öt évben évente átlagosan 348 000 aranyegyenérték-uncia, a bányaműködés teljes időtartama alatt pedig 271 000 uncia termelésével számol. Az aranyegyenérték-termelés az értékelésben alkalmazott árfolyam-feltételezések alapján különböző fémek modellezett értékét egy aranyunciában kifejezett mutatóba sűríti.
A teljes időszakra becsült termelés 2,3 millió uncia aranyat, 81,2 millió uncia ezüstöt, 422 000 tonna cinket és 195 000 tonna ólmot foglal magában. A kezdeti beruházási kiadást 463 millió dollárra becsülik, ami nagyjából megfelel az előző értékelésnek.
A megvalósíthatósági munka folytatódik, miközben az ásványvagyon bizonytalansága fennmarad
A frissített ásványvagyon-becslés a jelzett kategóriában 1,1 millió uncia aranyegyenértéket tartalmaz, ami 34%-kal több az előző becslésnél, a feltételezett kategóriában pedig 4,3 millió unciát, ami 1%-os növekedés.
Az ásványvagyon nem azonos az ásványkészlettel, és gazdasági életképessége nem bizonyított. Az értékelés feltételezett anyagot is tartalmaz, amelyet a geológiai bizonytalanság miatt nem lehet ásványkészletként besorolni; az Aya arra is figyelmeztetett, hogy nincs bizonyosság a tervezett eredmények elérésére.
A Boumadine projekt rendelkezik bányászati engedéllyel, a megvalósíthatósági tanulmány készítése pedig folyamatban van. Ezek a mérföldkövek nem teszik megerősített működési eredményekké az előzetes költség-, termelési és megtérülési becsléseket.
Összegzés
A benyújtás műszaki alapot biztosít a Boumadine átdolgozott fejlesztési tervéhez, miközben a megvalósíthatósági munka tovább vizsgálja az előzetes becsléseket. Az Aya következő megerősített vállalati tájékoztatója a 2026. november 12-én, a piacnyitás előtt közzéteendő harmadik negyedéves eredménybeszámoló, amelyet keleti parti idő szerint délelőtt 10 órakor vezetői konferenciahívás követ.
További hírek
Jogi nyilatkozat
Ez a FinanceVelix-cikk általános tájékoztatást nyújt, nem minősül személyre szabott pénzügyi, befektetési, jogi vagy adótanácsadásnak. A piaci árak, a kamatlábak és a gazdasági körülmények változhatnak; a befektetések veszteség kockázatával járnak. A tények a közzétételkor rendelkezésre álló információkat tükrözik, és változhatnak. A fontos információkat ellenőrizze önállóan, és szükség esetén forduljon képzett szakemberhez. Egy eszköz, vállalat vagy szolgáltatás említése nem jelent ajánlást.