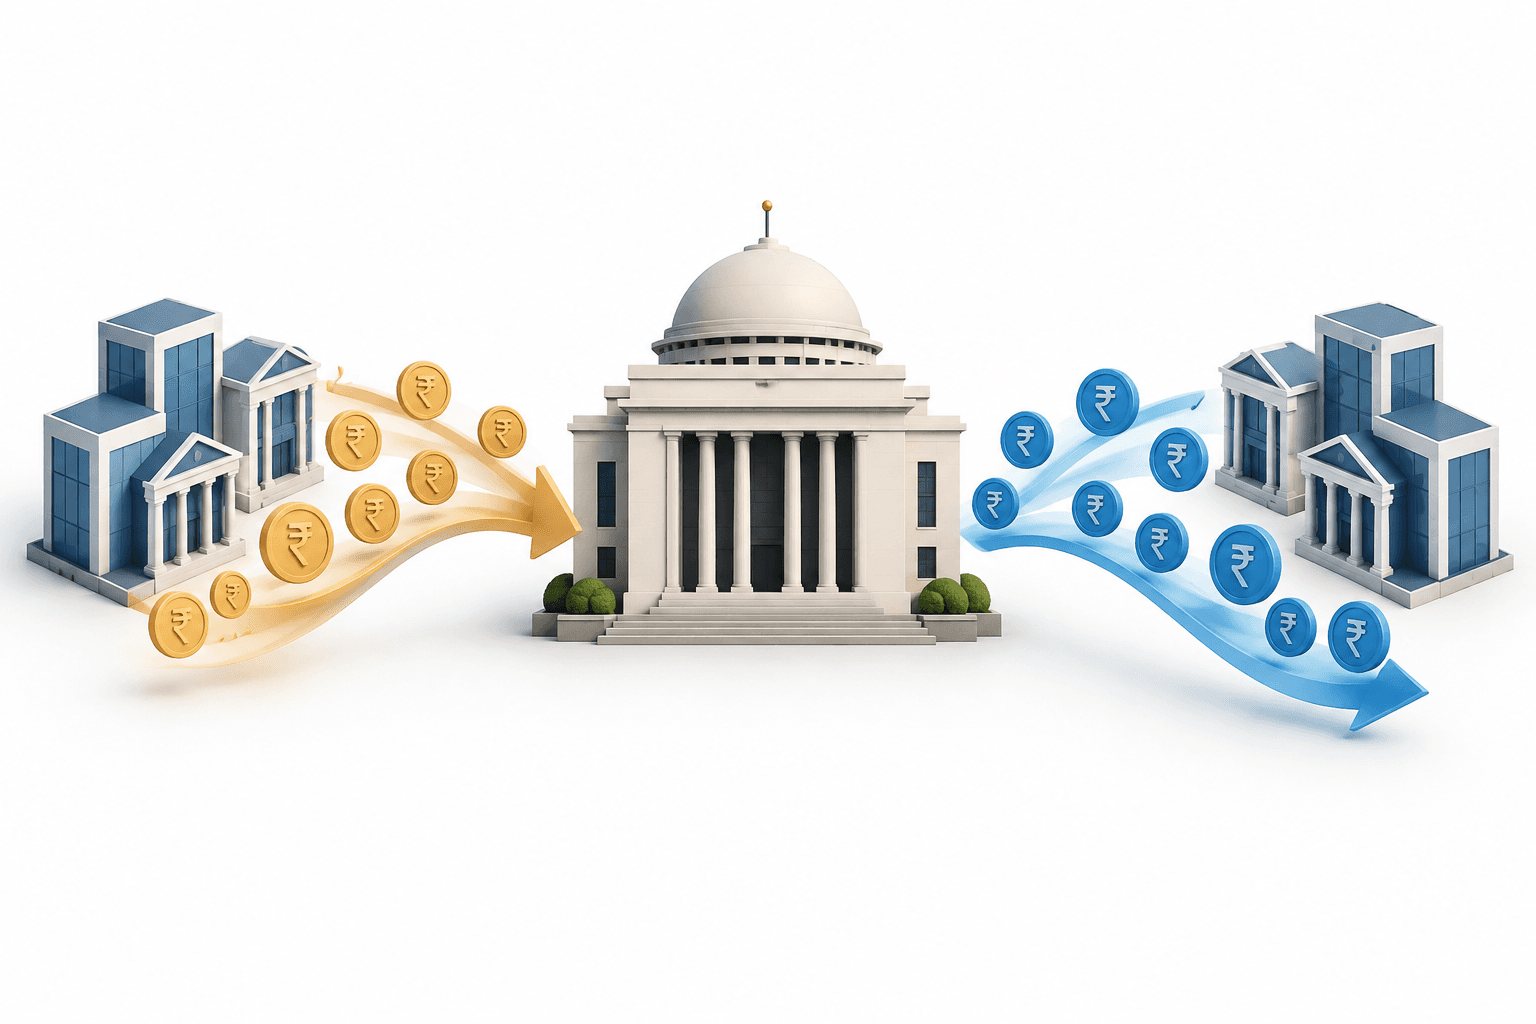
Az RBI likviditási műveletei a bankrendszer jelentős többletlikviditásának elvonásától az átmeneti források biztosítása felé mozdultak el, miután az egynapos hitelfelvételi költségek az irányadó kamat fölé emelkedtek. Az október 22-ét megelőző hat hétben, 2026-ban, a többletlikviditás mintegy 11 lakh crore rúpiás csúcsról 48 303 crore rúpiára esett. Az ezt követő készpénzinjekciók célja az volt, hogy korlátozzák az egynapos kamatok túlzott emelkedését, nem pedig az, hogy a monetáris politika irányváltását jelezzék.
Főbb tudnivalók
- A devizabetétek beáramlása és az RBI-vel kötött swapügyletek jelentősen növelték a bankok rúpiában rendelkezésre álló likviditását.
- A likviditás elvonása hozzájárult ahhoz, hogy az egynapos hitelfelvételi kamatok az irányadó kamat alatti szintről annak fölé emelkedjenek.
- Az átmeneti repóinjekciók a magasabb finanszírozási költségekre reagáltak, miközben az RBI fenntartotta szigorító álláspontját.
Tartalomjegyzék
- Az RBI likviditási műveletei az egynapos hitelfelvételi költségeket célozzák
- A devizabetétek hozták létre a kezdeti többletlikviditást
- Miért követték átmeneti készpénzinjekciók?
- Összegzés
Az RBI likviditási műveletei az egynapos hitelfelvételi költségeket célozzák
A látszólag ellentétes műveletek megértésének kulcsa a súlyozott átlagos bankközi kamatláb, vagyis a WACR: az az egynapos hitelfelvételi kamat, amelyet az RBI arra törekszik, hogy szorosan az irányadó repókamatjához igazítson.
Ha a bankok jelentős szabad készpénzállománnyal rendelkeznek, az egynapos kamatok az irányadó referenciaérték alá süllyedhetnek, gyengítve a monetáris szigorítás érvényesülését. Ha a likviditás túl szűkössé válik, a kamatok ehelyett a referenciaérték fölé emelkedhetnek. A források elvonása, majd későbbi, átmeneti készpénz biztosítása tehát ugyanazt a működési célt szolgálhatja.
Az RBI monetáris politikai transzmisszióról szóló magyarázata bemutatja, hogyan gyűrűznek át a rövid lejáratú kamatok változásai más hitelfelvételi költségekre, és hogyan befolyásolják a kiadásokat, valamint az inflációt. Ez az általános mechanizmus megmagyarázza, miért fontosak a pénzpiaci feltételek; a kiadvány háttéranyag, és nem igazolja az október 2026-i műveleteket.
| Tétel | Részletek |
|---|---|
| Változó kamatozású fordított repótenderek | A bankrendszer többletlikviditásának átmeneti elvonására szolgáltak. |
| Szeptemberi eladási-visszavásárlási swapügyletek | Legalább 10 milliárd dollár értékben hajtottak végre ilyen ügyleteket a többlet rúpiakészpénz elvonására. |
| A kötelező tartalékok napi minimumának fenntartása | A megkövetelt készpénztartalék 90%-áról 99%-ára emelték. |
| Hétfői, változó kamatozású repóaukció | 1 lakh crore rúpiás művelet átmeneti források biztosítására. |
| Pénteki, változó kamatozású repóművelet | 50 000 crore rúpiás művelet átmeneti források biztosítására. |
A devizabetétek hozták létre a kezdeti többletlikviditást
A bankok külföldön élő indiaiaktól 133 milliárd dollárt vonzottak be az FCNR(B) néven ismert, nem rezidensek devizában vezetett bankbetétein keresztül. A dollárokat egy swapkonstrukció keretében rúpiára váltották az RBI-nél, és cserébe rúpiaforráshoz jutottak.
Ennek következtében a bankrendszer többletlikviditása az augusztusi mintegy 3,5 lakh crore rúpiáról szeptemberben több mint 11 lakh crore rúpiára nőtt. A WACR szeptember közepén 4,93%-os mélypontra süllyedt.
A kőolajárak emelkedése szintén táplálta az inflációs nyomás megfékezését célzó kamatemeléssel kapcsolatos várakozásokat. Ezek a várakozások nem jelentettek bejelentett RBI-döntést, a jelentős készpénztöbblet azonban azzal a kockázattal járt, hogy a piaci hitelfelvételi költségek a jegybank szigorító álláspontjával összeegyeztethető szint alatt maradnak.
Az RBI átmeneti, változó kamatozású fordított repótendereket, devizapiaci swapokat és a napi minimum tartalékfenntartási követelmény emelését alkalmazta a készpénz elvonására, illetve a bankok pénzkihelyezési mozgásterének csökkentésére.
Miért követték átmeneti készpénzinjekciók?
A likviditás elvonását követően a WACR október 16-án 5,75%-ra emelkedett, ami 25 bázisponttal haladta meg az 5,50%-os repókamatot. Október 21-én továbbra is magas, mintegy 5,65%-os szinten állt.
Az RBI ezt követően változó kamatozású repóaukciókon keresztül átmeneti forrásokat biztosított, hogy megakadályozza az egynapos kamatok túlzott emelkedését. A készpénzt elvonó fordított repóműveletekkel szemben a repóműveletek forrást biztosítanak a bankoknak.
A tartalékfenntartási szabály változását is körültekintően kell értelmezni: a 90%-ról 99%-ra történő emelés a megkövetelt készpénztartalék azon napi minimális hányadára vonatkozott, amelyet a bankoknak fenn kell tartaniuk. Ez nem azt jelentette, hogy a bankoknak betéteik 99%-át tartalékként kellett tartaniuk.
Összegzés
Az RBI likviditáskezelésének gyakorlati próbája az, hogy az egynapos hitelfelvételi költségek közelebb kerülnek-e az 5,50%-os irányadó repókamathez. A WACR, valamint a készpénzt elvonó és biztosító műveletek közötti egyensúly a következő figyelendő mutatók; az átmeneti injekciók önmagukban nem bizonyítják az irányadó álláspont megváltozását.
További hírek
Jogi nyilatkozat
Ez a FinanceVelix-cikk általános tájékoztatást nyújt, nem személyre szabott pénzügyi, befektetési, jogi vagy adózási tanácsot. A piaci árak, a kamatlábak és a gazdasági körülmények változhatnak; a befektetések veszteség kockázatával járnak. A tények a közzététel időpontjában rendelkezésre álló információkat tükrözik, és változhatnak. A fontos információkat ellenőrizze önállóan, és szükség esetén forduljon képzett szakemberhez. Egy eszköz, vállalat vagy szolgáltatás megemlítése nem jelent ajánlást.