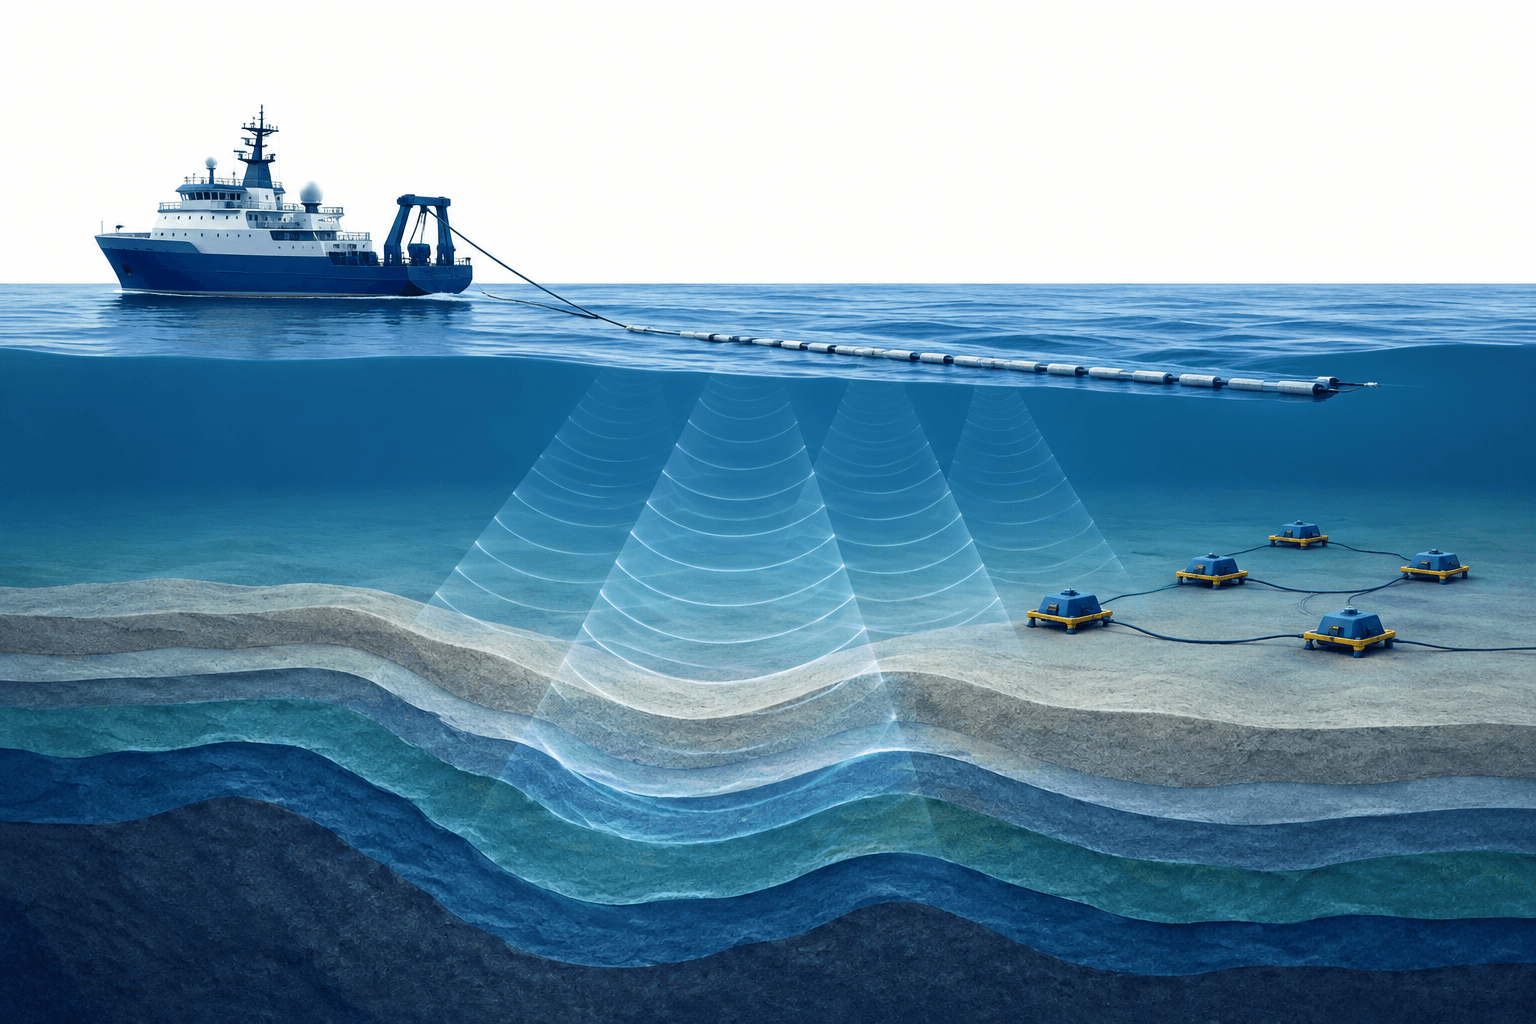
TGSは10月22日、2026年第3四半期の決算発表を訂正し、注記12を追加するとともに、その他の内容に変更はないと発表した。TGSの第3四半期決算では、契約活動の活発化を背景に売上高が増加した一方、事業運営上の課題や契約価格の低さが利益率を圧迫した。
主なポイント
- 売上高は前年同期の3億8,800万ドルから3億9,700万ドルに増加した一方、事業売却による4,100万ドルの利益があったにもかかわらず、EBITDAとEBITは減少した。
- 受注残高は前年同期比52%増の6億7,900万ドルに達し、ストリーマー船団は第4四半期の稼働予定がすべて埋まった。
- TGSは一部プロジェクトを延期し、2026年のマルチクライアント投資見通しを約5億5,000万ドルから約5億1,000万ドルに引き下げた。
目次
TGSの第3四半期決算、活動拡大の一方で収益に圧力
第3四半期のEBITDAは2億2,200万ドルで、2025年の同期間の2億4,200万ドルから減少した。EBITは9,400万ドルから8,600万ドルに減少した。今四半期の両指標には、坑井データ事業の売却による4,100万ドルの利益が含まれている。
クリスティアン・ヨハンセン最高経営責任者(CEO)は、3Dストリーマー船団とOcean Bottom Node事業の活発な活動により、契約売上高が2024年第4四半期以来の高水準になったと述べた。しかし、事業運営上の課題に起因するコスト増加と契約価格の低さが、利益率を圧迫した。
訂正通知によると、変更点は注記12の追加のみ。提供された報告書には、同注記の内容は掲載されていない。
受注残高が増加、経営陣は案件パイプラインの拡大を見込む
TGSは3億5,700万ドルの受注を報告し、受注残高は合計6億7,900万ドルとなった。いずれの数値も、2026年第3四半期中に売却された北米の坑井データ事業を除く。
ヨハンセン氏は、新規契約の獲得とマルチクライアント・プロジェクトが受注を支えたと述べた。ストリーマー船団は第4四半期の稼働予定がすべて埋まっており、同氏によると、前年同期と比べて見通しが大幅に改善したことで、同社は資産配分を最適化できるという。
経営陣はまた、ストリーマー契約の案件パイプラインが拡大しており、顧客間で利用可能な稼働枠を争うケースもあったと報告した。ヨハンセン氏は、こうした状況を踏まえ、契約価格は2027年以降に改善するとの確信を示した。Ocean Bottom Nodeの入札活動の増加も、2027年に活動が活発化するという同社の見通しを裏付けた。これらはあくまで経営陣の見通しであり、実現済みの成果ではない。
プロジェクト延期で投資見通しを引き下げ
TGSは、案件パイプラインにおける契約業務の増加を理由に、一部のマルチクライアント・プロジェクトを延期することを決定した。2026年のマルチクライアント投資額は、従来のガイダンスである約5億5,000万ドルから約5億1,000万ドルになると現在見込んでいる。
同社はまた、2026年第4四半期に支払う1株当たり0.155ドルの配当を発表した。
結論
訂正版の発表でも、TGSの報告済みの財務状況に変更はなく、売上高と受注残高が増加する一方で利益は減少した。経営陣は契約機会の改善を見込むとともに、契約業務に対応するため、予定していたマルチクライアント投資の一部を先送りしている。
ニュースをもっと読む
免責事項
本FinanceVelix記事は一般的な情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変動する可能性があり、投資には損失のリスクが伴います。記載内容は公開時点で入手可能な資料に基づいており、変更される場合があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家にご相談ください。資産、企業、サービスへの言及は推奨を意味するものではありません。



