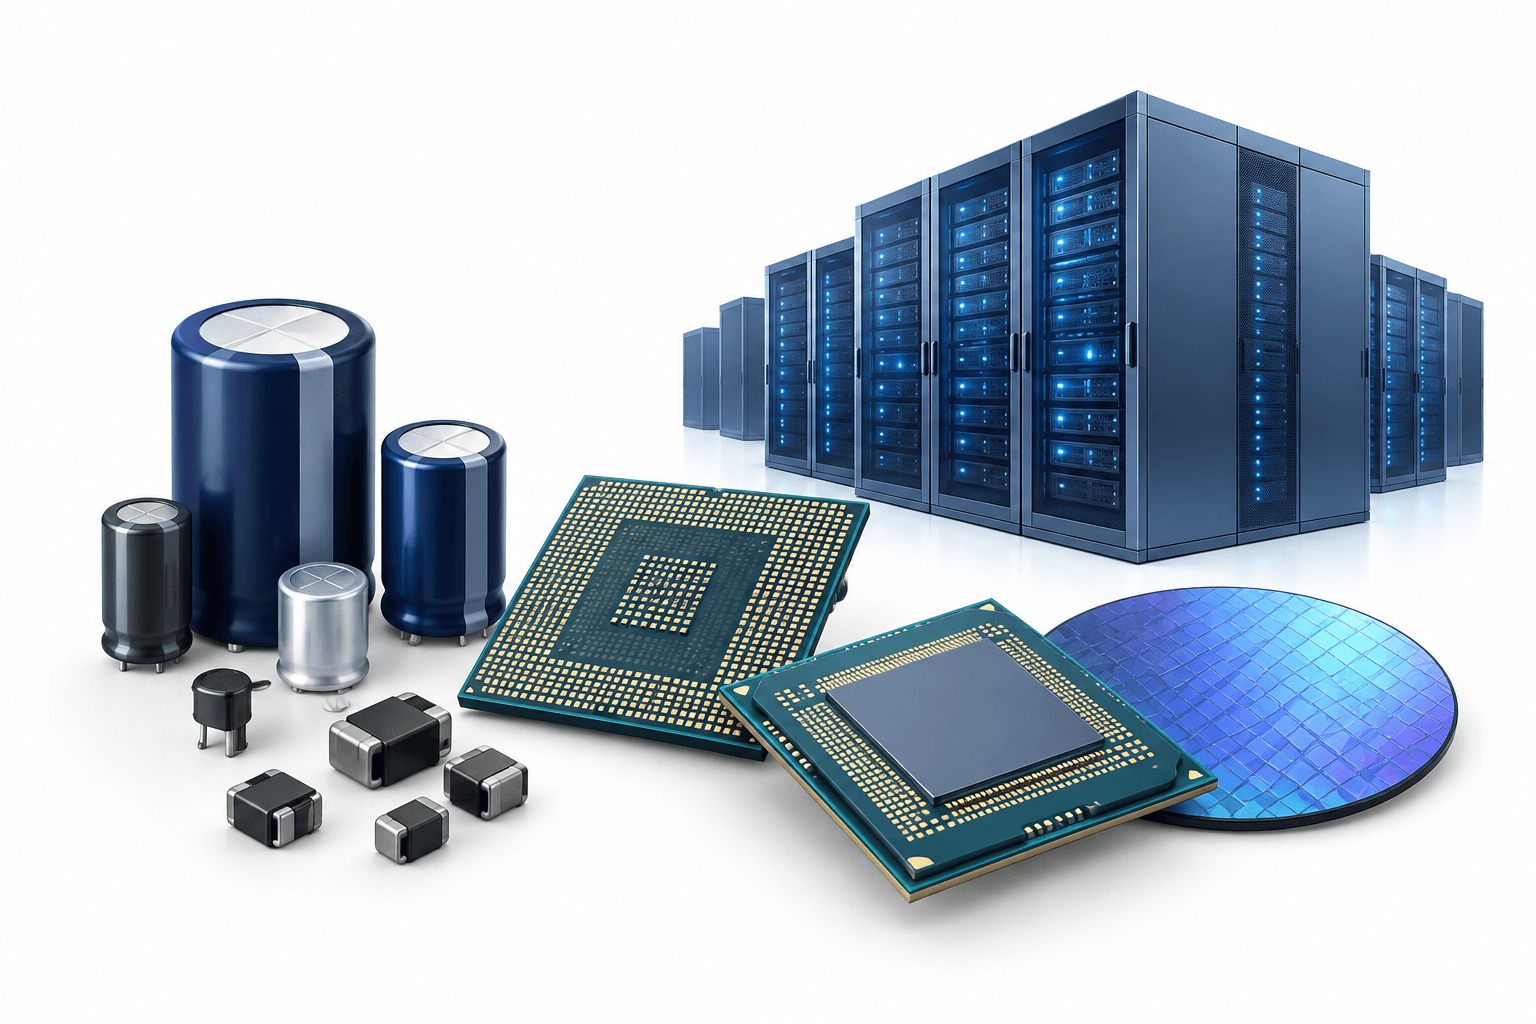
サムスン電機は2026年第3四半期、営業利益が前年同期比165%増の6,910億ウォンとなり、四半期ベースで過去最高を記録した。AIデータセンター向け部品の需要に支えられ、売上高は30%増の3兆7,633億ウォンとなった。
主なポイント
- 営業利益は前四半期比でも57%増加し、売上高は9%増となった。
- パッケージソリューションの売上高は前年同期比58%増加した一方、光学ソリューションの売上高は前四半期から減少した。
- 同社は第4四半期もAI向け部品の需要が堅調に推移すると見込み、さらなる設備投資を計画している。
サムスン電機の業績とAI需要
サムスン電機は 第3四半期業績で、売上高と営業利益がともに四半期ベースで過去最高を記録したと発表した。同社は、AI製品がけん引したコンポーネント部門の販売拡大、AIデータセンターや自動車向けパッケージ基板の販売増加、EV顧客向けカメラモジュールの供給拡大が業績改善につながったとしている。
コンポーネントソリューション事業では、積層セラミックコンデンサー(MLCC)などを製造している。同社によると、サーバー、ネットワーク、電源などのAIデータセンター向け用途を中心に、各用途で販売が増加した。
| 項目 | 詳細 |
|---|---|
| コンポーネントソリューション第3四半期売上高 | 1兆8,830億ウォン。前年同期比36%増、前四半期比14%増 |
| パッケージソリューション第3四半期売上高 | 9,390億ウォン。前年同期比58%増、前四半期比22%増 |
| 光学ソリューション第3四半期売上高 | 9,413億ウォン。前年同期比3%増、前四半期比9%減 |
カメラ販売が軟調な一方、パッケージ基板は成長
パッケージソリューションの成長は、サーバープロセッサー、AIアクセラレーター、ネットワーク向けの高付加価値基板の供給増加に加え、自動車用途の拡大を反映している。対照的に、海外顧客向けITカメラモジュールの需要が軟化したことから、光学ソリューションの売上高は第2四半期から減少した。
それでも、光学事業は前年同期比で成長した。サムスン電機は、新型カメラモジュール、折りたたみ式携帯電話向けの供給、自動車向け供給の拡大などを増加要因として挙げた。
第4四半期の見通しと設備増強計画
サムスン電機は、第4四半期も高性能AIデータセンター向け部品の需要が堅調に続くと見込んでいる。同社の代表者は、例年の季節性にもかかわらず、自動車およびAIサーバー向け需要に支えられ、MLCC売上高は大幅に増加する見通しだと述べた。これらは経営陣の予測であり、報告済みの実績ではない。
同社は、約50社の顧客とMLCCの長期契約を締結済み、または締結に向けて協議中であり、来年のMLCC売上高の半分超がこうした契約によるものになると見込んでいる。また、埋め込み技術とマルチコア技術を用いたサーバーCPU基板の第4四半期の供給を2倍にする計画だ。
フィリピンの新工場では、2027年に高性能MLCCの量産を開始する予定だ。同社はまた、AIデータセンター需要への対応を目的とした6兆8,000億ウォンのパッケージ基板投資について、2027年から段階的に生産を開始し、2028年から相応の売上高への寄与を見込んでいると説明した。設備投資額は当初の予想を上回る見通しだ。
次の節目
次に予定されている確定済みの節目は、2027年にフィリピン新工場でMLCCの量産を開始することだ。
ニュースをさらに読む
免責事項
本FinanceVelix記事は一般的な情報を提供するものであり、個別の金融、投資、法律、税務に関する助言ではありません。市場価格、金利、経済状況は変動する可能性があり、投資には損失のリスクが伴います。記載内容は公開時点で入手可能な資料に基づいており、変更される場合があります。重要な情報はご自身で確認し、必要に応じて資格を有する専門家に相談してください。資産、企業、サービスへの言及は推奨を意味するものではありません。
コメント
互いに敬意を持って接してください。スパム、なりすまし、非公開の認証情報の投稿は禁止です。通常の投稿やコメントはすぐに表示されますが、疑わしいリンクは審査のため保留されます。
お待ちください…