TGS는 2026년 10월 22일 3분기 실적 발표를 정정해 주 12를 추가했으며, 그 외 내용은 모두 변경되지 않았다고 밝혔다. TGS의 3분기 실적에서는 높은 계약 활동에 힘입어 매출이 증가했지만, 운영상 어려움과 낮은 계약 가격이 마진에 부담을 줬다.
핵심 요약
- 매출은 전년 동기 3억8,800만 달러에서 3억9,700만 달러로 증가했지만, 사업 매각 이익 4,100만 달러에도 불구하고 EBITDA와 EBIT는 감소했다.
- 수주잔고는 전년 대비 52% 증가한 6억7,900만 달러를 기록했으며, 스트리머 선단은 4분기 일정이 모두 예약됐다.
- TGS는 일부 프로젝트를 연기하면서 2026년 멀티클라이언트 투자 예상액을 약 5억5,000만 달러에서 약 5억1,000만 달러로 낮췄다.
목차
활동 증가에도 실적 부담을 보여준 TGS 3분기 실적
3분기 EBITDA는 2억2,200만 달러로, 2025년 같은 기간의 2억4,200만 달러보다 감소했다. EBIT는 9,400만 달러에서 8,600만 달러로 줄었다. 두 지표 모두 이번 분기에 유정 데이터 사업 매각으로 발생한 4,100만 달러의 이익을 포함했다.
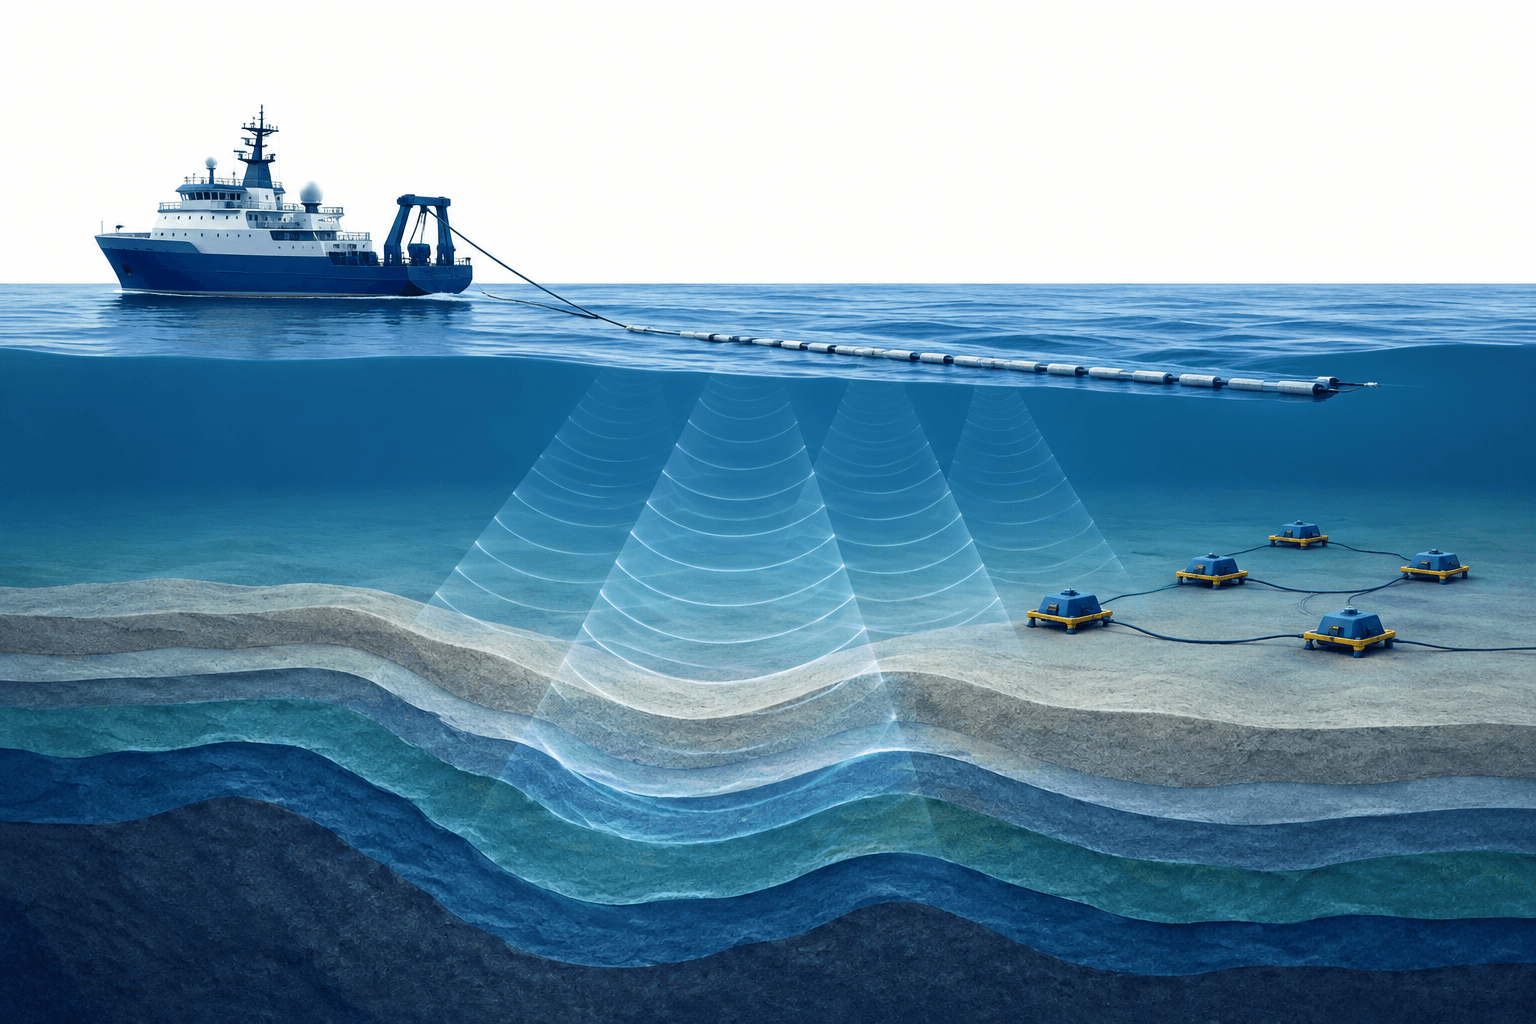
크리스티안 요한센 최고경영자는 3D 스트리머 선단과 해저 노드(Ocean Bottom Node) 사업 전반의 활발한 활동으로 2024년 4분기 이후 가장 높은 계약 매출을 기록했다고 밝혔다. 그러나 운영상 어려움에 따른 비용 증가와 낮은 계약 가격이 마진을 압박했다.
정정 공지에 따르면 변경 사항은 주 12 추가가 유일하다. 제공된 보고서에는 해당 주의 내용이 수록되어 있지 않다.
경영진이 더 강한 파이프라인을 전망하는 가운데 수주잔고 증가
TGS의 신규 수주는 3억5,700만 달러였으며, 총 수주잔고는 6억7,900만 달러에 달했다. 두 수치 모두 2026년 3분기 중 매각된 북미 유정 데이터 사업을 제외한 것이다.
요한센은 신규 계약 수주와 멀티클라이언트 프로젝트가 수주액을 뒷받침했다고 말했다. 스트리머 선단의 4분기 일정이 모두 예약됨에 따라, 전년보다 가시성이 크게 개선돼 회사가 자산 배분을 최적화할 수 있게 됐다고 그는 밝혔다.
경영진은 고객들이 가용 용량을 두고 경쟁하는 경우를 포함해 스트리머 계약 기회 파이프라인이 강화됐다고도 밝혔다. 요한센은 이를 근거로 계약 가격이 2027년부터 개선될 것이라는 자신감을 표명했다. 해저 노드 입찰 활동 증가도 2027년 활동이 늘어날 것이라는 회사의 기대를 뒷받침했다. 다만 이는 실현된 결과가 아니라 경영진의 전망이다.
프로젝트 연기로 투자 전망 하향
TGS는 계약 작업 파이프라인의 물량이 늘어남에 따라 일부 멀티클라이언트 프로젝트를 연기하기로 했다. 이에 따라 2026년 멀티클라이언트 투자액을 기존 가이던스인 약 5억5,000만 달러에서 약 5억1,000만 달러로 예상하고 있다.
회사는 2026년 4분기에 지급할 주당 0.155달러의 배당금도 발표했다.
결론
정정된 보도자료에서도 TGS의 발표 실적은 변함이 없다. 매출과 수주잔고는 증가한 반면 이익은 감소했다. 경영진은 계약 기회가 개선될 것으로 예상하는 한편, 계약 작업을 수용하기 위해 계획했던 멀티클라이언트 투자 일부를 연기하고 있다.
더 많은 뉴스 보기
면책 고지
이 FinanceVelix 기사는 일반 정보를 제공하며, 개인 맞춤형 금융·투자·법률·세무 자문이 아닙니다. 시장 가격, 금리 및 경제 여건은 변할 수 있으며, 투자에는 손실 위험이 따릅니다. 기재된 사실은 발행 당시 이용 가능한 자료를 반영하며 이후 변경될 수 있습니다. 중요한 정보는 독립적으로 확인하고 필요한 경우 자격을 갖춘 전문가와 상담하십시오. 특정 자산, 회사 또는 서비스를 언급하는 것은 이를 추천한다는 의미가 아닙니다.



