RBC Capital Markets가 자동차 기술 공급업체 Mobileye의 투자의견을 섹터 수익률에서 비중축소로 하향 조정하면서, 2026년 10월 21일 프리마켓 거래에서 Mobileye 주가는 4% 하락한 7.04달러를 기록했다. 이 증권사는 Mobileye의 운전자 보조 사업 관련 리스크와 폭스바겐 그룹에 대한 높은 의존도를 이유로 목표주가를 7달러에서 5달러로 낮췄다.
핵심 요점
- RBC는 고객사 집중도와 신규 운전자 보조 계약 수주 부진을 위험 요인으로 지적했다.
- 이 증권사는 완성차 업체들이 중앙집중형 컴퓨팅으로 전환하는 움직임을 경쟁 위험으로 보고 있다.
- 폭스바겐이 앞서 발표한 제휴 계획은 배경 정보일 뿐, 현재 배포 진행 상황을 확인해 주지는 않는다.
목차
RBC가 성장성에 의문을 제기하면서 Mobileye 주가 하락
RBC의 우려는 Mobileye의 첨단 운전자 보조 시스템(ADAS) 사업에 집중돼 있다. 이 증권사는 폭스바겐에 대한 의존도와 신규 계약 수주 부진을 향후 성장의 위험 요인으로 꼽았다.
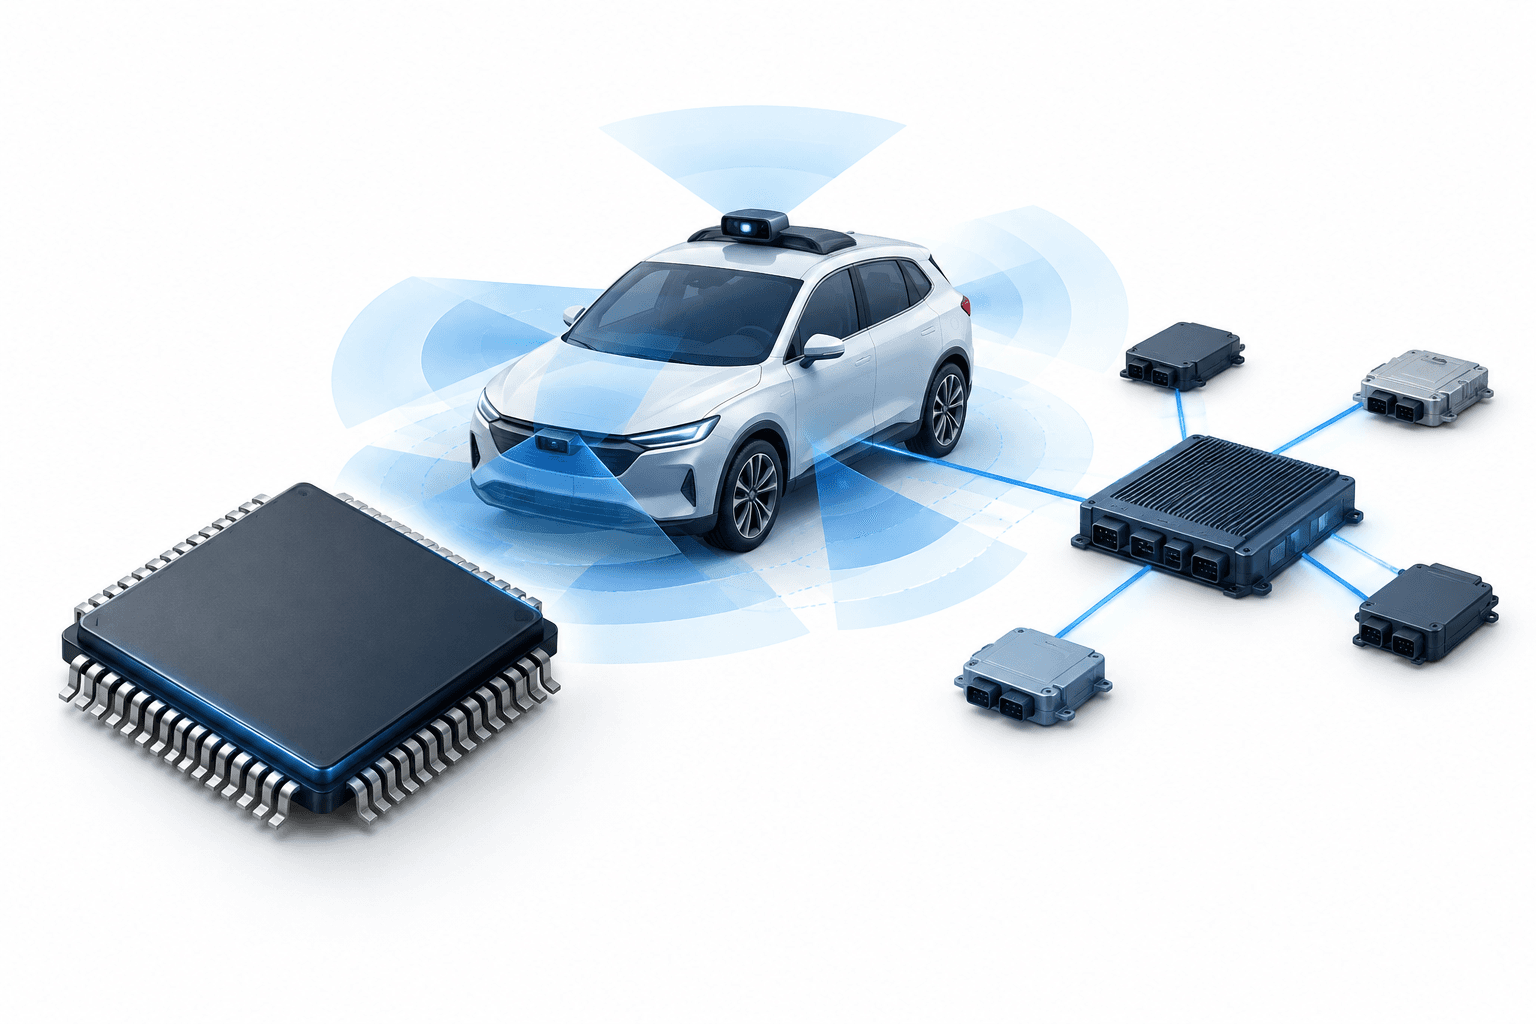
또한 자동차 업계가 중앙집중형 컴퓨팅 플랫폼으로 전환하고 있다는 점도 지적했다. RBC는 이러한 변화가 Mobileye의 EyeQ 시스템온칩과 소프트웨어 제품의 경쟁력을 약화할 수 있다고 본다. 이는 RBC의 미래 전망에 관한 평가이며, 특정 고객사가 계약을 종료했다는 증거는 아니다.
Mobileye는 완성차 업체, 자동차 부품 공급업체, 차량 운영업체에 칩과 소프트웨어, 지도 기술을 공급한다. 따라서 이번 등급 하향은 기존 고객 관계의 지속 가능성과 회사의 추가 사업 수주 능력 모두에 의문을 제기한다.
| 항목 | 세부 내용 |
|---|---|
| RBC 투자의견 변경 | 섹터 수익률에서 비중축소로. |
| RBC 목표주가 변경 | 7달러에서 5달러로. |
| 10월 21일 프리마켓 현황 | 7.04달러, 4% 하락. |
폭스바겐 제휴의 장기적 전략 배경
폭스바겐의 2024년 3월 자율주행 협력 발표에는 아우디, 벤틀리, 람보르기니, 포르쉐에 Mobileye의 SuperVision 및 Chauffeur 기술을 적용하려는 계획이 담겼다. 폭스바겐 상용차 부문에 기술을 공급할 계획도 설명했다.
같은 발표에서 폭스바겐은 장기적으로 자체 완전 자율주행 시스템에 의존할 계획이라고 밝혔다. 제휴 계획과 자체 개발 목표는 양사의 관계가 전략적으로 중요한 이유를 보여주지만, 2024년 발표만으로 2026년 10월 현재 Mobileye의 고객사 집중도나 기술 배포 현황을 확인할 수는 없다.
증권사의 재평가이지 회사의 전망은 아냐
RBC의 목표주가 하향은 애널리스트의 판단이지 Mobileye 경영진의 가이던스가 아니다. 마찬가지로 7.04달러 주가는 프리마켓 거래 가격이며, 10월 21일 종가를 뜻하지 않는다. 당장의 변화는 증권사가 더 신중한 시각을 제시했다는 점이다. 지적된 위험이 실제 영업실적 약화로 이어질지는 별개의 문제다.
결론
RBC의 우려를 판단할 수 있는 다음 주요 진전으로는 신규 계약 발표와 폭스바겐 관련 프로그램의 업데이트를 주시할 필요가 있다. 이번 등급 하향만으로 Mobileye의 영업 실적이 변했다고 단정할 수는 없다.
더 많은 뉴스 읽기
면책 조항
이 FinanceVelix 기사는 일반적인 정보 제공을 위한 것이며, 개인별 금융·투자·법률·세무 자문이 아닙니다. 시장 가격, 금리 및 경제 여건은 변동할 수 있으며 투자에는 손실 위험이 따릅니다. 사실은 게시 시점에 이용 가능한 자료를 반영하며 이후 변경될 수 있습니다. 중요한 정보는 독립적으로 확인하고 필요한 경우 자격을 갖춘 전문가와 상담하십시오. 특정 자산, 회사 또는 서비스를 언급했다고 해서 이를 추천하는 것은 아닙니다.