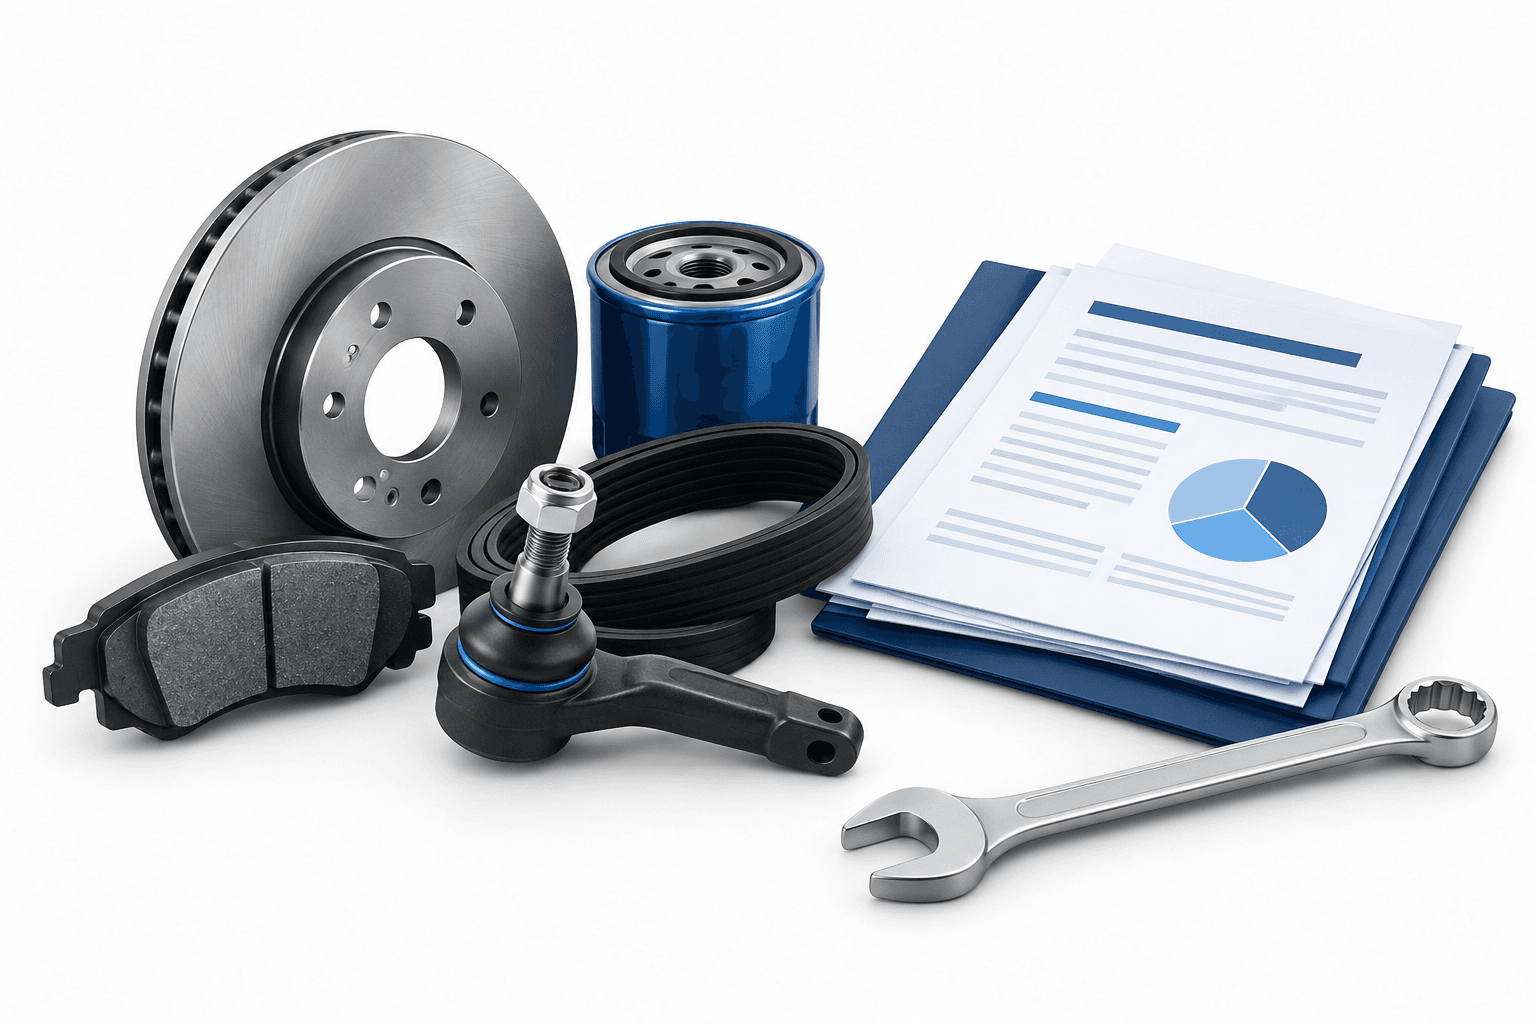
De winst van Dorman daalde in het derde kwartaal van 2026 ondanks recordomzet, doordat de leverancier van auto-onderdelen te maken kreeg met margedruk en een zwakkere vraag van doe-het-zelfklanten. Het bedrijf stelde ook zijn prognose voor de omzetgroei over het hele jaar naar beneden bij.
Belangrijkste punten
- De kwartaalomzet steeg met 3,3% tot $561.7 miljoen, terwijl de aangepaste verwaterde winst per aandeel met 21% daalde tot $2.08.
- De omzet steeg in alle drie de bedrijfssegmenten, maar de winstmarge van het segment voor zware voertuigen daalde tot break-even.
- Dorman verwacht nu voor 2026 een omzetgroei van 2% tot 3%, tegen de eerdere prognose van 3% tot 5%.
Winst en marges van Dorman
Voor het kwartaal dat eindigde op 26 september 2026 rapporteerde Dorman een omzet van $561.7 miljoen, tegenover $543.7 miljoen een jaar eerder. De resultaten over het derde kwartaal lieten zien dat de verwaterde winst per aandeel daalde naar $1.98, van $2.48; de aangepaste verwaterde winst per aandeel daalde naar $2.08, van $2.62.
De aangepaste brutomarge daalde naar 39,4%, van 44,4%. CEO Kevin Olsen zei dat de vergelijking van de winst op jaarbasis samenhing met de timing van tariefgerelateerde prijsstelling, die het derde kwartaal van 2025 ten goede kwam.
| Post | Details |
|---|---|
| Omzet segment lichte voertuigen | $443.7 miljoen in Q3 2026 |
| Omzet segment zware voertuigen | $66.1 miljoen in Q3 2026 |
| Omzet segment speciale voertuigen | $51.9 miljoen in Q3 2026 |
Omzet stijgt in alle drie de segmenten
De omzet van het segment lichte voertuigen steeg met 3%, gesteund door productcategorieën en verkoopkanalen die professionele reparatieklanten bedienen. De omzet van het segment zware voertuigen steeg met 5%, hoewel hogere tarieven en verzendkosten bijdroegen aan een winstmarge op break-evenniveau. De omzet van het segment speciale voertuigen steeg met 3%.
Tijdens de conferencecall over de resultaten op 27 oktober zei Olsen dat de vraag van doe-het-zelfklanten onder druk bleef staan, terwijl de trends in professionele autoreparatie stabieler waren.
Prognose voor de omzet over het hele jaar naar beneden bijgesteld
Dorman verlaagde zijn vooruitzichten voor de omzetgroei in 2026 naar 2% tot 3%, van 3% tot 5%. CFO Charles Rayfield zei dat de aangepaste bandbreedte rekening hield met de aanhoudend zwakke vraag van doe-het-zelfklanten en tariefgerelateerde prijsverlagingen.
Het bedrijf voorspelde voor het hele jaar een verwaterde winst van $7.95 tot $8.15 per aandeel en een aangepaste verwaterde winst van $8.50 tot $8.70 per aandeel. De prognose omvat tarieven die per 26 oktober van kracht waren, maar sluit mogelijke latere tariefwijzigingen en aanvullende aandeleninkopen uit.
Rayfield zei dat Dorman in het vierde kwartaal verdere prijsverlagingen verwachtte, waarvan sommige gevolgen zouden doorwerken tot in 2027. Het bedrijf gaf geen prognose voor 2027.
Lees meer nieuws
Disclaimer
Dit artikel van FinanceVelix biedt algemene informatie en geen persoonlijk financieel, beleggings-, juridisch of fiscaal advies. Marktprijzen, rentetarieven en economische omstandigheden kunnen veranderen; aan beleggen zijn risico’s verbonden. De feiten weerspiegelen de informatie die bij publicatie beschikbaar was en kunnen veranderen. Controleer belangrijke informatie zelfstandig en raadpleeg zo nodig een gekwalificeerde professional. Een vermelding van een belegging, bedrijf of dienst houdt geen aanbeveling in.
Reacties
Wees respectvol. Geen spam, identiteitsmisbruik of vertrouwelijke inloggegevens. Gewone berichten en reacties verschijnen direct; verdachte links worden vastgehouden ter beoordeling.
Wacht alstublieft...