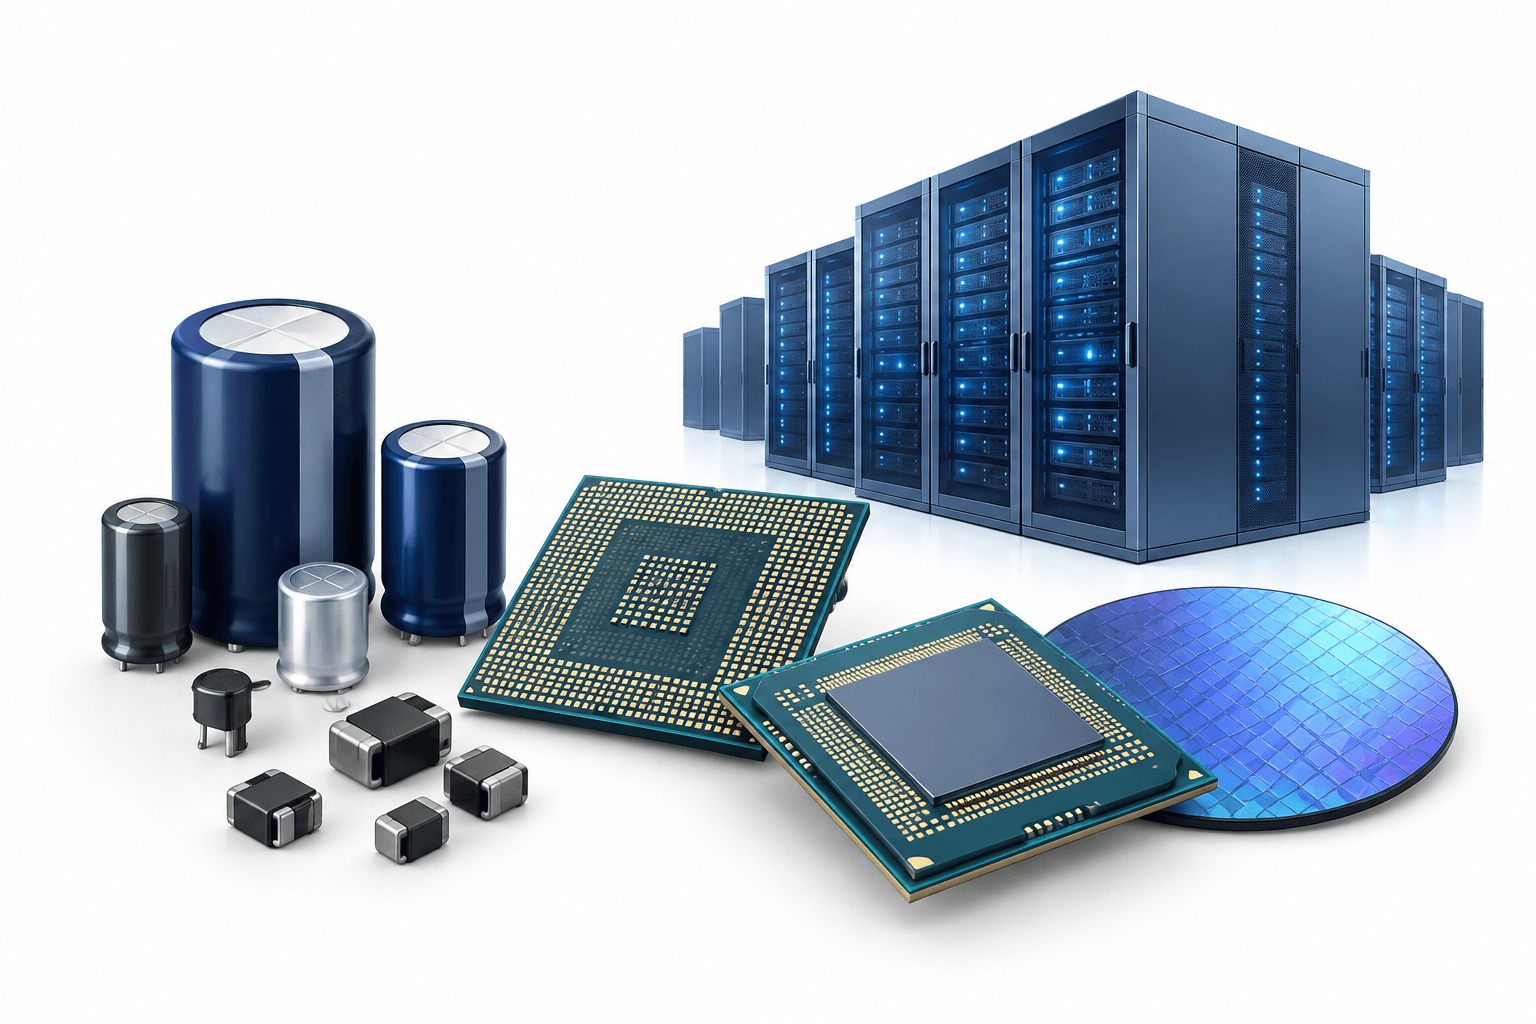
Samsung Electro-Mechanics’ resultat nådde en kvartalsrekord i tredje kvartal 2026, med en økning i driftsresultatet på 165 % fra året før til KRW 691,0 milliarder. Omsetningen økte med 30 % til KRW 3 763,3 milliarder, støttet av etterspørselen etter komponenter brukt i AI-datasentre.
Hovedpunkter
- Driftsresultatet steg også med 57 % fra foregående kvartal, mens omsetningen økte med 9 %.
- Salget i Package Solution økte med 58 % fra året før, mens salget i Optical Solution falt fra foregående kvartal.
- Selskapet forventer at den sterke etterspørselen etter AI-komponenter vil fortsette i fjerde kvartal, og planlegger ytterligere kapasitetsinvesteringer.
Samsung Electro-Mechanics’ resultat og AI-etterspørselen
I sine resultater for tredje kvartalopplyste Samsung Electro-Mechanics at både omsetningen og driftsresultatet var kvartalsrekorder. Selskapet tilskrev forbedringen bredere salg i Component Unit, drevet av AI-produkter, høyere salg av pakkesubstrater til AI-datasentre og bilapplikasjoner samt økt levering av kameramoduler til EV-kunder.
Virksomheten Component Solution produserer blant annet flerlags keramiske kondensatorer, eller MLCC-er. Selskapet opplyste at salget økte på tvers av bruksområdene, med størst vekst innen bruk i AI-datasentre, som servere, nettverk og strømforsyning.
| Post | Detaljer |
|---|---|
| Omsetning i Component Solution i tredje kvartal | KRW 1 883,0 milliarder; opp 36 % fra året før og 14 % fra foregående kvartal |
| Omsetning i Package Solution i tredje kvartal | KRW 939,0 milliarder; opp 58 % fra året før og 22 % fra foregående kvartal |
| Omsetning i Optical Solution i tredje kvartal | KRW 941,3 milliarder; opp 3 % fra året før og ned 9 % fra foregående kvartal |
Vekst i pakkesubstrater, mens kamerasalget avtar
Veksten i Package Solution gjenspeilte økt levering av høyverdige substrater til serverprosessorer, AI-akseleratorer og nettverk, samt bilapplikasjoner. Til sammenligning falt omsetningen i Optical Solution fra andre kvartal som følge av svakere etterspørsel etter IT-kameramoduler fra utenlandske kunder.
Den optiske virksomheten vokste likevel fra året før. Samsung Electro-Mechanics viste til nye kameramoduler, leveranser til sammenleggbare telefoner og økte leveranser til bilindustrien som noen av faktorene bak veksten.
Utsikter for fjerde kvartal og kapasitetsplaner
Samsung Electro-Mechanics forventer at den sterke etterspørselen etter avanserte komponenter til AI-datasentre vil fortsette i fjerde kvartal. En representant for selskapet sa at omsetningen fra MLCC-er ventes å øke betydelig til tross for vanlig sesongvariasjon, støttet av etterspørsel fra bilindustrien og AI-servere. Dette er ledelsens prognoser, ikke rapporterte resultater.
Selskapet opplyste at det har inngått eller er i ferd med å inngå langsiktige MLCC-avtaler med rundt 50 kunder, og forventer at mer enn halvparten av neste års MLCC-omsetning vil komme fra slike avtaler. Det planlegger også å doble leveransene i fjerde kvartal av substrater til server-CPU-er som bruker embedding- og flerkjerneteknologi.
Et nytt anlegg på Filippinene skal etter planen starte masseproduksjon av avanserte MLCC-er i 2027. Selskapet opplyste også at investeringen på KRW 6,8 billioner i pakkesubstrater skal dekke etterspørselen fra AI-datasentre, med produksjonsstart i etapper fra 2027 og et betydelig bidrag til omsetningen ventet fra 2028. Investeringene ventes å overstige de opprinnelige forventningene.
Neste milepæl
Den neste bekreftede milepælen er planlagt oppstart av masseproduksjon ved det nye MLCC-anlegget på Filippinene i 2027.
Les flere nyheter
Flere nyheter fra FinanceVelix
Ansvarsfraskrivelse
Denne artikkelen fra FinanceVelix gir generell informasjon, ikke personlig finansiell, investeringsmessig, juridisk eller skattemessig rådgivning. Markedspriser, renter og økonomiske forhold kan endre seg; investeringer innebærer risiko for tap. Opplysningene gjenspeiler materialet som var tilgjengelig da artikkelen ble publisert, og kan endres. Kontroller viktig informasjon på egen hånd, og rådfør deg med en kvalifisert fagperson ved behov. Omtale av en eiendel, et selskap eller en tjeneste innebærer ikke en anbefaling.
Kommentarer
Vis respekt. Spam, det å utgi seg for å være andre og deling av private innloggingsopplysninger er ikke tillatt. Vanlige innlegg og kommentarer vises umiddelbart; mistenkelige lenker holdes tilbake for vurdering.
Vennligst vent...