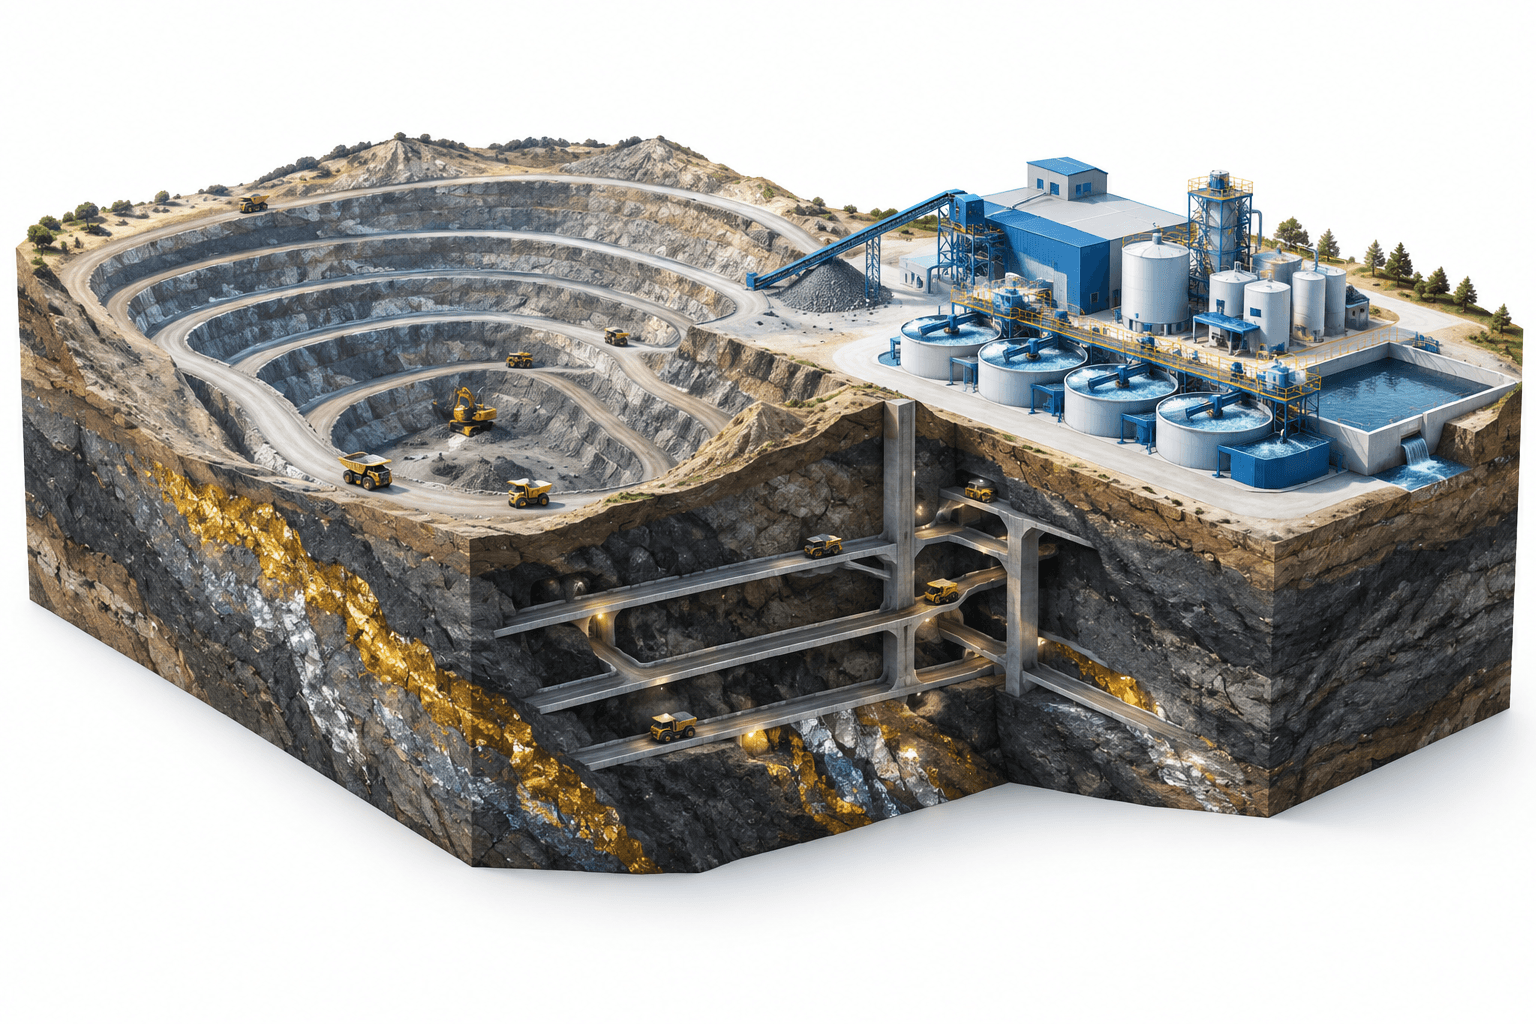
Aya Gold & Silver poinformowała 21 października 2026 r., że złożyła zaktualizowany raport techniczny PEA dla Boumadine, dotyczący projektu polimetalicznego w Maroku, który znajduje się na etapie rozwoju. W analizie przyjęto 14-letni okres eksploatacji kopalni i około 3,5 mld USD wartości bieżącej netto po opodatkowaniu, jednak wyniki pozostają wstępne i obejmują zasoby w kategorii inferred, których opłacalność ekonomiczna nie została wykazana.
Najważniejsze informacje
- Złożony raport formalizuje wyniki analizy ujawnione po raz pierwszy 9 września 2026 r.; nie przedstawia nowego zestawu danych ekonomicznych projektu.
- Wariant bazowy zakłada początkowe nakłady inwestycyjne w wysokości 463 mln USD oraz 93-procentową wewnętrzną stopę zwrotu po opodatkowaniu.
- Trwają prace nad studium wykonalności, a kolejna zaplanowana aktualizacja finansowa Aya ma nastąpić 12 listopada 2026 r.
Spis treści
- Złożenie PEA dla Boumadine zastępuje poprzednią analizę
- Wyższe założenia cenowe wspierają lepsze modelowane wyniki ekonomiczne
- Plan wydobycia łączy eksploatację odkrywkową i podziemną
- Niepewność dotycząca zasobów utrzymuje się w trakcie prac nad studium wykonalności
- Podsumowanie
Złożenie PEA dla Boumadine zastępuje poprzednią analizę
Raport techniczny złożono w systemach SEDAR+ i EDGAR 20 października 2026 r.; jego data obowiązywania to 9 września 2026 r. Jak wskazano w komunikacie Aya o zaktualizowanej analizie Boumadine, zastępuje on wstępną ocenę ekonomiczną z 2025 r.
Niezależni uprawnieni specjaliści z Lycopodium, CCE Mining i innych firm przygotowali analizę zgodnie z kanadyjskimi standardami ujawniania informacji o projektach mineralnych NI 43-101. Guy Dishaw z SRK Consulting UK sporządził zaktualizowany szacunek zasobów mineralnych, którego data obowiązywania to 28 lutego 2026 r.
Rozróżnienie między datą złożenia raportu a datą analizy ma znaczenie: październikowy komunikat udostępnia dokumentację techniczną, na której oparto wyniki, zamiast przedstawiać nowe obliczenia ekonomiczne.
| Pozycja | Szczegóły |
|---|---|
| Materiał ujęty w planie wydobycia | 41,2 mln ton w modelowanym okresie eksploatacji kopalni, o 33% więcej niż w poprzedniej analizie. |
| Zasoby w kategorii indicated | 8,6 mln ton o średniej zawartości 4,02 grama w ekwiwalencie złota na tonę. |
| Zasoby w kategorii inferred | 45,4 mln ton o średniej zawartości 2,92 grama w ekwiwalencie złota na tonę. |
| Modelowane koszty gotówkowe | 998 USD na uncję ekwiwalentu złota w latach 1–5; 1 169 USD w całym okresie eksploatacji kopalni. |
| Modelowane całkowite koszty utrzymania (AISC) | 1 105 USD na uncję ekwiwalentu złota w latach 1–5; 1 300 USD w całym okresie eksploatacji kopalni. Obie miary kosztów nie są zgodne z MSSF i mogą nie być porównywalne między emitentami. |
Wyższe założenia cenowe wspierają lepsze modelowane wyniki ekonomiczne
Wariant bazowy zakłada wartość bieżącą netto po opodatkowaniu w wysokości 3,537 mld USD przy stopie dyskontowej 5%, wewnętrzną stopę zwrotu na poziomie 93% oraz okres zwrotu wynoszący 0,7 roku. Przyjęto ceny złota na poziomie 3 500 USD za uncję, srebra — 50 USD za uncję, cynku — 1,37 USD za funt, a ołowiu — 0,90 USD za funt. Wszystkie kwoty finansowe podano w dolarach amerykańskich.
Aya przypisała poprawę profilu ekonomicznego wyższym założeniom cen surowców, lepszym warunkom rozliczania metali oraz wydłużeniu okresu eksploatacji kopalni z 11 do 14 lat. Współczynniki rozliczenia złota i srebra — określające część zawartego w koncentracie metalu, za którą przysługuje zapłata przy jego sprzedaży — wzrosły odpowiednio do 82% i 85%, czyli o 12 i 8 punktów procentowych.
Odrębny scenariusz cen spot w analizie wykorzystuje ceny z 3 września 2026 r., a nie ceny z dnia złożenia raportu w październiku. W tym scenariuszu szacowana wartość bieżąca netto po opodatkowaniu wynosi 5,525 mld USD, a wewnętrzna stopa zwrotu — 128%. Różnica pokazuje wrażliwość projektu na ceny metali; żaden z tych scenariuszy nie odzwierciedla zrealizowanych zysków ani wartości rynkowej Aya jako spółki.
Plan wydobycia łączy eksploatację odkrywkową i podziemną
Proponowana działalność obejmuje wydobycie odkrywkowe i podziemne oraz konwencjonalny zakład flotacyjny, który będzie produkować koncentraty cynku, ołowiu i pirytu. Metale szlachetne miałyby odpowiadać za większość przychodów.
Plan zakłada średnią roczną produkcję na poziomie 348 000 uncji ekwiwalentu złota w pierwszych pięciu latach oraz 271 000 uncji w całym okresie eksploatacji kopalni. Produkcja w ekwiwalencie złota łączy modelowaną wartość różnych metali, przeliczając ją na miarę wyrażoną w uncjach złota, przy użyciu założeń cenowych przyjętych w analizie.
Szacowana produkcja w całym okresie eksploatacji wynosi 2,3 mln uncji złota, 81,2 mln uncji srebra, 422 000 ton cynku i 195 000 ton ołowiu. Początkowe nakłady inwestycyjne szacuje się na 463 mln USD, czyli zasadniczo na poziomie zbliżonym do poprzedniej analizy.
Niepewność dotycząca zasobów utrzymuje się w trakcie prac nad studium wykonalności
Zaktualizowany szacunek zasobów obejmuje 1,1 mln uncji ekwiwalentu złota w kategorii indicated, o 34% więcej niż w poprzednim szacunku, oraz 4,3 mln uncji w kategorii inferred, o 1% więcej.
Zasoby mineralne nie są rezerwami mineralnymi, a ich opłacalność ekonomiczna nie została wykazana. Analiza uwzględnia materiał w kategorii inferred, uznany za zbyt spekulatywny pod względem geologicznym, by zakwalifikować go do rezerw. Aya zastrzegła, że nie ma pewności, iż prognozowane wyniki zostaną osiągnięte.
Boumadine posiada obowiązującą koncesję wydobywczą, a prace nad studium wykonalności są w toku. Te etapy nie zmieniają wstępnych szacunków kosztów, produkcji i stóp zwrotu w potwierdzone wyniki operacyjne.
Podsumowanie
Złożony raport przedstawia techniczne podstawy zaktualizowanego planu rozwoju Boumadine, podczas gdy trwające prace nad studium wykonalności służą weryfikacji wstępnych szacunków. Kolejna potwierdzona aktualizacja korporacyjna Aya to publikacja wyników za trzeci kwartał 12 listopada 2026 r. przed otwarciem rynku, po której o godz. 10:00 czasu wschodniego odbędzie się rozmowa z kierownictwem.
Więcej wiadomości
Więcej wiadomości FinanceVelix
Zastrzeżenie
Ten artykuł FinanceVelix zawiera ogólne informacje i nie stanowi spersonalizowanej porady finansowej, inwestycyjnej, prawnej ani podatkowej. Ceny rynkowe, stopy procentowe i warunki gospodarcze mogą się zmieniać; inwestycje wiążą się z ryzykiem straty. Informacje odzwierciedlają materiały dostępne w chwili publikacji i mogą ulec zmianie. Ważne informacje należy niezależnie zweryfikować, a w razie potrzeby skonsultować się z wykwalifikowanym specjalistą. Wzmianka o aktywie, spółce lub usłudze nie stanowi rekomendacji.