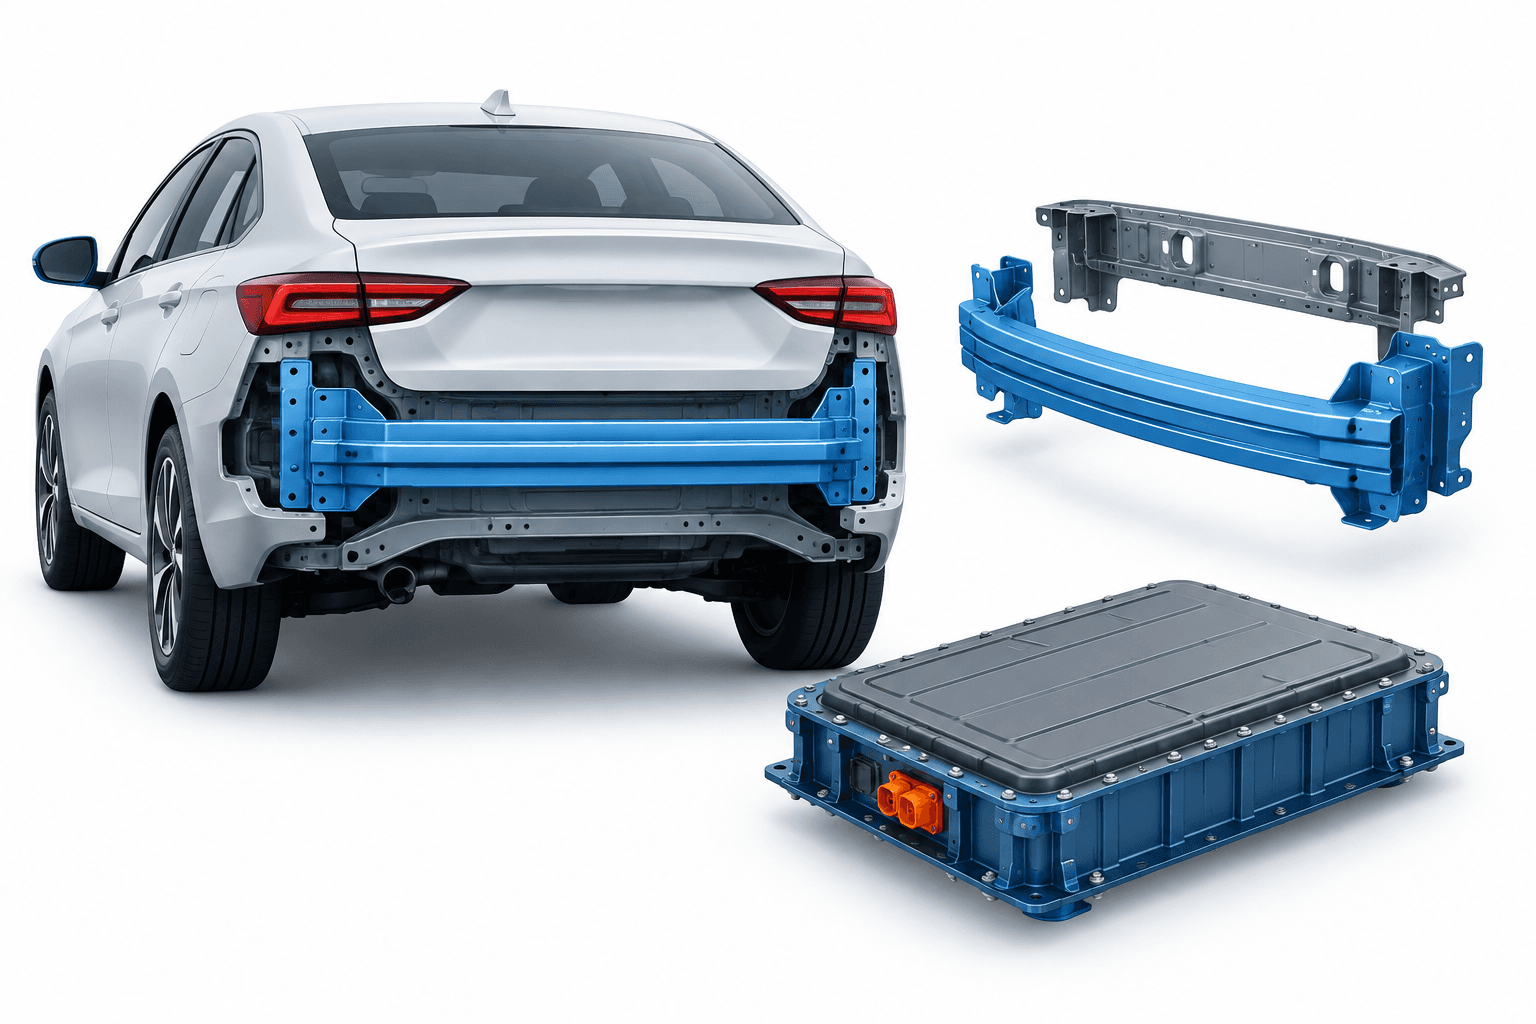
A regra de impacto traseiro da Índia, que entra em vigor em 1º de abril de 2029, pode acrescentar aproximadamente ₹2.700 crore por ano aos custos de fabricação de veículos de passeio, com base em uma estimativa ilustrativa do setor. O impacto efetivo dependerá do volume de trabalho necessário para que os fabricantes adequem suas plataformas de veículos existentes às exigências.
Principais conclusões
- A notificação aplica a AIS-101 Revisão 1, conforme alterada, aos veículos de passeio abrangidos a partir de abril de 2029.
- A estimativa de custos pressupõe vendas anuais de cinco milhões de veículos e exclui os custos únicos de engenharia, ferramental e certificação.
- Os carros pequenos podem sofrer pressão particularmente forte sobre as margens, enquanto os veículos elétricos e híbridos têm o maior custo adicional estimado por veículo.
O que exige a regra de impacto traseiro da Índia
O Ministério dos Transportes Rodoviários e Rodovias emitiu a notificação S.O. 5723(E) em 19 de outubro de 2026. Publicada em 21 de outubro, ela aplica a AIS-101 Revisão 1, conforme alterada, aos veículos de passeio abrangidos a partir de 1º de abril de 2029.
Os fabricantes talvez precisem reforçar as estruturas traseiras e proteger os sistemas de combustível e as baterias de veículos elétricos. Os detalhes disponíveis não especificam as exigências anteriores e, portanto, não permitem uma comparação direta com a regra anterior.
| Item | Detalhes |
|---|---|
| Carros pequenos | Custo adicional estimado de ₹5.000 por veículo; participação de mercado presumida de 35%; custo anual de ₹875 crore |
| SUVs e sedãs convencionais | ₹4.000 por veículo; participação presumida de 55%; custo anual de ₹1.100 crore |
| Veículos elétricos e híbridos | ₹15.000 por veículo; participação combinada presumida de 10%; custo anual de ₹750 crore |
Como se distribuem os custos estimados
O cálculo ilustrativo pressupõe vendas anuais de cinco milhões de veículos e estima o custo adicional de fabricação em ₹5.000 por carro pequeno, ₹4.000 por SUV ou sedã convencional e ₹15.000 por veículo elétrico ou híbrido.
Considerando participações de mercado presumidas de 35% para carros pequenos, 55% para SUVs e sedãs convencionais e 10% para veículos elétricos e híbridos, a estimativa totaliza ₹2.725 crore por ano, ou uma média de ₹5.450 por veículo. Não se trata de uma previsão de aumentos nos preços de venda ao consumidor.
Para um carro pequeno com preço entre ₹5 lakh e ₹6 lakh, o custo adicional estimado de ₹5.000 representa de 0,83% a 1% do preço. Os modelos de entrada podem sofrer maior pressão sobre as margens, enquanto plataformas mais recentes que já atendem a normas internacionais comparáveis talvez precisem de menos alterações.
Possíveis mudanças para fabricantes e fornecedores
Hatchbacks e sedãs compactos talvez precisem de travessas traseiras reforçadas, suportes mais resistentes para o tanque de combustível e proteção das tubulações de combustível. SUVs e sedãs convencionais podem exigir alterações nos elementos estruturais traseiros e na proteção do sistema de combustível.
Os veículos elétricos talvez precisem de compartimentos de bateria reforçados, suportes de fixação mais resistentes e proteção dos cabos de alta tensão. Os híbridos também podem exigir proteção para os sistemas convencionais de combustível. O trabalho pode gerar encomendas para fornecedores de componentes, embora os custos efetivos dependam do grau de preparação das plataformas e da localização da produção.
Próximo marco
O marco confirmado é 1º de abril de 2029, quando a regra passa a ser aplicada aos veículos de passeio abrangidos.
Leia mais notícias
Aviso legal
Este artigo da FinanceVelix fornece informações gerais, não aconselhamento financeiro, de investimento, jurídico ou tributário personalizado. Preços de mercado, taxas de juros e condições econômicas podem mudar; os investimentos envolvem risco de perda. Os fatos refletem o material disponível no momento da publicação e podem mudar. Verifique informações importantes de forma independente e consulte um profissional qualificado quando necessário. A menção a um ativo, empresa ou serviço não constitui endosso.




Comentários
Seja respeitoso. Não publique spam, não se passe por outra pessoa nem divulgue credenciais privadas. Postagens e comentários comuns aparecem imediatamente; links suspeitos ficam retidos para análise.
Por favor, espere...