21 октября 2026 года Aya Gold & Silver сообщила, что подала обновленный технический отчет по предварительной экономической оценке (PEA) проекта Boumadine — полиметаллического проекта на стадии разработки в Марокко. Согласно оценке, срок эксплуатации рудника составит 14 лет, а чистая приведенная стоимость после уплаты налогов — около 3,5 млрд долларов США. Однако оценка остается предварительной и включает ресурсы категории inferred, экономическая целесообразность разработки которых не доказана.
Основные выводы
- Подача отчета официально оформляет результаты оценки, впервые опубликованные 9 сентября 2026 года; новых экономических показателей проекта в нем нет.
- Базовый сценарий предполагает первоначальные капитальные затраты в размере 463 млн долларов США и внутреннюю норму доходности после уплаты налогов на уровне 93%.
- Работы по подготовке технико-экономического обоснования продолжаются; следующее запланированное финансовое обновление Aya ожидается 12 ноября 2026 года.
Содержание
- Подача PEA по Boumadine заменяет предыдущую оценку
- Более высокие ценовые допущения обеспечивают улучшение расчетных экономических показателей
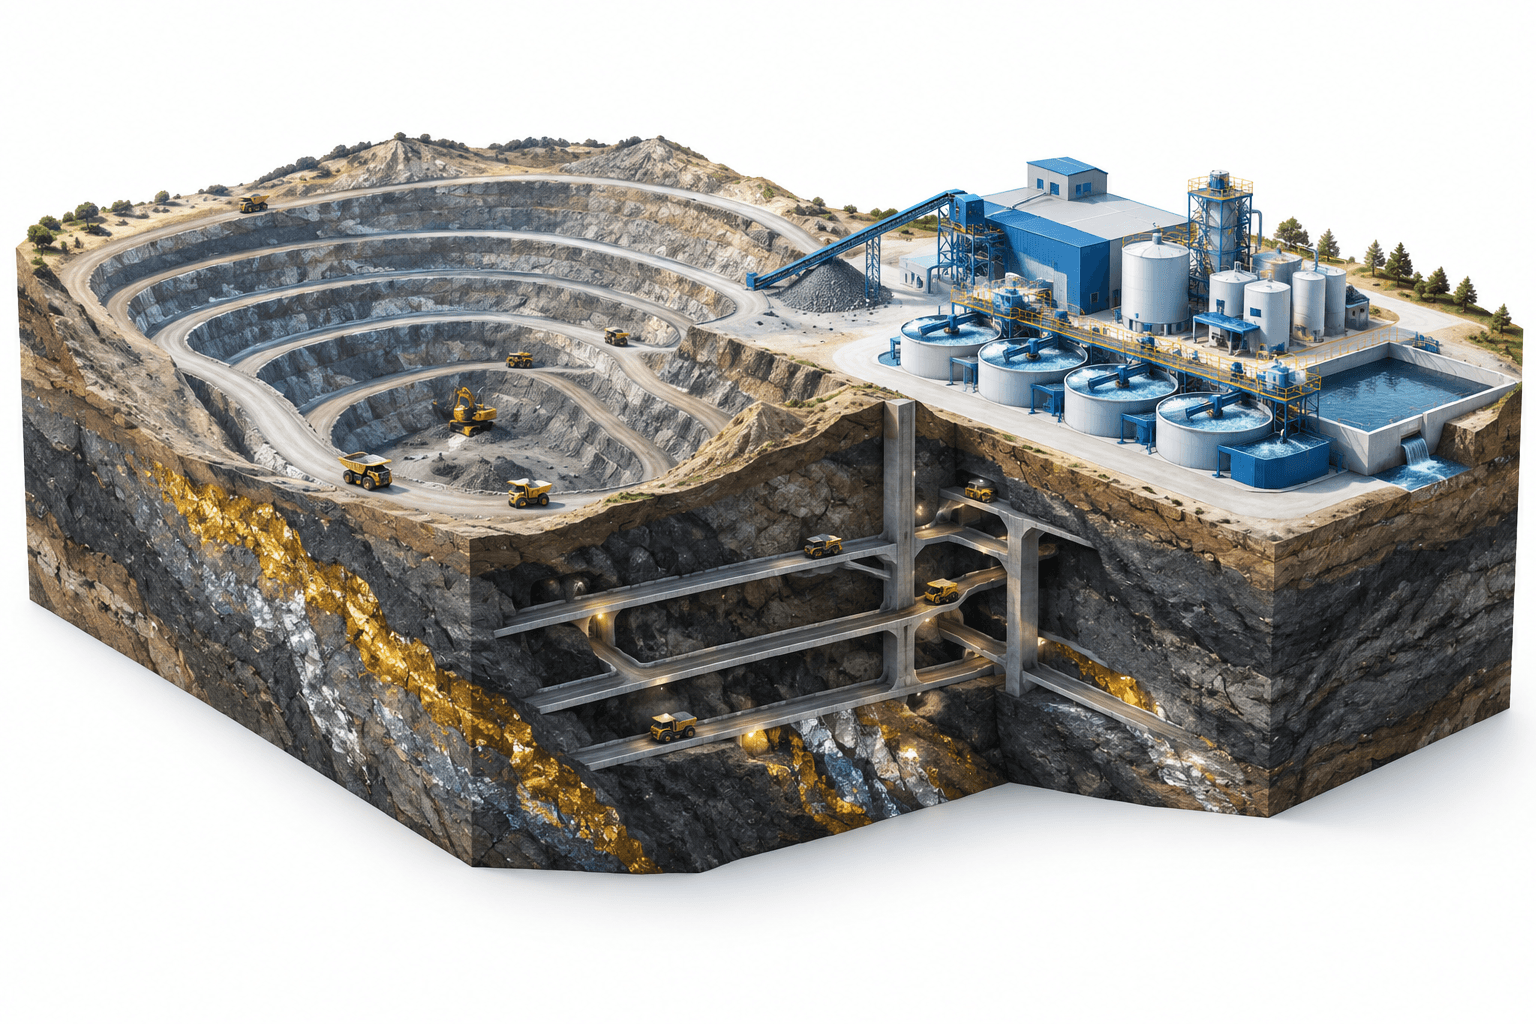
- План разработки рудника предусматривает открытые и подземные работы
- Неопределенность в отношении ресурсов сохраняется, работы по подготовке ТЭО продолжаются
- Заключение
Подача PEA по Boumadine заменяет предыдущую оценку
Технический отчет был подан в SEDAR+ и EDGAR 20 октября 2026 года; дата, по состоянию на которую выполнена оценка, — 9 сентября 2026 года. Как указано в сообщении Aya об обновленной оценке проекта Boumadine, он заменяет предварительную экономическую оценку 2025 года.
Оценку подготовили независимые квалифицированные специалисты из Lycopodium, CCE Mining и других компаний в соответствии со стандартами раскрытия информации о минеральных проектах Канады NI 43-101. Гай Дишоу из SRK Consulting UK подготовил обновленную оценку минеральных ресурсов по состоянию на 28 февраля 2026 года.
Важно различать дату подачи отчета и дату оценки: октябрьское сообщение делает доступным подтверждающий технический отчет, но не содержит новых расчетов экономических показателей.
| Показатель | Данные |
|---|---|
| Материал, включенный в план разработки рудника | 41,2 млн тонн за расчетный срок эксплуатации рудника — на 33% больше, чем в предыдущей оценке. |
| Ресурсы категории indicated | 8,6 млн тонн со средним содержанием 4,02 грамма золотого эквивалента на тонну. |
| Ресурсы категории inferred | 45,4 млн тонн со средним содержанием 2,92 грамма золотого эквивалента на тонну. |
| Расчетные денежные затраты | 998 долларов США на унцию золотого эквивалента в годы 1–5; 1 169 долларов США за весь срок эксплуатации рудника. |
| Расчетные совокупные поддерживающие затраты | 1 105 долларов США на унцию золотого эквивалента в годы 1–5; 1 300 долларов США за весь срок эксплуатации рудника. Оба показателя затрат не относятся к стандартным показателям МСФО и могут быть несопоставимы у разных эмитентов. |
Более высокие ценовые допущения обеспечивают улучшение расчетных экономических показателей
Базовый сценарий предполагает чистую приведенную стоимость после уплаты налогов в размере 3,537 млрд долларов США при ставке дисконтирования 5%, внутреннюю норму доходности 93% и срок окупаемости 0,7 года. В основу сценария заложены цены на золото 3 500 долларов США за унцию, серебро — 50 долларов США за унцию, цинк — 1,37 доллара США за фунт, свинец — 0,90 доллара США за фунт. Все финансовые суммы приведены в долларах США.
Aya объяснила улучшение экономических показателей более высокими допущениями по ценам на сырьевые товары, повышением уровня извлечения стоимости металлов и увеличением срока эксплуатации рудника с 11 до 14 лет. Доли стоимости золота и серебра, подлежащие оплате при продаже концентрата, достигли 82% и 85% соответственно, увеличившись на 12 и 8 процентных пунктов.
В отдельном сценарии с использованием спотовых цен применены цены по состоянию на 3 сентября 2026 года, а не на дату подачи отчета в октябре. Согласно этому сценарию, чистая приведенная стоимость после уплаты налогов составит 5,525 млрд долларов США, а внутренняя норма доходности — 128%. Разница показывает чувствительность проекта к ценам на металлы; ни один из сценариев не отражает фактически полученную прибыль или рыночную стоимость Aya как компании.
План разработки рудника предусматривает открытые и подземные работы
Предлагаемый проект сочетает открытый и подземный способы добычи и предусматривает обогатительную фабрику с традиционной флотационной схемой, производящую цинковые, свинцовые и пиритовые концентраты. На драгоценные металлы придется основная часть выручки.
План предусматривает среднегодовое производство 348 000 унций золотого эквивалента в первые пять лет и 271 000 унций за весь срок эксплуатации рудника. Показатель производства в золотом эквиваленте объединяет расчетную стоимость различных металлов в эквивалент унций золота на основе ценовых допущений оценки.
Оценочный объем производства за весь срок эксплуатации рудника включает 2,3 млн унций золота, 81,2 млн унций серебра, 422 000 тонн цинка и 195 000 тонн свинца. Первоначальные капитальные затраты оцениваются в 463 млн долларов США — в целом на уровне предыдущей оценки.
Неопределенность в отношении ресурсов сохраняется, работы по подготовке ТЭО продолжаются
Обновленная оценка ресурсов включает 1,1 млн унций золотого эквивалента категории indicated — на 34% больше предыдущей оценки, — а также 4,3 млн унций категории inferred, что на 1% больше.
Минеральные ресурсы не являются минеральными запасами, а их экономическая целесообразность не доказана. Оценка включает материал категории inferred, который считается геологически слишком неопределенным для отнесения к запасам. Aya предупредила, что нет уверенности в достижении прогнозируемых результатов.
Для Boumadine уже выдана лицензия на добычу, ведется работа над технико-экономическим обоснованием. Эти этапы не превращают предварительные оценки затрат, производства и доходности в подтвержденные операционные результаты.
Заключение
Поданный отчет содержит техническое обоснование пересмотренного плана разработки Boumadine, а работы над технико-экономическим обоснованием продолжаются, чтобы проверить предварительные оценки. Следующее подтвержденное корпоративное обновление Aya — публикация результатов за третий квартал 12 ноября 2026 года до открытия рынка; после этого в 10:00 по восточному времени состоится телефонная конференция с руководством.
Другие новости
Отказ от ответственности
Эта статья FinanceVelix содержит общую информацию и не является персональной финансовой, инвестиционной, юридической или налоговой консультацией. Рыночные цены, процентные ставки и экономические условия могут меняться; инвестиции сопряжены с риском убытков. Факты отражают сведения, доступные на момент публикации, и могут измениться. Самостоятельно проверяйте важную информацию и при необходимости обращайтесь к квалифицированному специалисту. Упоминание актива, компании или услуги не означает рекомендации.