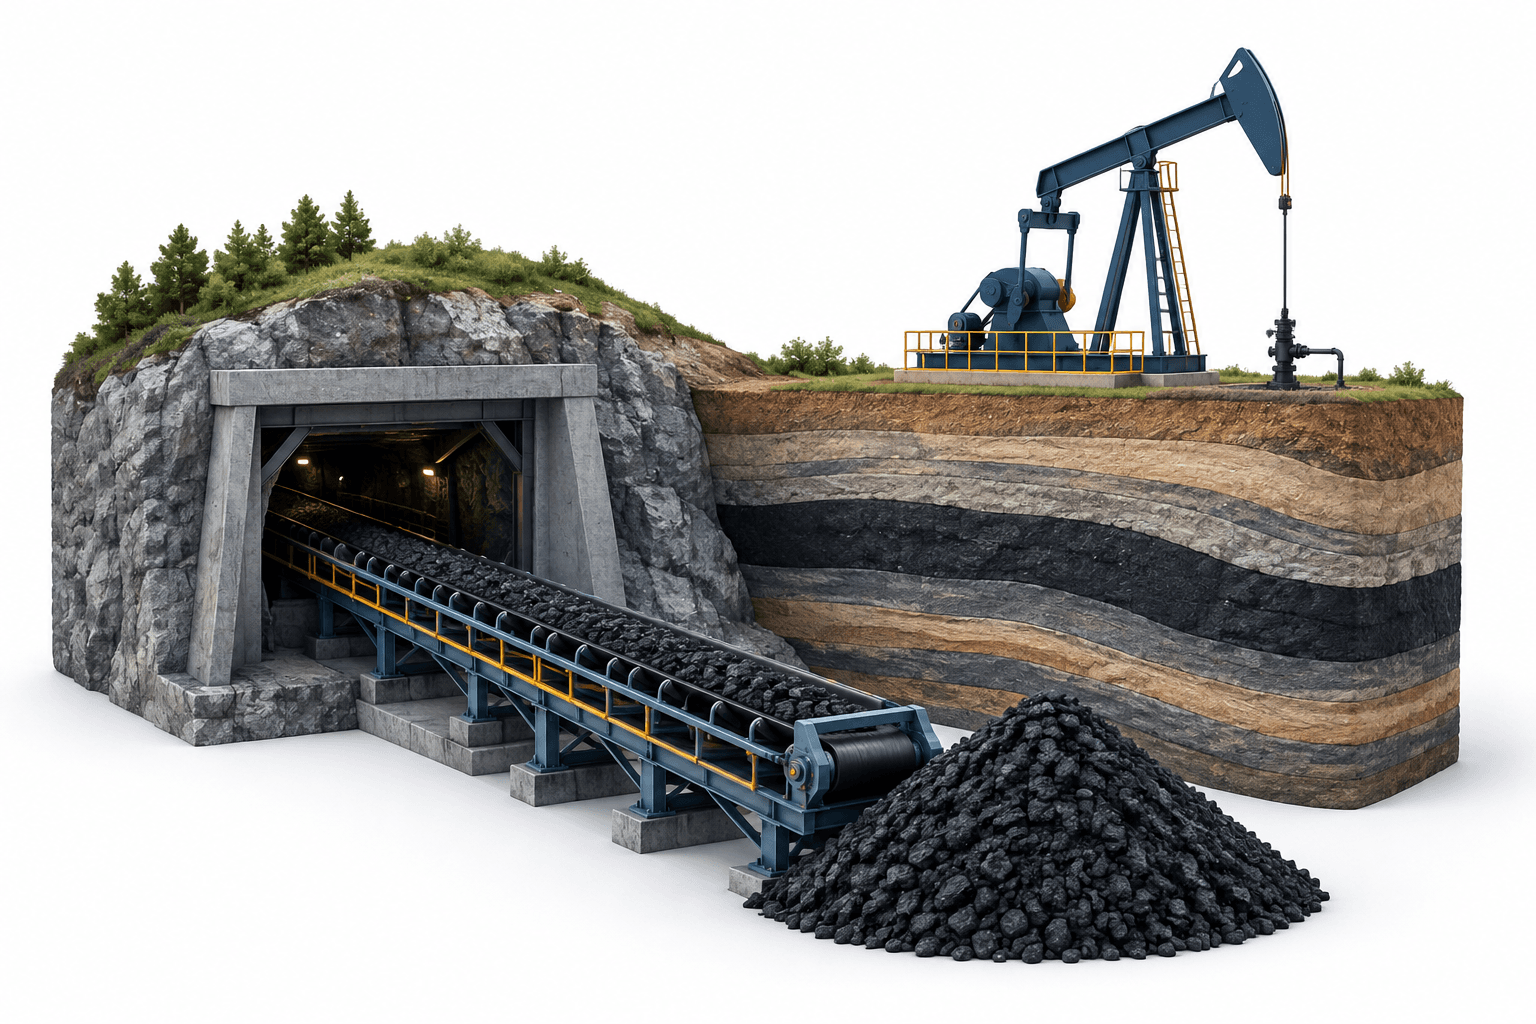
ARLP:s resultat för tredje kvartalet 2026 visade att nettoresultatet ökade med 46,8 % jämfört med året innan till 139,6 miljoner dollar, då högre kolvolymer, lägre rörelsekostnader per ton och rekordhöga royaltyintäkter från olja och gas stärkte resultatet. Alliance Resource Partners rapporterade intäkter på 603 miljoner dollar, en ökning med 5,5 %, den 26 oktober och redogjorde samtidigt för planer på att öka produktionen vid den återöppnade Mettiki-gruvan 2027.
Viktiga punkter
- Kolvolymerna ökade trots lägre försäljningspriser, samtidigt som kostnaderna per ton sjönk snabbare än priserna.
- Royaltyintäkterna från olja och gas nådde rekordnivå efter förvärvet av AllDale III och IV.
- Ledningen redogjorde för högre produktion vid Mettiki 2027 men var fortsatt försiktig med att höja utdelningarna.
ARLP:s resultat gynnas av lägre kolkostnader
Nettoresultatet hänförligt till Alliance Resource Partners uppgick till 1,08 dollar per grundläggande och utspädd andel för kommanditdelägare. Justerad EBITDA hänförlig till ARLP ökade med 26,3 % jämfört med året innan till 233,9 miljoner dollar. Det rapporterade nettoresultatet gynnades även av en värdeökning på 16,5 miljoner dollar av digitala tillgångar, vilket gör denna vinst åtskild från rörelseresultatet.
Kolförsäljningen ökade med 7,4 % till 9,3 miljoner ton. Det genomsnittliga försäljningspriset sjönk med 8,3 % till 53,93 dollar per ton, men de justerade EBITDA-kostnaderna per ton inom kolsegmentet minskade med 13,1 % till 35,64 dollar. Den justerade EBITDA:n för kolsegmentet ökade följaktligen med 18,6 % till 186,8 miljoner dollar.
Ledningen lyfte fram Hamiltons återgång till långväggsbrytning efter en utdragen flytt, tillsammans med stabila resultat vid Tunnel Ridge och Riverview-komplexet. Den hänförde det lägre genomsnittliga försäljningspriset främst till en större andel volymer från Tunnel Ridge, där priserna är lägre.
| Post | Uppgifter |
|---|---|
| Prognos för kolförsäljningsvolym 2026 | 34,5 miljoner till 35,5 miljoner ton |
| Prognos för försäljningspriset på kol 2026 | 54,25 till 54,75 dollar per ton |
| Prognos för justerade EBITDA-kostnader i kolsegmentet 2026 | 37,50 till 38,50 dollar per ton |
Rekordhöga royaltyintäkter sammanfaller med högre nettoskuld
Royaltyintäkterna från olja och gas nådde rekordhöga 59,8 miljoner dollar, med produktionsvolymer på 1,45 miljoner fat oljeekvivalenter, en ökning med 61,3 % jämfört med året innan. Ledningen hänförde volymökningen till förvärvet av AllDale III och IV. De totala royaltyintäkterna, inklusive kolroyaltyintäkter, ökade med 52,5 % till 87,5 miljoner dollar.
Förvärvet medförde även derivatinstrument som genererade en förlust på 7,3 miljoner dollar under kvartalet, varav 6,7 miljoner dollar var en orealiserad förlust.
Det fria kassaflödet uppgick till 198,6 miljoner dollar och det utdelningsbara kassaflödet nådde 136,8 miljoner dollar, vilket gav en utdelningstäckning på 1,76 gånger. Nettoskulden ökade dock till 595 miljoner dollar den 30 september från 479 miljoner dollar den 30 juni 2026. Den totala likviditeten uppgick till 430,8 miljoner dollar.
Finanschef Cary Marshall sade att ungefär tre fjärdedelar av AllDale-transaktionen finansierades genom befintliga revolverande kreditfaciliteter, tillsammans med en ny facilitet på 150 miljoner dollar med en löptid på 18 månader inom mineralverksamheten. Kassaflödet från mineralverksamheten är avsett att återbetala denna kortfristiga facilitet.
Leveransavtal för Mettiki stöder planerad expansion 2027
Verkställande direktör Joseph Craft sade att ett nytt flerårigt leveransavtal gjorde det möjligt för Mettiki och nästan 150 gruvarbetare att återuppta produktionen. Ledningen räknar med att gruvans produktion 2027 överstiger 2026 års produktion med omkring 550 000 ton.
Det nya avtalet omfattar 700 000 ton nästa år. Craft sade att ytterligare 150 000 till 200 000 ton potentiellt skulle kunna säljas till exportmarknaden för metallurgiskt kol om förutsättningarna medger det. Mettikis kapacitet för termiskt kol och metallurgiskt kol gör det möjligt för verksamheten att betjäna både marknaderna för elproduktion och ståltillverkning; denna operativa flexibilitet är skild från det nyligen tillkännagivna avtalet.
Gruvan planerar att senast i slutet av första kvartalet 2027 övergå till två rum- och pelarsektioner med två skift per dag. De bredare exportmöjligheterna är fortsatt villkorade: ledningen pekade på begränsad pråmkapacitet och högre fraktkostnader som hinder för marginalerna.
Helårsprognosen är skild från expansionsplanerna
Alliance:s kolprognos för 2026 anger helårsintervall för försäljningsvolymer, försäljningspriser och segmentkostnader. Detta är ledningens mål, inte slutligt redovisade resultat.
Craft sade att kostnadsutvecklingen under fjärde kvartalet i Illinois Basin bör vara jämförbar med tredje kvartalet. Han angav också att en höjning av utdelningen inte var en omedelbar prioritet, eftersom ledningen överväger förvärv inom mineralverksamheten och strävar efter en täckningsgrad på minst 1,5 gånger över mer än ett enskilt kvartal.
Nästa milstolpe
Ledningen sade att reservstudier för olja och gas pågår och att prognoser väntas i februari 2027. Den planerade driftsövergången vid Mettiki ska slutföras senast i slutet av det första kvartalet.
Läs fler nyheter
Fler nyheter från FinanceVelix
Ansvarsfriskrivning
Denna FinanceVelix-artikel tillhandahåller allmän information, inte personlig finansiell, investeringsmässig, juridisk eller skattemässig rådgivning. Marknadspriser, räntor och ekonomiska förhållanden kan förändras; investeringar medför risk för förlust. Fakta återspeglar det material som fanns tillgängligt vid publiceringen och kan förändras. Kontrollera viktig information på egen hand och rådgör vid behov med en kvalificerad yrkesperson. Att en tillgång, ett företag eller en tjänst nämns innebär inte att den rekommenderas.


Kommentarer
Var respektfull. Ingen spam, inget utgivande för att vara någon annan och inga privata inloggningsuppgifter. Vanliga inlägg och kommentarer visas omedelbart; misstänkta länkar hålls inne för granskning.
Vänta…