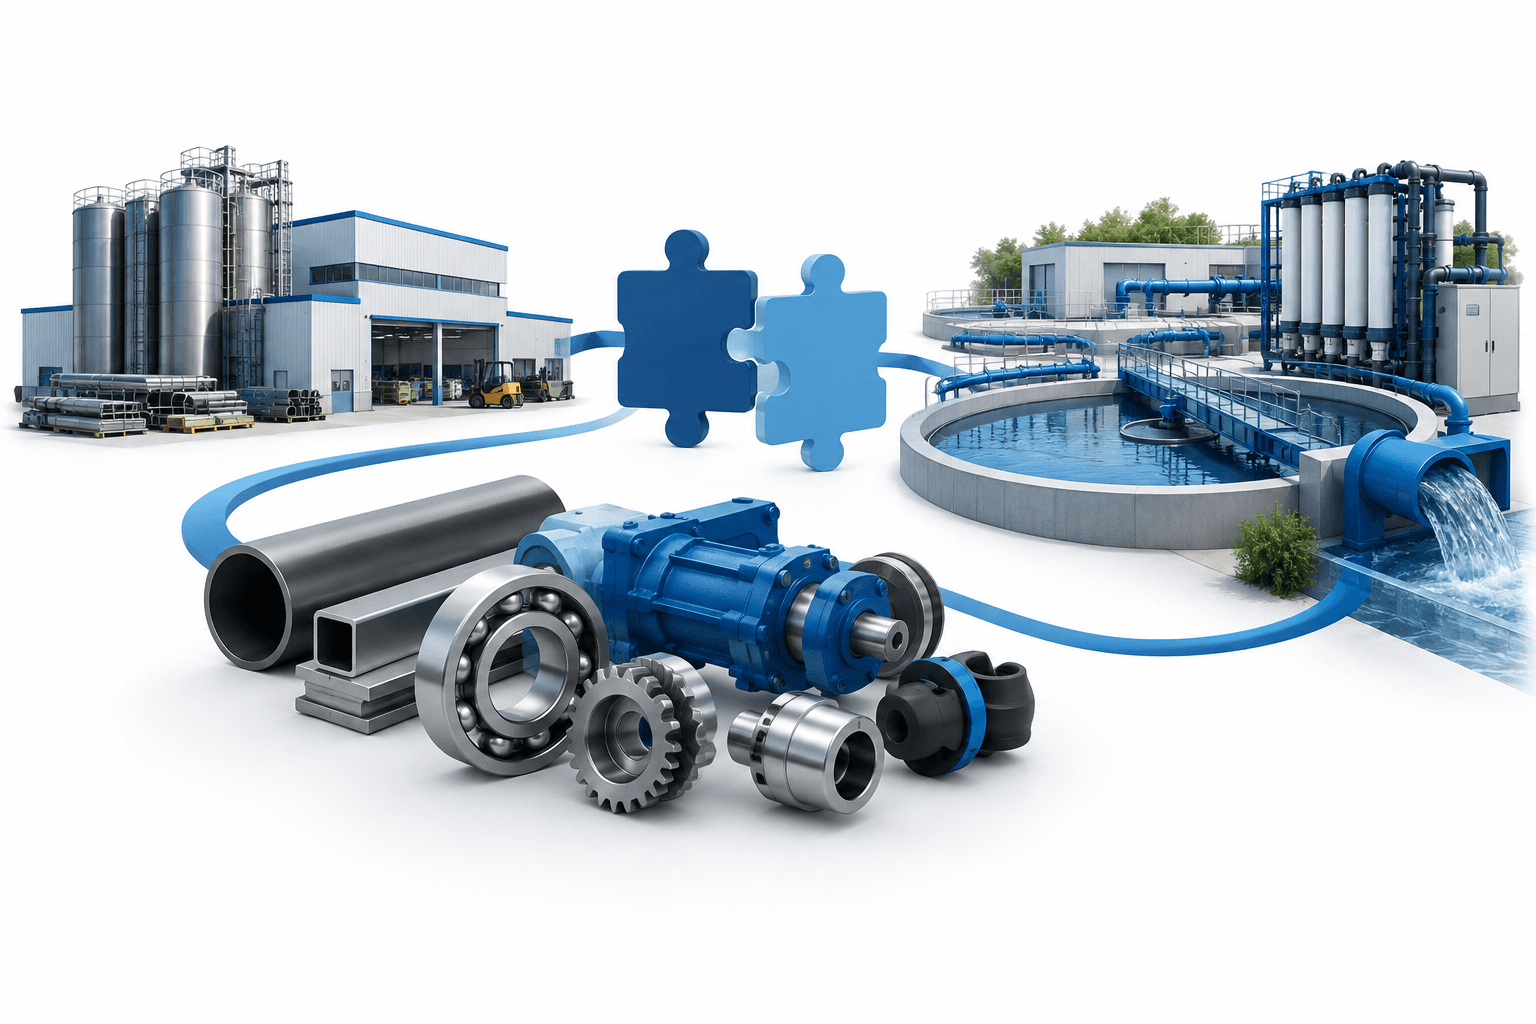
Momentum Groups resultat ökade under tredje kvartalet 2026. EBITA steg med 15 procent till 109 miljoner kronor när förvärv och förbättrade marginaler bidrog till resultatet. Omsättningen ökade med 8 procent till 805 miljoner kronor.
Viktiga punkter
- Förvärv bidrog med 52 miljoner kronor till kvartalets omsättning; den jämförbara försäljningen ökade totalt sett endast något.
- Jämförbar försäljning inom Industry ökade med 5 procent, medan den inom Infrastructure minskade med 4 procent.
- Bolaget planerar att ersätta sina två affärsområden med tre från och med den 1 januari 2027.
Momentum Groups resultat och kassaflöde
I sin delårsrapport för tredje kvartalet, som publicerades den 23 oktober, uppgav Momentum Group att EBITA ökade från 95 miljoner kronor ett år tidigare. EBITA-marginalen steg till 13,5 procent från 12,7 procent, medan omsättningen ökade från 746 miljoner kronor.
Bolaget hänförde resultatförbättringen till en mindre ökning av den underliggande försäljningen, högre bruttomarginaler och bidrag från förvärvade verksamheter. Kassaflödet från den löpande verksamheten ökade till 98 miljoner kronor från 38 miljoner kronor under tredje kvartalet 2025.
Från januari till september 2026 ökade omsättningen med 5 procent till 2 427 miljoner kronor och EBITA steg med 11 procent till 292 miljoner kronor. Den jämförbara försäljningen minskade med 2 procent under niomånadersperioden.
Tillväxt inom Industry väger upp svaghet inom Infrastructure
Omsättningen inom Industry ökade med 11 procent till 439 miljoner kronor, varav den jämförbara försäljningen ökade med 5 procent. EBITA steg med 19 procent till 63 miljoner kronor. Bolaget uppgav att efterfrågan i Sverige var starkare och att utvecklingen inom gruv- och fordonsindustrin var positiv, även om aktiviteten inom massa- och pappersindustrin fortfarande var dämpad.
Omsättningen inom Infrastructure ökade med 4 procent till 373 miljoner kronor, men den jämförbara försäljningen minskade med 4 procent. Lägre volymer i Norge och svag efterfrågan i Danmark tyngde verksamheten. EBITA inom Infrastructure ökade ändå med 10 procent till 55 miljoner kronor, med stöd av förvärv och kostnadsanpassningar.
Förvärv och planerad omorganisation
Efter kvartalets slut förvärvade Momentum Polymore, en specialist på doseringsutrustning för polymerer inom vatten- och avloppsrening. Därmed uppgick antalet förvärv som genomförts under 2026 till sju, med en sammanlagd årlig omsättning på cirka 260 miljoner kronor.
Från och med den 1 januari 2027 planerar koncernen att organisera verksamheten i Power Transmission, Industrial Solutions och Process Technology. Vd Ulf Lilius sade att strukturen är avsedd att förbättra affärsutvecklingen, förvärven och de operativa förbättringarna, samtidigt som de enskilda bolagen även fortsättningsvis ansvarar för sina kunder, marknader och resultat.
Momentum behöll sitt långsiktiga mål att fördubbla EBITA till 680 miljoner kronor senast vid utgången av 2030. Det är ett bolagsmål, inte ett redovisat resultat.
Läs fler nyheter
Fler nyheter från FinanceVelix
Ansvarsfriskrivning
Den här artikeln från FinanceVelix innehåller allmän information och utgör inte personlig finansiell rådgivning, investeringsrådgivning, juridisk rådgivning eller skatterådgivning. Marknadspriser, räntor och ekonomiska förhållanden kan förändras; investeringar innebär en risk för förlust. Uppgifterna återspeglar det material som fanns tillgängligt vid publiceringen och kan komma att ändras. Kontrollera viktig information självständigt och rådfråga vid behov en kvalificerad yrkesperson. Att en tillgång, ett företag eller en tjänst nämns innebär inte att den rekommenderas.
Kommentarer
Var respektfull. Ingen spam, inget utgivande för att vara någon annan och inga privata inloggningsuppgifter. Vanliga inlägg och kommentarer visas omedelbart; misstänkta länkar hålls inne för granskning.
Vänta…