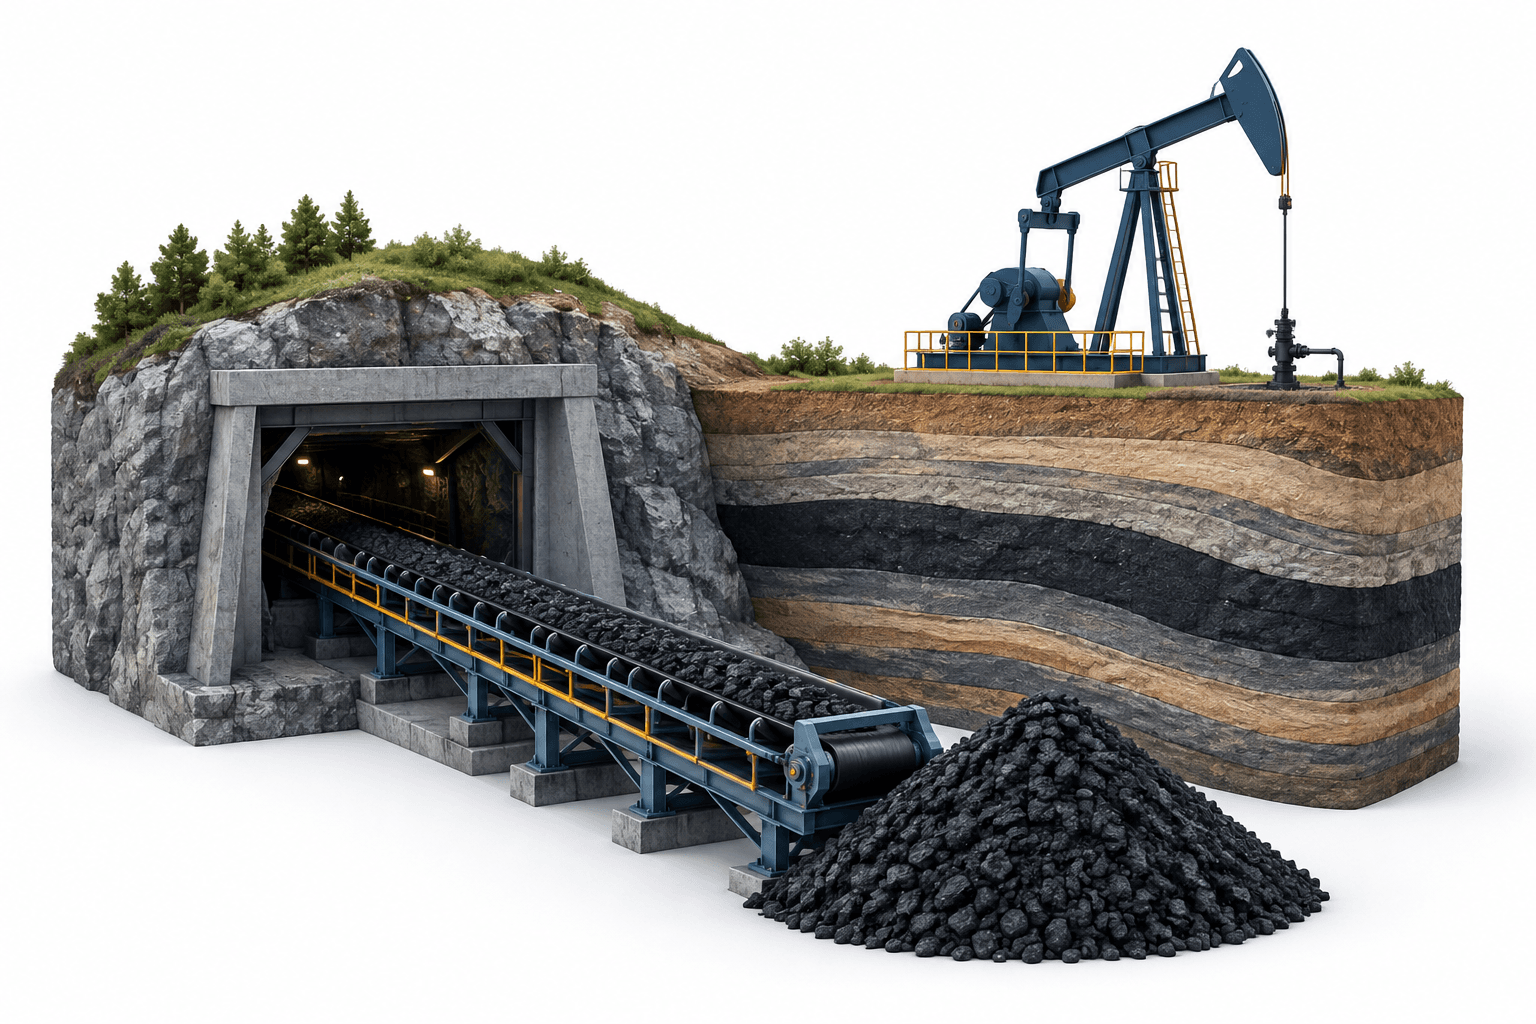
ผลประกอบการของ ARLP ในไตรมาสที่สามของปี 2026 แสดงให้เห็นว่ากำไรสุทธิเพิ่มขึ้น 46.8% เมื่อเทียบกับปีก่อน เป็น 139.6 ล้านดอลลาร์ โดยได้แรงหนุนจากปริมาณถ่านหินที่สูงขึ้น ค่าใช้จ่ายดำเนินงานต่อตันที่ลดลง และรายได้ค่าภาคหลวงน้ำมันและก๊าซที่ทำสถิติสูงสุด Alliance Resource Partners รายงานรายได้ 603 ล้านดอลลาร์ เพิ่มขึ้น 5.5% เมื่อวันที่ 26 ตุลาคม พร้อมเปิดเผยแผนเพิ่มการผลิตที่เหมือง Mettiki ซึ่งกลับมาเปิดดำเนินการอีกครั้งในปี 2027
ประเด็นสำคัญ
- ปริมาณถ่านหินเพิ่มขึ้นแม้ราคาขายลดลง ขณะที่ค่าใช้จ่ายต่อตันลดลงเร็วกว่าราคา
- รายได้ค่าภาคหลวงน้ำมันและก๊าซทำสถิติสูงสุดหลังการเข้าซื้อกิจการ AllDale III และ IV
- ฝ่ายบริหารเปิดเผยแผนเพิ่มผลผลิตของ Mettiki ในปี 2027 แต่ยังคงระมัดระวังเรื่องการเพิ่มเงินจ่ายให้แก่ผู้ถือหน่วย
กำไร ARLP ได้ประโยชน์จากค่าใช้จ่ายถ่านหินที่ลดลง
กำไรสุทธิที่เป็นของ Alliance Resource Partners เท่ากับ 1.08 ดอลลาร์ต่อหน่วยหุ้นส่วนจำกัดขั้นพื้นฐานและปรับลดแล้ว EBITDA ที่ปรับปรุงแล้วซึ่งเป็นของ ARLP เพิ่มขึ้น 26.3% เมื่อเทียบกับปีก่อน เป็น 233.9 ล้านดอลลาร์ กำไรสุทธิที่รายงานยังได้รับประโยชน์จากมูลค่ายุติธรรมของสินทรัพย์ดิจิทัลที่เพิ่มขึ้น 16.5 ล้านดอลลาร์ ทำให้กำไรดังกล่าวแยกต่างหากจากผลการดำเนินงาน
ยอดขายถ่านหินเพิ่มขึ้น 7.4% เป็น 9.3 ล้านตัน ราคาเฉลี่ยที่ขายได้ลดลง 8.3% เป็น 53.93 ดอลลาร์ต่อตัน แต่ค่าใช้จ่าย EBITDA ที่ปรับปรุงแล้วต่อตันของธุรกิจถ่านหินลดลง 13.1% เป็น 35.64 ดอลลาร์ ส่งผลให้ EBITDA ที่ปรับปรุงแล้วของธุรกิจถ่านหินเพิ่มขึ้น 18.6% เป็น 186.8 ล้านดอลลาร์
ฝ่ายบริหารให้เครดิตกับการกลับมาผลิตด้วยระบบ longwall ของ Hamilton หลังย้ายการดำเนินงานเป็นเวลานาน รวมถึงผลการดำเนินงานที่แข็งแกร่งของ Tunnel Ridge และกลุ่มเหมือง Riverview โดยระบุว่าราคาขายเฉลี่ยที่ลดลงมีสาเหตุหลักจากสัดส่วนถ่านหินราคาต่ำจาก Tunnel Ridge ที่เพิ่มขึ้น
| รายการ | รายละเอียด |
|---|---|
| ประมาณการปริมาณขายถ่านหินปี 2026 | 34.5 ล้านถึง 35.5 ล้านตัน |
| ประมาณการราคาขายถ่านหินปี 2026 | 54.25 ถึง 54.75 ดอลลาร์ต่อตัน |
| ประมาณการค่าใช้จ่าย EBITDA ที่ปรับปรุงแล้วของธุรกิจถ่านหินปี 2026 | 37.50 ถึง 38.50 ดอลลาร์ต่อตัน |
ค่าภาคหลวงทำสถิติสูงสุดพร้อมกับหนี้สุทธิที่เพิ่มขึ้น
รายได้ค่าภาคหลวงน้ำมันและก๊าซทำสถิติสูงสุดที่ 59.8 ล้านดอลลาร์ โดยมีปริมาณการผลิต 1.45 ล้านบาร์เรลเทียบเท่าน้ำมัน เพิ่มขึ้น 61.3% เมื่อเทียบกับปีก่อน ฝ่ายบริหารระบุว่าปริมาณที่เพิ่มขึ้นเป็นผลจากการเข้าซื้อกิจการ AllDale III และ IV รายได้ค่าภาคหลวงทั้งหมด ซึ่งรวมค่าภาคหลวงถ่านหิน เพิ่มขึ้น 52.5% เป็น 87.5 ล้านดอลลาร์
การเข้าซื้อกิจการดังกล่าวยังทำให้บริษัทได้รับตราสารอนุพันธ์ ซึ่งก่อให้เกิดผลขาดทุน 7.3 ล้านดอลลาร์ในไตรมาสนี้ โดย 6.7 ล้านดอลลาร์เป็นผลขาดทุนที่ยังไม่เกิดขึ้นจริง
กระแสเงินสดอิสระรวม 198.6 ล้านดอลลาร์ และกระแสเงินสดที่สามารถนำไปจ่ายได้อยู่ที่ 136.8 ล้านดอลลาร์ ทำให้มีอัตราความสามารถในการจ่ายเงิน 1.76 เท่า อย่างไรก็ตาม หนี้สุทธิเพิ่มขึ้นเป็น 595 ล้านดอลลาร์ ณ วันที่ 30 กันยายน จาก 479 ล้านดอลลาร์ ณ วันที่ 30 มิถุนายน 2026 สภาพคล่องรวมอยู่ที่ 430.8 ล้านดอลลาร์
Cary Marshall ประธานเจ้าหน้าที่ฝ่ายการเงินกล่าวว่า ธุรกรรม AllDale ราวสามในสี่ได้รับเงินทุนจากวงเงินสินเชื่อหมุนเวียนที่มีอยู่ พร้อมกับวงเงินใหม่ 150 ล้านดอลลาร์ ระยะเวลา 18 เดือนในธุรกิจแร่ธาตุ โดยตั้งใจใช้กระแสเงินสดจากธุรกิจแร่ธาตุชำระคืนวงเงินระยะสั้นดังกล่าว
สัญญาจัดหาถ่านหินของ Mettiki หนุนแผนขยายกำลังการผลิตในปี 2027
Joseph Craft ประธานเจ้าหน้าที่บริหารกล่าวว่า สัญญาจัดหาฉบับใหม่ที่มีระยะเวลาหลายปีทำให้ Mettiki และคนงานเหมืองเกือบ 150 คนกลับมาผลิตได้ ฝ่ายบริหารคาดว่าผลผลิตของเหมืองในปี 2027 จะสูงกว่าผลผลิตปี 2026 ราว 550,000 ตัน
สัญญาฉบับใหม่ครอบคลุมถ่านหิน 700,000 ตันในปีหน้า Craft กล่าวว่าอาจขายถ่านหินอีก 150,000 ถึง 200,000 ตันเข้าสู่ตลาดส่งออกถ่านหินโลหการได้ หากสภาวะตลาดเอื้ออำนวย ศักยภาพของ Mettiki ในการผลิตถ่านหินเพื่อใช้เป็นเชื้อเพลิงและถ่านหินโลหการ ช่วยให้เหมืองสามารถให้บริการทั้งตลาดผลิตไฟฟ้าและตลาดผลิตเหล็ก ความยืดหยุ่นในการดำเนินงานดังกล่าวแยกต่างหากจากสัญญาที่ประกาศใหม่
มีกำหนดเปลี่ยนเหมืองไปใช้การทำเหมืองแบบห้องและเสาค้ำยันสองส่วน โดยเดินเครื่องวันละสองกะ ภายในสิ้นไตรมาสแรกของปี 2027 โอกาสส่งออกในวงกว้างยังขึ้นอยู่กับเงื่อนไข โดยฝ่ายบริหารระบุว่าขีดความสามารถในการขนส่งด้วยเรือบาร์จที่ตึงตัวและค่าขนส่งที่สูงขึ้นเป็นข้อจำกัดต่ออัตรากำไร
ประมาณการทั้งปียังคงแยกจากแผนขยายกิจการ
ประมาณการถ่านหินปี 2026 ของ Alliance กำหนดช่วงเป้าหมายทั้งปีสำหรับปริมาณขาย ราคาขาย และค่าใช้จ่ายของธุรกิจ ตัวเลขเหล่านี้เป็นเป้าหมายของฝ่ายบริหาร ไม่ใช่ผลประกอบการที่เกิดขึ้นแล้ว
Craft กล่าวว่า ผลการดำเนินงานด้านต้นทุนในลุ่มน้ำ Illinois Basin ในไตรมาสที่สี่น่าจะใกล้เคียงกับไตรมาสที่สาม นอกจากนี้ เขายังระบุว่าการเพิ่มเงินจ่ายให้แก่ผู้ถือหน่วยไม่ใช่เรื่องเร่งด่วนในขณะนี้ โดยฝ่ายบริหารกำลังพิจารณาการเข้าซื้อกิจการด้านแร่ธาตุ และมุ่งให้ความสามารถในการจ่ายครอบคลุมอย่างน้อย 1.5 เท่า มากกว่าการพิจารณาเพียงไตรมาสเดียว
หมุดหมายถัดไป
ฝ่ายบริหารกล่าวว่าการศึกษาปริมาณสำรองน้ำมันและก๊าซกำลังดำเนินอยู่ โดยจะเปิดเผยประมาณการในเดือนกุมภาพันธ์ 2027 ส่วนการเปลี่ยนรูปแบบการดำเนินงานของ Mettiki ตามแผนมีกำหนดแล้วเสร็จภายในสิ้นไตรมาสแรกดังกล่าว
อ่านข่าวเพิ่มเติม
ข้อจำกัดความรับผิด
บทความ FinanceVelix นี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน การลงทุน กฎหมาย หรือภาษีที่จัดทำขึ้นเฉพาะบุคคล ราคาตลาด อัตราดอกเบี้ย และภาวะเศรษฐกิจอาจเปลี่ยนแปลงได้ การลงทุนมีความเสี่ยงที่จะขาดทุน ข้อเท็จจริงสะท้อนข้อมูลที่มีอยู่ในขณะที่เผยแพร่และอาจเปลี่ยนแปลงได้ โปรดตรวจสอบข้อมูลสำคัญด้วยตนเอง และปรึกษาผู้เชี่ยวชาญที่มีคุณสมบัติเหมาะสมเมื่อจำเป็น การกล่าวถึงสินทรัพย์ บริษัท หรือบริการใดไม่ถือเป็นการรับรอง


ความคิดเห็น
เคารพผู้อื่น ห้ามสแปม แอบอ้างตัวตน หรือเผยแพร่ข้อมูลรับรองการเข้าถึงส่วนตัว โพสต์และความคิดเห็นทั่วไปจะแสดงทันที ส่วนลิงก์ที่น่าสงสัยจะถูกพักไว้เพื่อตรวจสอบ
กรุณารอสักครู่...