
За даними S&P Global Ratings від 26 жовтня 2026 року, EBITDA ONGC — прибуток до вирахування відсотків, податків, зносу й амортизації — може зрости на 15–20% у фінансовому році, що завершується в березні 2027 року. Агентство очікує зростання прибутку від видобутку нафти й газу та відновлення показників дочірніх нафтопереробних компаній індійського виробника енергоносіїв.
Основні висновки
- S&P прогнозує консолідовану EBITDA на рівні від ₹1,3 лакх крор до ₹1,4 лакх крор у 2027 фінансовому році.
- Нафтопереробні дочірні компанії HPCL і MRPL повернулися до позитивної сукупної EBITDA у кварталі, що завершився у вересні.
- Попри прогноз щодо прибутку, S&P очікує, що операційний грошовий потік у 2027 фінансовому році скоротиться через зростання потреби в оборотному капіталі.
Прогноз прибутку ONGC та припущення щодо цін на нафту
S&P очікує, що основним чинником прогнозованого зростання EBITDA стануть операції ONGC у сегменті розвідки та видобутку. Агентство прогнозує внутрішній видобуток нафти й газу на рівні близько 10 мільйонів тонн за квартал, що відповідає 73,5 мільйона барелів нафти, і підтримуватиме квартальну EBITDA у межах від ₹25 000 крор до ₹30 000 крор.
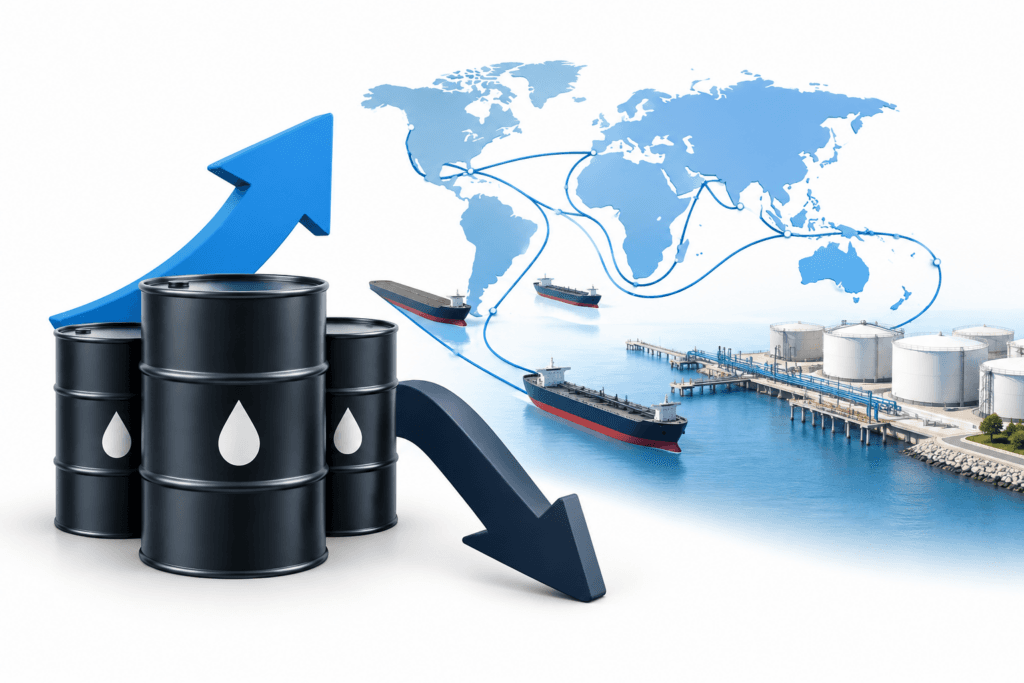
Прогноз ґрунтується на припущенні, що середня ціна нафти Brent становитиме $95 за барель до кінця 2026 року та $80 за барель у 2027 році. Подальше зниження цін на нафту може послабити внесок розвідки та видобутку.
Відновлення нафтопереробки після збитків у кварталі, що завершився в червні
За даними S&P, Hindustan Petroleum Corp Ltd і Mangalore Refinery and Petrochemicals Ltd — дочірні компанії ONGC у сегменті переробки та збуту — зафіксували сукупну EBITDA у розмірі ₹12 000 крор у кварталі, що завершився 30 вересня. Це стало розворотом після від’ємної EBITDA на рівні близько ₹17 500 крор у попередньому кварталі.
На результат за квартал, що завершився в червні, значно вплинув конфлікт на Близькому Сході, який порушив роботу енергетичних ринків і збільшив витрати на ланцюги постачання. S&P очікує, що поліпшення маржі переробки та зменшення збитків HPCL сприятимуть формуванню EBITDA сегмента переробки та збуту на рівні близько ₹17 000 крор у 2027 фінансовому році.
Агентство очікує, що HPCL виграє від підвищення цін продажу нафтопродуктів порівняно з витратами на закупівлю, а також від зниження акцизів на паливо з березня 2026 року. Водночас воно застерегло, що значні збитки в сегменті переробки та збуту можуть суттєво послабити прибуток групи.
Грошовий потік і кредитний прогноз
Однак S&P очікує, що консолідований операційний грошовий потік скоротиться до ₹75 000–₹80 000 крор у 2027 фінансовому році з ₹1,1 лакх крор у 2026 фінансовому році. Агентство пов’язує прогнозоване зниження зі збільшенням потреби в оборотному капіталі через високі ціни на нафту й паливо, особливо в сегменті переробки та збуту.
За оцінкою агентства, співвідношення коштів від операційної діяльності до боргу ONGC може зрости приблизно до 60% протягом наступних 12–24 місяців, перевищивши встановлений ним поріг у 40% для самостійного кредитного профілю рівня BBB+. Ця оцінка не була рейтинговою дією; S&P зазначило, що рейтинги ONGC і надалі обмежені суверенними рейтингами Індії BBB/Stable/A-2.
Читайте більше новин
Застереження
Ця стаття FinanceVelix містить загальну інформацію, а не персоналізовані фінансові, інвестиційні, юридичні чи податкові поради. Ринкові ціни, процентні ставки та економічні умови можуть змінюватися; інвестиції пов’язані з ризиком збитків. Факти відображають інформацію, доступну на момент публікації, і можуть змінитися. Самостійно перевіряйте важливу інформацію та за потреби консультуйтеся з кваліфікованим фахівцем. Згадка про актив, компанію чи послугу не є рекомендацією.
Коментарі
Будьте ввічливими. Заборонено спам, видавання себе за іншу особу та публікацію конфіденційних даних доступу. Звичайні дописи й коментарі з’являються одразу; підозрілі посилання затримуються для перевірки.
Будь ласка, зачекайте...