Aya Gold & Silver оголосила 21 жовтня 2026 року, що подала оновлений технічний звіт PEA щодо Boumadine для свого поліметалічного проєкту на стадії розробки в Марокко. Оцінка передбачає 14-річний термін експлуатації рудника та приблизно US$3,5 млрд чистої приведеної вартості після оподаткування, однак залишається попередньою і включає ресурси категорії inferred, економічну доцільність яких не доведено.
Ключові висновки
- Подання офіційно оформлює результати оцінки, вперше оприлюднені 9 вересня 2026 року; це не новий набір економічних показників проєкту.
- За базовим сценарієм початкові капітальні витрати оцінюються в US$463 млн, а внутрішня норма дохідності після оподаткування — у 93%.
- Тривають роботи над техніко-економічним обґрунтуванням, а наступне заплановане фінансове оновлення Aya має вийти 12 листопада 2026 року.
Зміст
- Подання PEA щодо Boumadine замінює попередню оцінку
- Вищі цінові припущення забезпечують кращі розрахункові економічні показники
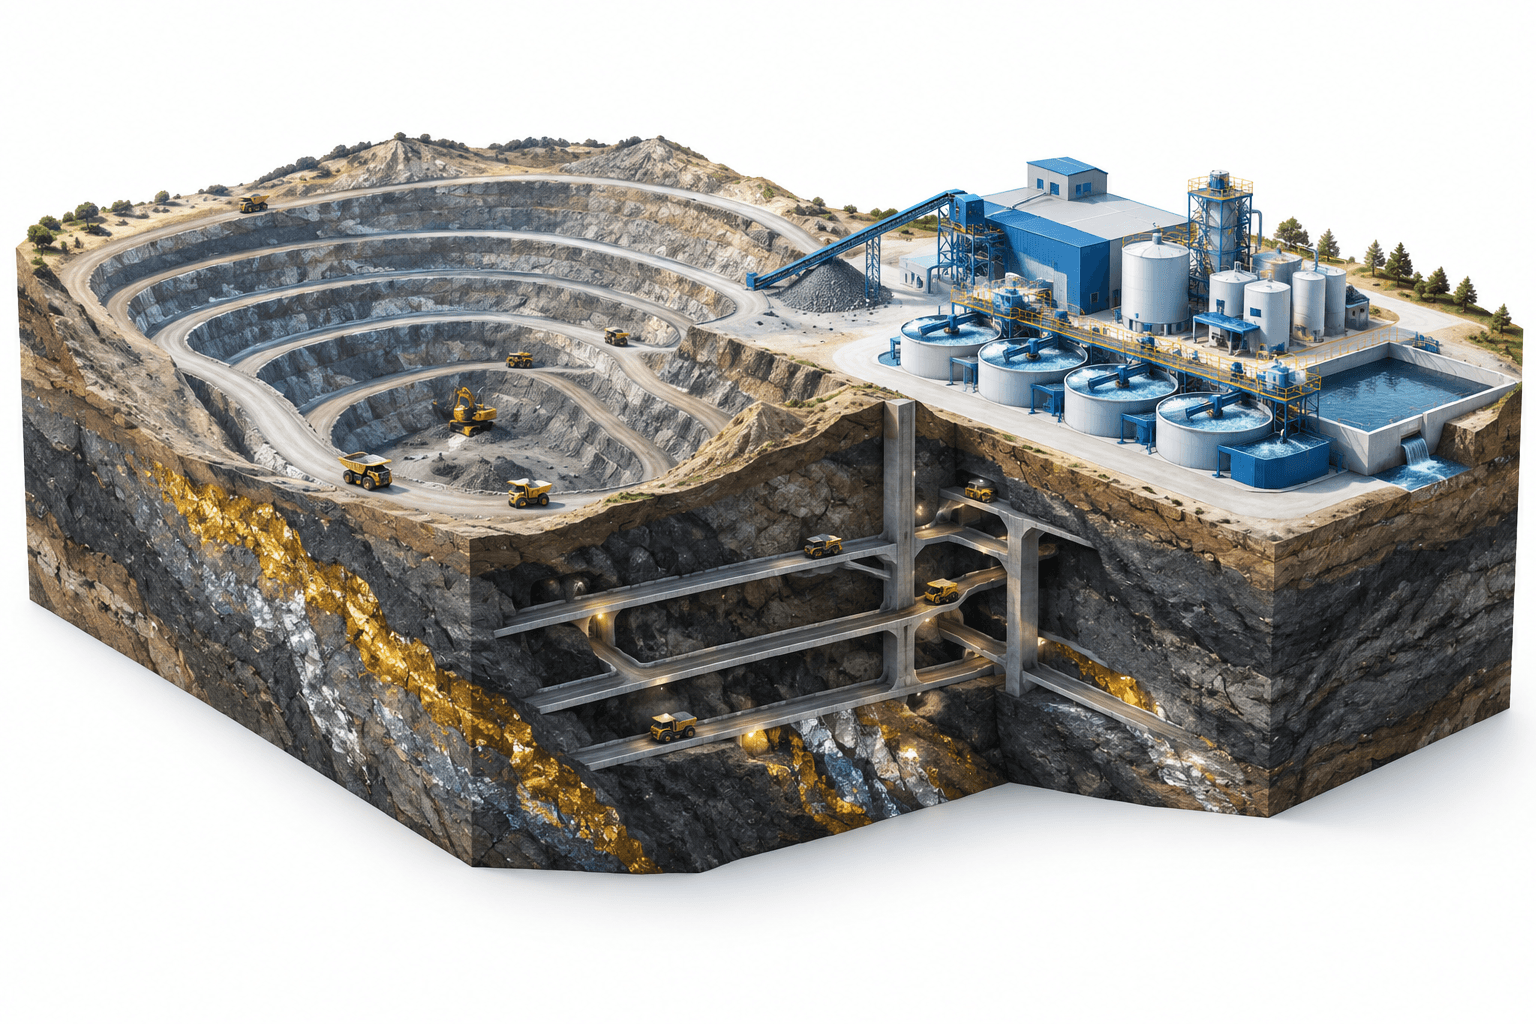
- План розробки родовища поєднує відкритий і підземний видобуток
- Невизначеність щодо ресурсів зберігається, поки триває техніко-економічне обґрунтування
- Висновок
Подання PEA щодо Boumadine замінює попередню оцінку
Технічний звіт подано до SEDAR+ та EDGAR 20 жовтня 2026 року; дата набрання чинності оцінкою — 9 вересня 2026 року. Як зазначено в оголошенні Aya про оновлену оцінку Boumadine, він замінює попередню попередню економічну оцінку 2025 року.
Незалежні кваліфіковані фахівці з Lycopodium, CCE Mining та інших компаній підготували оцінку відповідно до канадських стандартів розкриття інформації про мінеральні проєкти NI 43-101. Guy Dishaw із SRK Consulting UK підготував оновлену оцінку мінеральних ресурсів, чинну станом на 28 лютого 2026 року.
Різниця між датою подання та датою оцінки має значення: жовтневе оголошення надає доступ до технічного звіту, що підтверджує результати, а не містить нові розраховані економічні показники.
| Показник | Деталі |
|---|---|
| Матеріал у плані розробки родовища | 41,2 млн тонн за розрахунковий термін експлуатації рудника, на 33% більше порівняно з попередньою оцінкою. |
| Ресурси категорії indicated | 8,6 млн тонн із середнім вмістом золота в еквіваленті 4,02 грама на тонну. |
| Ресурси категорії inferred | 45,4 млн тонн із середнім вмістом золота в еквіваленті 2,92 грама на тонну. |
| Розрахункові грошові витрати | US$998 за унцію золота в еквіваленті в роки 1–5; US$1,169 протягом терміну експлуатації рудника. |
| Розрахункові сукупні підтримувальні витрати | US$1,105 за унцію золота в еквіваленті в роки 1–5; US$1,300 протягом терміну експлуатації рудника. Обидва показники витрат не є показниками IFRS і можуть бути непорівнянними між емітентами. |
Вищі цінові припущення забезпечують кращі розрахункові економічні показники
За базовим сценарієм чиста приведена вартість після оподаткування оцінюється в US$3,537 млрд за ставки дисконтування 5%, внутрішня норма дохідності — у 93%, а період окупності — у 0,7 року. У сценарії закладено ціну золота US$3,500 за унцію, срібла — US$50 за унцію, цинку — US$1.37 за фунт і свинцю — US$0.90 за фунт. Усі суми у фінансових показниках наведені в доларах США.
Aya пояснила поліпшення економічних показників вищими припущеннями щодо цін на сировинні товари, кращою оплатністю металів і збільшенням терміну експлуатації рудника з 11 до 14 років. Оплатність золота та срібла — частка металу в концентраті, за яку здійснюється оплата під час продажу, — зросла відповідно до 82% і 85%, тобто на 12 і 8 відсоткових пунктів.
В окремому сценарії оцінки за спотовими цінами використовуються ціни станом на 3 вересня 2026 року, а не на дату подання в жовтні. За цим сценарієм чиста приведена вартість після оподаткування оцінюється в US$5,525 млрд, а внутрішня норма дохідності — у 128%. Різниця свідчить про чутливість проєкту до цін на метали; жоден із сценаріїв не відображає реалізовані доходи чи ринкову вартість Aya.
План розробки родовища поєднує відкритий і підземний видобуток
Запропонований проєкт поєднує відкритий і підземний видобуток зі збагачувальною фабрикою традиційного флотаційного типу, яка вироблятиме цинкові, свинцеві та піритні концентрати. На дорогоцінні метали припадатиме більша частина виручки.
За оцінками, середньорічний видобуток становитиме 348 000 унцій золота в еквіваленті протягом перших п’яти років і 271 000 унцій за весь термін експлуатації рудника. Обсяг виробництва в золотому еквіваленті об’єднує розрахункову вартість різних металів у показник, виражений в унціях золота, з використанням цінових припущень оцінки.
Очікуваний обсяг виробництва за весь термін експлуатації становить 2,3 млн унцій золота, 81,2 млн унцій срібла, 422 000 тонн цинку та 195 000 тонн свинцю. Початкові капітальні витрати оцінюються в US$463 млн, що загалом відповідає показнику попередньої оцінки.
Невизначеність щодо ресурсів зберігається, поки триває техніко-економічне обґрунтування
За оновленою оцінкою, ресурси категорії indicated становлять 1,1 млн унцій золота в еквіваленті, що на 34% більше порівняно з попередньою оцінкою, а ресурси категорії inferred — 4,3 млн унцій, на 1% більше.
Мінеральні ресурси не є мінеральними запасами, а їхню економічну доцільність не доведено. Оцінка включає матеріал категорії inferred, який вважається надто геологічно спекулятивним для зарахування до запасів; Aya застерегла, що немає впевненості в досягненні прогнозованих результатів.
Boumadine має чинну ліцензію на видобуток, а роботи над техніко-економічним обґрунтуванням тривають. Ці етапи не перетворюють попередні оцінки витрат, обсягів виробництва та дохідності на підтверджені операційні результати.
Висновок
Поданий звіт містить технічне підґрунтя переглянутого плану розробки Boumadine, тоді як у межах техніко-економічного обґрунтування продовжують перевіряти попередні оцінки. Наступне підтверджене корпоративне оновлення Aya — публікація результатів за третій квартал 12 листопада 2026 року до відкриття ринку, після якої о 10:00 за східним часом відбудеться дзвінок із керівництвом.
Читайте більше новин
Застереження
Ця стаття FinanceVelix містить загальну інформацію, а не персоналізовані фінансові, інвестиційні, юридичні чи податкові рекомендації. Ринкові ціни, процентні ставки й економічні умови можуть змінюватися; інвестиції пов’язані з ризиком збитків. Факти відображають матеріали, доступні на момент публікації, і можуть змінитися. Самостійно перевіряйте важливу інформацію та за потреби звертайтеся до кваліфікованого фахівця. Згадка про актив, компанію чи послугу не є рекомендацією.