کوائن بیس کے الزامات بدستور متنازع ہیں: بلاک ٹاور کیپیٹل کے بانی آری پال نے ایکسچینج پر الزام لگایا ہے کہ اس نے ان کی فرم کے تقریباً 25 ملین ڈالر کے اثاثے کھو دیے اور ایک درجن اداروں میں ایک ارب ڈالر سے زیادہ کے ہیکس چھپائے۔ کوائن بیس ان الزامات کی تردید کرتا ہے۔ بیس اکتوبر، دو ہزار چھبیس کو آن ریمپ کے سی ای او مائیکل تانگوما نے کہا کہ یہ تنازع کارپوریٹ بٹ کوائن رکھنے والوں کے لیے ایک الگ مسئلے کو اجاگر کرتا ہے: اثاثوں کی آزادانہ تصدیق کرنے اور یہ کنٹرول کرنے کی ان کی صلاحیت کہ انہیں کون منتقل کر سکتا ہے۔
اہم نکات
- پال کا کہنا ہے کہ جاری مقدمے بازی انہیں اپنے شواہد شائع کرنے سے روکتی ہے؛ الزامات بدستور متنازع ہیں۔
- تانگوما کا کہنا ہے کہ کارپوریٹ تحویل میں نامزد صارفین، نکاسی کی منظوریوں، قابلِ مطالعہ آڈٹ ٹریلز اور اثاثوں کی آزادانہ تصدیق کی سہولت ہونی چاہیے۔
- ان کا مجوزہ طریقۂ کار دستخطی اختیار کو آزاد اداروں میں تقسیم کرتا ہے، جبکہ وہ زیادہ رابطہ کاری اور عملی تقاضوں کو بھی تسلیم کرتے ہیں۔
فہرستِ مضامین
- کوائن بیس کے الزامات کیا ثابت کرتے ہیں—اور کیا نہیں
- کارپوریٹ بورڈز کو کن باتوں کی تصدیق کرنی چاہیے
- اثاثوں کی جھلکیاں منظوری کے کنٹرولز کیوں نہیں ہوتیں
- تقسیم شدہ تحویل کے ساتھ عملی سمجھوتہ
کوائن بیس کے الزامات کیا ثابت کرتے ہیں—اور کیا نہیں
| موضوع | تفصیلات |
|---|---|
| بلاک ٹاور کے مبینہ نقصان | پال کا الزام ہے کہ ان کی فرم کے تقریباً 25 ملین ڈالر کے اثاثے کھو گئے؛ کوائن بیس ان الزامات کی تردید کرتا ہے۔ |
| وسیع تر پردہ پوشی کا الزام | پال کا الزام ہے کہ ایک درجن اداروں میں ایک ارب ڈالر سے زیادہ کے ہیکس ہوئے؛ کوائن بیس ان الزامات کی تردید کرتا ہے۔ |
| عوامی شواہد | پال کا کہنا ہے کہ جاری مقدمے بازی انہیں اپنے شواہد شائع کرنے سے روکتی ہے۔ |
| مجوزہ گورننس ردِعمل | تانگوما آزاد کلید رکھنے والوں، واضح منظوری کے اختیار اور مالک کی جانب سے اثاثوں کی تصدیق کی وکالت کرتے ہیں۔ |
کارپوریٹ بورڈز کو کن باتوں کی تصدیق کرنی چاہیے
تانگوما عملی جانچ کو خزانے کے انتظام کی مانوس ذمہ داریوں سے جوڑتے ہیں: یہ شناخت کرنا کہ اثاثے کون منتقل کر سکتا ہے، منتقلیوں کی منظوری کس کو دینی چاہیے، اور اگر اسناد رکھنے والا کوئی شخص ادارہ چھوڑ دے، اس کی سکیورٹی متاثر ہو جائے یا اس کا انتقال ہو جائے تو کیا ہوگا۔ صرف اکاؤنٹ میں موجود بیلنس ان سوالات کا جواب نہیں دیتا۔
تانگوما ڈیلائٹ کے 200 ایسی کمپنیوں کے چیف فنانشل آفیسرز کے سروے کا حوالہ دیتے ہیں جن کی مالیت ایک ارب ڈالر ہے۔ سروے میں حساب داری اور کنٹرولز کی پیچیدگی کو اپنانے میں رکاوٹ کے طور پر 42% پر درج کیا گیا، جو قیمتوں کے اتار چڑھاؤ سے ایک فیصدی پوائنٹ کے اندر تھا۔ ان کا کہنا ہے کہ تحویل کی گورننس اپنانے کا مسئلہ ہے، محض تکنیکی تشویش نہیں۔
تانگوما پرائم ٹرسٹ کا بھی حوالہ دیتے ہیں، جسے دسمبر دو ہزار اکیس میں معلوم ہوا کہ وہ اپنے پرانے والیٹس تک رسائی حاصل نہیں کر سکتا۔ اس کے 18 ماہ بعد بھی رسائی کا یہ مسئلہ حل نہیں ہوا تھا، جب نیواڈا نے کمپنی کو عدالتی تحویل میں دینے کا اقدام کیا۔
اثاثوں کی جھلکیاں منظوری کے کنٹرولز کیوں نہیں ہوتیں
تانگوما کسی خاص وقت پر اثاثوں کے موجود ہونے کے ثبوت اور ان کے بعد کے انتقال کو منضبط کرنے والے قواعد میں فرق کرتے ہیں۔ ان کا کہنا ہے کہ ریزروز کے ثبوت کی تصدیقیں صرف ایک وقتی جھلک فراہم کرتی ہیں، لیکن یہ طے نہیں کرتیں کہ کل نکاسی کی اجازت کون دے سکتا ہے۔
ان کی تنقید آڈٹس، ٹرسٹ چارٹرز اور کنٹرولز رپورٹس پر انحصار تک بھی پھیلی ہوئی ہے۔ ان کے جائزے میں، کسی تحویل فراہم کرنے والے کے طریقۂ کار کا جائزہ لینا، کارپوریٹ کلائنٹ کو اپنے متعین کردہ کردار، نکاسی کی پالیسیاں اور آزادانہ تصدیق کی صلاحیت دینے کے برابر نہیں۔ بورڈز کے لیے اس کا مطلب یہ ہے کہ رپورٹ شدہ اثاثوں سے الگ، عملی اختیار کا بھی جائزہ لینا ضروری ہے۔
تقسیم شدہ تحویل کے ساتھ عملی سمجھوتہ
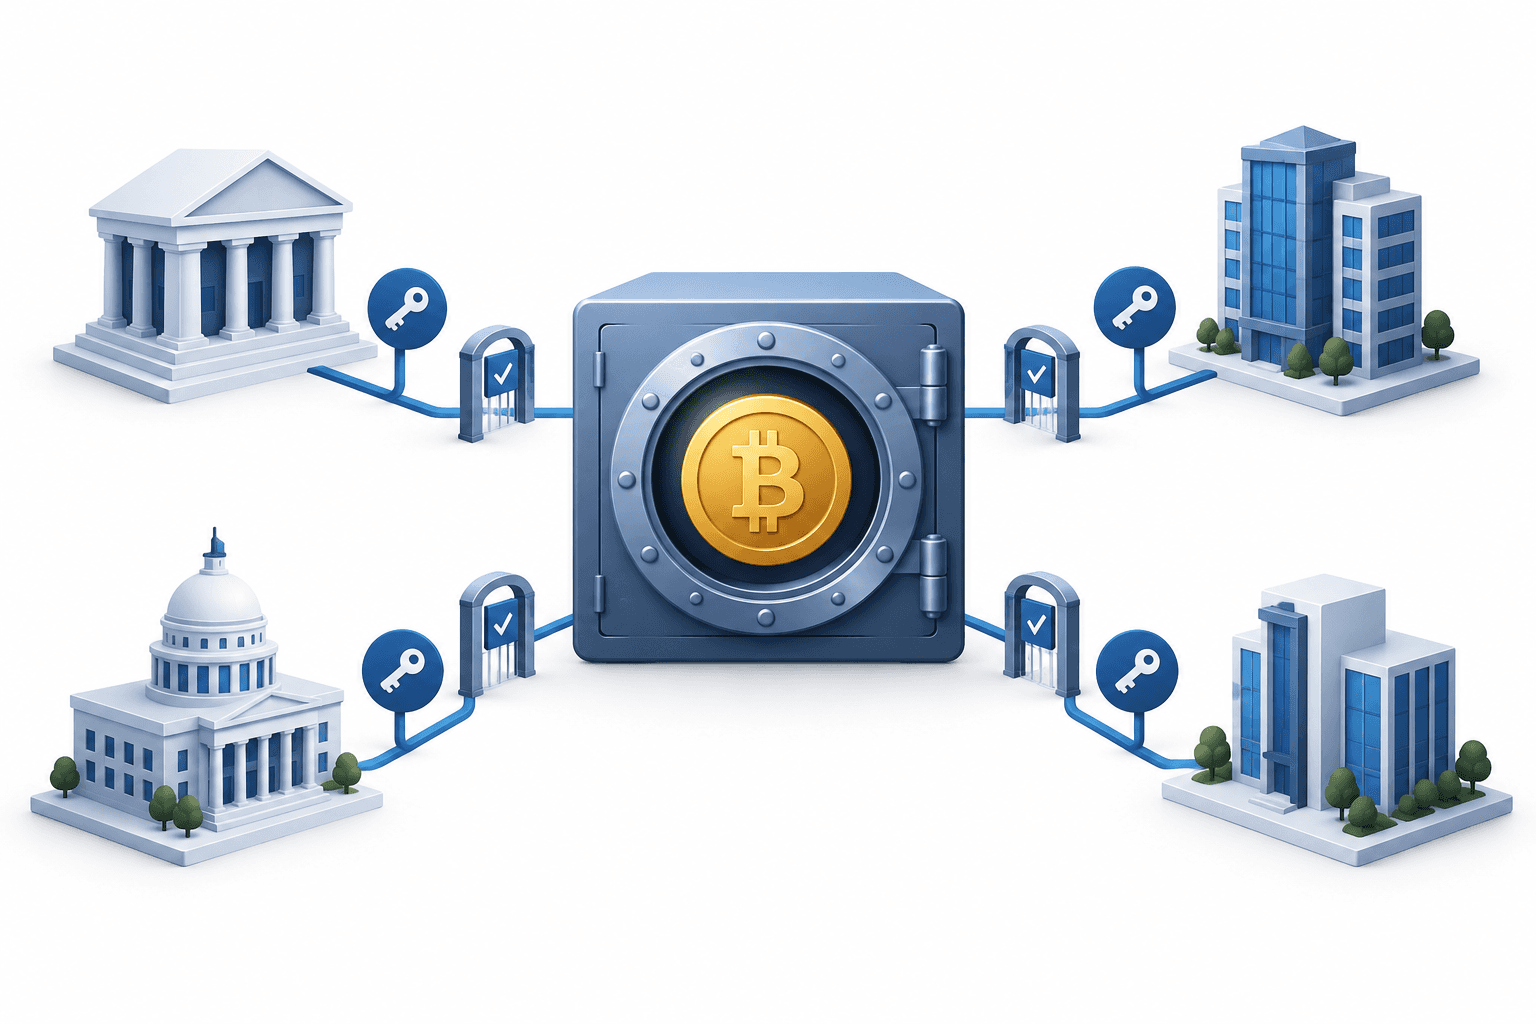
تانگوما ایسے انتظامات کی وکالت کرتے ہیں جن میں آزاد اور ضابطہ بند ادارے الگ الگ دستخطی کلیدیں رکھتے ہیں، اور کوئی ایک ادارہ تنہا اثاثے منتقل نہیں کر سکتا۔ وہ اس ڈھانچے کے ساتھ کارپوریٹ قانونی ملکیت، نامزد صارفین، منظوری کی پالیسیاں اور قابلِ آڈٹ ریکارڈ بھی تجویز کرتے ہیں۔
تانگوما مورگن اسٹینلے کی جانب سے اس کے مجوزہ بٹ کوائن ای ٹی ایف کے لیے الگ تحویل فراہم کرنے والوں کے نامزد کیے جانے کو تحویل کے خطرے کو تقسیم کرنے میں ادارہ جاتی دلچسپی کی علامت قرار دیتے ہیں۔ مجوزہ انتظام سے یہ ثابت نہیں ہوتا کہ ان کا ترجیحی گورننس ماڈل مکمل طور پر نافذ ہو چکا ہے۔
وہ ایک ہی تحویل فراہم کرنے والے کی کشش کو تسلیم کرتے ہیں: کم کاروباری فریق، کم معاہدے اور کم انضمام۔ تقسیم شدہ انتظامات کے لیے رابطہ کاری، مشترکہ معیارات اور عملی نظم و ضبط درکار ہوتے ہیں۔ ان کا مؤقف ہے کہ ان اخراجات کا موازنہ اس بات سے کرنا چاہیے کہ آیا مالک اثاثوں کی تصدیق کر سکتا ہے اور کسی فرد یا ادارے کے جانے کے بعد بھی کنٹرول برقرار رکھ سکتا ہے۔
مزید خبریں پڑھیں
ڈسکلیمر
FinanceVelix کا یہ مضمون عمومی معلومات فراہم کرتا ہے، ذاتی نوعیت کا مالی، سرمایہ کاری، قانونی یا ٹیکس مشورہ نہیں۔ مارکیٹ کی قیمتیں، شرحِ سود اور معاشی حالات تبدیل ہو سکتے ہیں؛ سرمایہ کاری میں نقصان کا خطرہ ہوتا ہے۔ حقائق اشاعت کے وقت دستیاب مواد کی عکاسی کرتے ہیں اور تبدیل ہو سکتے ہیں۔ اہم معلومات کی آزادانہ تصدیق کریں اور ضرورت پڑنے پر کسی مستند ماہر سے مشورہ لیں۔ کسی اثاثے، کمپنی یا سروس کا ذکر اس کی توثیق نہیں ہے۔