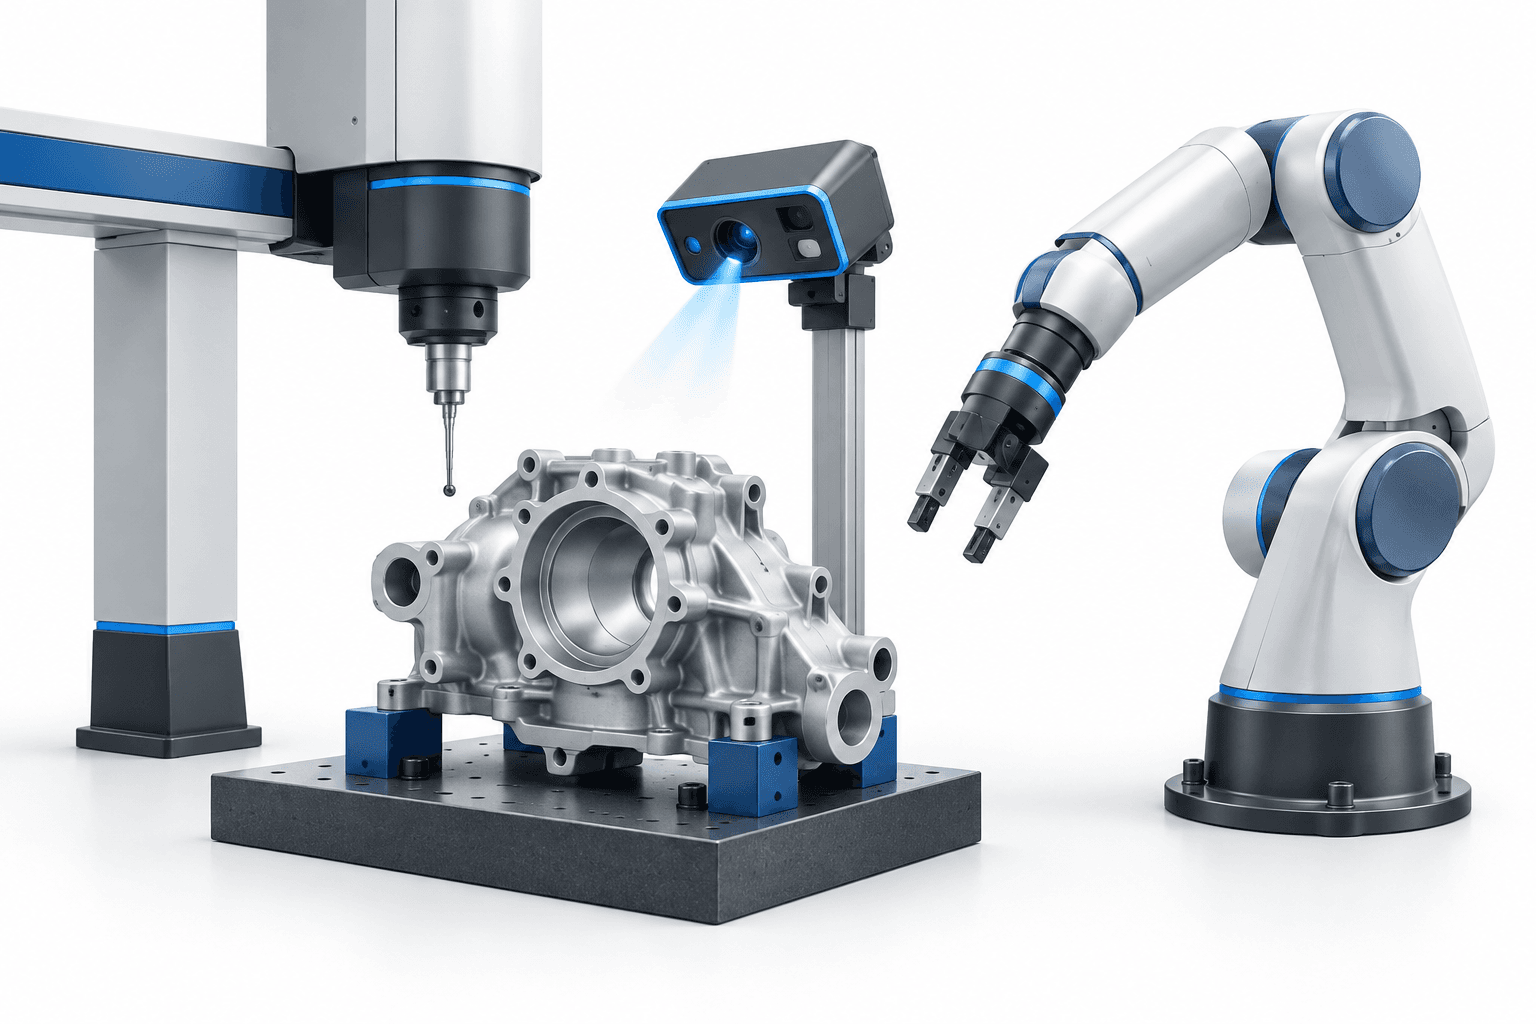
Kết quả kinh doanh quý 3 năm 2026 của Hexagon cho thấy tăng trưởng hữu cơ tăng tốc lên 13%, mức cao nhất trong 5 năm, khi tất cả các lĩnh vực kinh doanh đều mở rộng. Trong buổi thảo luận về kết quả kinh doanh ngày 23 tháng 10, công ty công nghệ đo lường này báo cáo doanh thu thuần đạt 1,05 tỷ euro và biên EBIT AC không bao gồm robot cao hơn, đồng thời nêu rõ áp lực lên biên lợi nhuận liên quan đến các thương vụ mua lại và khoản đầu tư ngày càng tăng vào robot hình người.
Những điểm chính
- Tăng trưởng hữu cơ đạt 13%, dẫn đầu là Autonomous Solutions và Manufacturing Intelligence.
- Biên EBIT AC không bao gồm robot tăng lên 25,3%, trong khi nợ ròng trong quý giảm.
- Các thương vụ mua lại đang chờ hoàn tất sẽ làm tăng đòn bẩy tài chính, và ban lãnh đạo dự kiến chi tiêu cho robot sẽ tăng thêm vào năm 2027.
Mục lục
- Kết quả kinh doanh Hexagon kết hợp tăng trưởng nhanh hơn với biên lợi nhuận cao hơn
- Nhu cầu quốc phòng và sản xuất dẫn dắt đà phục hồi không đồng đều
- Các thương vụ mua lại đang chờ hoàn tất sẽ thúc đẩy doanh thu và đòn bẩy tài chính
- Thương mại hóa AEON đi kèm cam kết đầu tư lớn hơn
- Kết luận
Kết quả kinh doanh Hexagon kết hợp tăng trưởng nhanh hơn với biên lợi nhuận cao hơn
Doanh thu thuần tăng 73 triệu euro so với cùng kỳ năm trước. Doanh thu cảm biến tăng 20%, trong khi biên lợi nhuận gộp duy trì quanh mức 62%, nhìn chung không thay đổi so với quý 3 năm 2025.
EBIT AC không bao gồm robot đạt 265 triệu euro, với biên lợi nhuận tăng lên 25,3% từ 23,1%. Trên cơ sở so sánh tương đương, không bao gồm các khoản mục một lần, công ty cho biết biên lợi nhuận cải thiện 450 điểm cơ bản. Chương trình tiết kiệm chi phí đóng góp 18,5 triệu euro trong quý.
Chi tiêu cho robot phần nào làm giảm mức cải thiện. Biên EBITDA-C bao gồm robot tăng lên 24% từ 22,5%, dù khoản đầu tư cho robot trong quý tăng lên 13 triệu euro từ 6 triệu euro cùng kỳ năm trước.
Tỷ lệ chuyển đổi tiền mặt là 82%. Dòng tiền hoạt động đạt 208 triệu euro trước thuế và 119 triệu euro sau thuế, lãi vay và các khoản mục không định kỳ. Nợ ròng giảm xuống 489 triệu euro từ 532 triệu euro trong quý.
| Khoản mục | Chi tiết |
|---|---|
| Tăng trưởng hữu cơ tại EMEA | 17% trong quý 3 năm 2026 |
| Tăng trưởng hữu cơ tại Trung Quốc | 15% trong quý 3 năm 2026 |
| Tăng trưởng hữu cơ tại phần còn lại của châu Á | 14% trong quý 3 năm 2026 |
| Tăng trưởng hữu cơ tại châu Mỹ | 6% trong quý 3 năm 2026 |
Nhu cầu quốc phòng và sản xuất dẫn dắt đà phục hồi không đồng đều
Autonomous Solutions ghi nhận tăng trưởng hữu cơ 23%, mức cao nhất từ trước đến nay, với biên EBITDA-C đạt 31,5%. Tổng giám đốc điều hành Anders Svensson cho biết phần lớn tăng trưởng đến từ nhu cầu đối với ăng-ten chống gây nhiễu, đặc biệt tại châu Âu, cùng với các ứng dụng trong lĩnh vực quốc phòng, hàng không và hàng hải.
Manufacturing Intelligence tăng trưởng hữu cơ 16%, nhờ lĩnh vực sản xuất nói chung, hàng không vũ trụ và điện tử. Infrastructure & Geospatial tăng trưởng 4%, so với 1% cùng kỳ năm trước.
Svensson cho biết lượng đơn hàng mới của Manufacturing Intelligence nhìn chung tương đương doanh số, trong khi đơn hàng vượt doanh số tại hai lĩnh vực kinh doanh còn lại. Ông nhận thấy nhu cầu ổn định ở các thị trường đầu ra mạnh hơn khi tiến tới năm 2027, nhưng không kỳ vọng nông nghiệp, ô tô hoặc xây dựng sẽ phục hồi trong ngắn hạn.
Tăng trưởng theo khu vực là tích cực trên toàn tập đoàn. Mức so sánh của châu Mỹ bị ảnh hưởng bởi một đơn hàng quốc phòng lớn trong quý cùng kỳ năm trước; ban lãnh đạo cho biết họ không nhận thấy nhu cầu tại Bắc Mỹ chậm lại.
Các thương vụ mua lại đang chờ hoàn tất sẽ thúc đẩy doanh thu và đòn bẩy tài chính
Hexagon dự kiến các thương vụ mua lại Waygate, Guidance Marine và Rock Science sẽ hoàn tất trong quý 4 năm 2026. Waygate, doanh nghiệp lớn nhất trong ba đơn vị xét theo doanh thu được công bố, đạt doanh thu khoảng 631 triệu euro trong năm 2025 với biên EBIT xấp xỉ 10%.
Ban lãnh đạo dự kiến Waygate ban đầu sẽ làm giảm khoảng 150 điểm cơ bản biên EBIT AC của tập đoàn và khoảng 300 điểm cơ bản biên lợi nhuận của Manufacturing Intelligence. Svensson cho biết đã có kế hoạch cải thiện, nhưng Hexagon sẽ không công bố thời gian biểu trước khi phối hợp triển khai kế hoạch với doanh nghiệp được mua lại.
Trên cơ sở 12 tháng gần nhất theo phương pháp giả định sau sáp nhập, bao gồm các thương vụ mua lại, doanh thu sẽ tăng lên khoảng 4,7 tỷ euro từ 4,0 tỷ euro, còn EBITDA-C sẽ tăng lên khoảng 1 tỷ euro từ 0,9 tỷ euro. Nợ ròng trên EBITDA sẽ tăng lên khoảng 1,4 lần từ 0,3 lần, vẫn thấp hơn ngưỡng 2,5 lần mà công ty công bố. Những số liệu này mô tả các doanh nghiệp sau khi kết hợp, không phải kết quả theo quý đã hoàn tất.
Thương mại hóa AEON đi kèm cam kết đầu tư lớn hơn
Công bố của Hexagon về việc ra mắt robot hình người công nghiệp vào tháng 6 năm 2025 đã giới thiệu AEON với các ứng dụng như thao tác, kiểm tra và ghi nhận dữ liệu thực tế, đồng thời nêu tên Schaeffler và Pilatus là các đối tác thử nghiệm. Thông báo trước đó xác định phạm vi công nghiệp của dự án, chứ không phải triển vọng tài chính mới nhất.
Trong buổi thảo luận về kết quả kinh doanh tháng 10 năm 2026, Svensson cho biết khoản đầu tư hằng năm sẽ đạt 45–50 triệu USD trong năm 2026 và có khả năng tăng lên 70–80 triệu USD trong năm 2027, dù mức sau vẫn chưa được xác nhận.
Ban lãnh đạo dự kiến doanh thu sẽ bắt đầu phát sinh vào năm 2027 thông qua bán robot và các thỏa thuận robot dưới dạng dịch vụ. Svensson dự kiến điểm hòa vốn vào khoảng năm 2031, khiến lĩnh vực robot trở thành nỗ lực thương mại hóa dài hạn thay vì đóng góp lợi nhuận trong ngắn hạn.
Kết luận
Các cột mốc tiếp theo là việc dự kiến hoàn tất các thương vụ mua lại trong quý 4 và kế hoạch thương mại hóa AEON vào đầu năm 2027. Cả hai sẽ thử thách khả năng duy trì mức sinh lời hoạt động cao hơn của Hexagon trong khi mở rộng danh mục kinh doanh và đầu tư vào robot.
Đọc thêm tin tức
Tuyên bố miễn trừ trách nhiệm
Bài viết này của FinanceVelix cung cấp thông tin chung, không phải lời khuyên tài chính, đầu tư, pháp lý hoặc thuế dành riêng cho từng cá nhân. Giá thị trường, lãi suất và điều kiện kinh tế có thể thay đổi; đầu tư tiềm ẩn rủi ro thua lỗ. Các thông tin phản ánh tài liệu có sẵn tại thời điểm xuất bản và có thể thay đổi. Hãy tự xác minh thông tin quan trọng và tham khảo chuyên gia có đủ năng lực khi cần. Việc nhắc đến tài sản, công ty hoặc dịch vụ không đồng nghĩa với sự chứng thực.
Bình luận
Hãy tôn trọng người khác. Không đăng nội dung rác, mạo danh hay thông tin đăng nhập riêng tư. Bài đăng và bình luận thông thường xuất hiện ngay lập tức; các liên kết đáng ngờ được giữ lại để xét duyệt.
Xin hãy đợi...