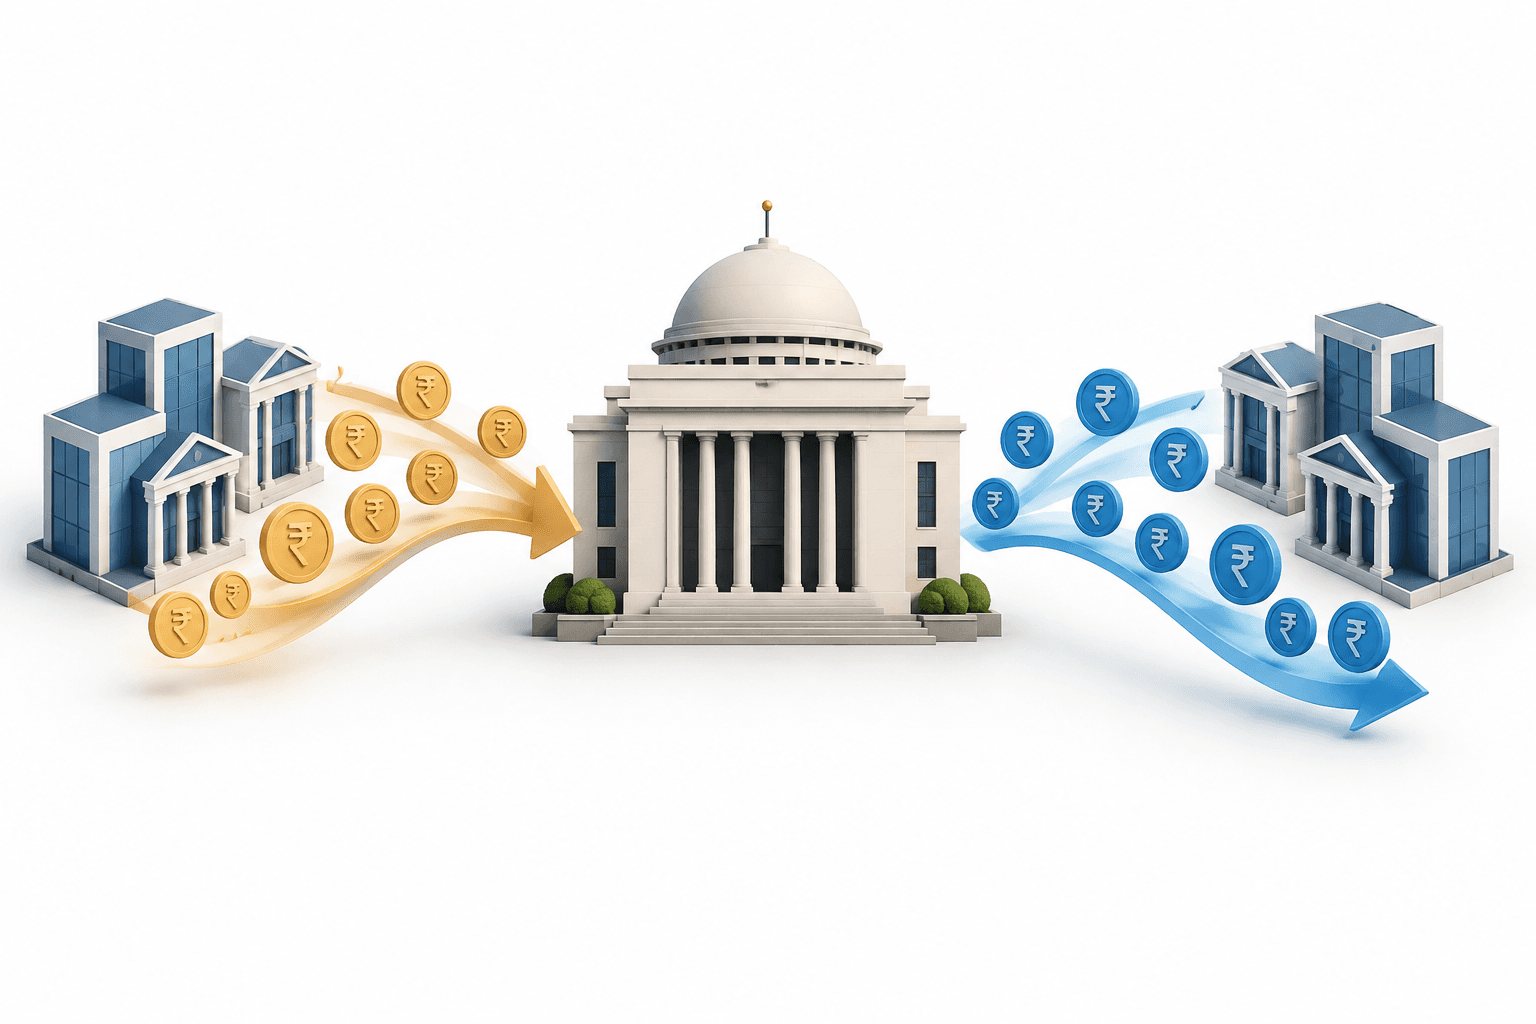
Các hoạt động thanh khoản của RBI đã chuyển từ hút lượng thặng dư lớn trong hệ thống ngân hàng sang cung cấp vốn tạm thời khi chi phí vay qua đêm vượt mức lãi suất chính sách. Trong sáu tuần tính đến ngày 22 tháng 10 năm 2026, thanh khoản thặng dư giảm từ mức đỉnh khoảng ₹11 lakh crore xuống còn ₹48,303 crore. Các đợt bơm tiền mặt sau đó nhằm hạn chế lãi suất qua đêm tăng vượt quá mức cần thiết, chứ không phải báo hiệu đảo chiều chính sách tiền tệ.
Điểm chính
- Dòng tiền gửi ngoại tệ và các giao dịch hoán đổi với RBI đã làm thanh khoản đồng rupee của các ngân hàng tăng mạnh.
- Việc hút thanh khoản góp phần đẩy lãi suất vay qua đêm từ dưới mức lãi suất chính sách lên cao hơn mức này.
- Các đợt repo bơm vốn tạm thời xử lý chi phí vốn tăng cao, trong khi RBI vẫn duy trì lập trường thắt chặt.
Mục lục
- Các hoạt động thanh khoản của RBI nhằm điều tiết chi phí vay qua đêm
- Tiền gửi ngoại tệ tạo ra lượng thặng dư ban đầu
- Vì sao các đợt bơm tiền mặt tạm thời diễn ra sau đó
- Kết luận
Các hoạt động thanh khoản của RBI nhằm điều tiết chi phí vay qua đêm
Để hiểu các hoạt động có vẻ trái chiều này, cần chú ý đến lãi suất bình quân gia quyền trên thị trường tiền tệ qua đêm, hay WACR: lãi suất vay qua đêm mà RBI tìm cách giữ sát với lãi suất repo chính sách.
Khi các ngân hàng có lượng tiền mặt nhàn rỗi dồi dào, lãi suất qua đêm có thể giảm xuống dưới mức lãi suất chuẩn chính sách, làm suy yếu tác động truyền dẫn của chính sách thắt chặt tiền tệ. Ngược lại, nếu thanh khoản trở nên quá khan hiếm, lãi suất có thể tăng cao hơn mức chuẩn. Vì vậy, hút tiền rồi sau đó cung cấp tiền mặt tạm thời có thể cùng phục vụ một mục tiêu điều hành.
Giải thích của RBI về cơ chế truyền dẫn chính sách tiền tệ mô tả cách những thay đổi của lãi suất ngắn hạn tác động đến các chi phí vay khác, đồng thời ảnh hưởng đến chi tiêu và lạm phát. Cơ chế chung này lý giải vì sao các điều kiện trên thị trường tiền tệ có ý nghĩa; tài liệu này chỉ cung cấp thông tin nền, không xác nhận các hoạt động trong tháng 10 năm 2026.
| Hạng mục | Chi tiết |
|---|---|
| Đấu giá repo ngược lãi suất thả nổi | Được sử dụng để tạm thời hút thanh khoản thặng dư trong hệ thống ngân hàng. |
| Các giao dịch hoán đổi bán-mua trong tháng 9 | Đã thực hiện ít nhất $10 billion nhằm hút lượng tiền mặt dư thừa bằng rupee. |
| Mức dự trữ tối thiểu hằng ngày | Tăng từ 90% lên 99% lượng dự trữ tiền mặt bắt buộc. |
| Đấu giá repo lãi suất thả nổi hôm thứ Hai | Giao dịch trị giá ₹1 lakh crore để cung cấp vốn tạm thời. |
| Nghiệp vụ repo lãi suất thả nổi hôm thứ Sáu | Giao dịch trị giá ₹50,000 crore để cung cấp vốn tạm thời. |
Tiền gửi ngoại tệ tạo ra lượng thặng dư ban đầu
Các ngân hàng đã huy động $133 billion từ người Ấn Độ ở nước ngoài thông qua tiền gửi ngân hàng phi cư trú bằng ngoại tệ, gọi là FCNR(B). Họ đổi số đô la này lấy tiền từ RBI thông qua một cơ chế hoán đổi và nhận lại tiền bằng rupee.
Do đó, thanh khoản thặng dư trong hệ thống ngân hàng tăng từ khoảng ₹3.5 lakh crore vào tháng 8 lên hơn ₹11 lakh crore trong tháng 9. WACR giảm xuống mức thấp nhất là 4.93% vào giữa tháng 9.
Giá dầu thô tăng cũng làm dấy lên kỳ vọng về một đợt tăng lãi suất nhằm kiềm chế áp lực lạm phát. Đây không phải quyết định đã được RBI công bố, nhưng lượng tiền mặt thặng dư lớn có nguy cơ giữ chi phí vay trên thị trường thấp hơn mức phù hợp với lập trường thắt chặt của ngân hàng trung ương.
RBI đã sử dụng các phiên đấu giá repo ngược lãi suất thả nổi tạm thời, giao dịch hoán đổi ngoại hối và yêu cầu dự trữ tối thiểu hằng ngày cao hơn để hút tiền mặt hoặc hạn chế khả năng sử dụng nguồn tiền này của các ngân hàng.
Vì sao các đợt bơm tiền mặt tạm thời diễn ra sau đó
Sau khi thanh khoản bị hút bớt, WACR tăng lên 5.75% vào ngày 16 tháng 10, cao hơn 25 điểm cơ bản so với lãi suất repo 5.50%. Đến ngày 21 tháng 10, lãi suất này vẫn ở mức cao, khoảng 5.65%.
Sau đó, RBI cung cấp vốn tạm thời thông qua các phiên đấu giá repo lãi suất thả nổi để ngăn lãi suất qua đêm tăng quá mạnh. Khác với nghiệp vụ repo ngược vốn hút tiền mặt, nghiệp vụ repo cung cấp vốn cho các ngân hàng.
Thay đổi về yêu cầu dự trữ cũng cần được hiểu chính xác: mức tăng từ 90% lên 99% liên quan đến tỷ lệ tối thiểu hằng ngày trong lượng dự trữ tiền mặt bắt buộc mà các ngân hàng phải duy trì. Điều đó không có nghĩa là các ngân hàng phải giữ 99% tiền gửi làm dự trữ.
Kết luận
Thước đo thực tế đối với công tác quản lý thanh khoản của RBI là liệu chi phí vay qua đêm có ổn định gần mức lãi suất repo chính sách 5.50% hay không. WACR và sự cân bằng giữa các nghiệp vụ hút tiền mặt với các nghiệp vụ cung cấp tiền mặt là những chỉ báo tiếp theo cần theo dõi; riêng các đợt bơm vốn tạm thời không đủ để khẳng định lập trường chính sách đã thay đổi.
Đọc thêm tin tức
Miễn trừ trách nhiệm
Bài viết này của FinanceVelix cung cấp thông tin chung, không phải lời khuyên tài chính, đầu tư, pháp lý hoặc thuế dành riêng cho từng cá nhân. Giá thị trường, lãi suất và điều kiện kinh tế có thể thay đổi; các khoản đầu tư luôn tiềm ẩn rủi ro thua lỗ. Các thông tin phản ánh tài liệu có tại thời điểm xuất bản và có thể thay đổi. Hãy tự kiểm tra độc lập những thông tin quan trọng và tham khảo chuyên gia có đủ năng lực khi cần. Việc đề cập đến tài sản, công ty hoặc dịch vụ không đồng nghĩa với sự xác nhận hay khuyến nghị.